

Zarządzanie ryzykiem i pozycjami przez K. Kullamägi to ostatnia część tego cyklu, pokazującego strategie używane przez przez genialnych traderów akcji z książki „Market Wizards. The Next Generation” J.Schwagera.
Opisy jego (i innych) trzech strategii w -> poprzednich wpisach.
Krótki wstęp:
Wszyscy z traderów odpytywanych w książce bezwzględnie i zdyscyplinowanie używają stop-lossów dla kontroli ryzyka w każdej transakcji. To konieczne przy bardzo zmiennych spółkach, a w zasadzie na takie głównie polują. Przy tym wszyscy korzystają z krótkich pozycji, gdzie ryzyko jest daleko większe niż przy kupnie. Kupno akcji to maksymalnie 100% straty, ale przy krótkich pozycjach można stracić kilka razy tyle. Do tego dźwignia wymusza ścisłą kontrolę kapitału.
Zabiegi kontrolujące ryzyko przez Kullamägi są reprezentatywne dla wszystkich, więc tylko one jako przykład zostaną poniżej omówione.
Ryzyko transakcji:
• W większość transakcji ryzykuje od 0,25% do 1% wartości kapitału. To znaczy, że jeśli poniesie stratę, to nie przekracza ona wielkości maksymalnie 1% posiadanych środków
• Większość pojedynczych pozycji stanowi 10–25% portfela. Zwykle posiada kilka spółek w grze, więc dywersyfikuje swoje ryzyko. Jeśli na jedną spółkę przeznaczy 10% kapitału, to w sumie jednocześnie może posiadać ich maksymalnie 10.
• Unika trzymania ponad 30% swojego rachunku przez noc w jednej spółce. A bywa, że piramiduje zyskowną pozycję, czyli dokupuje jeśli ruch jest istotny i pojawiają się zyski.
Ta struktura pozwala mu przetrwać długie serie porażek. A jego trafność potrafi być niska, czasem tylko 1 na 3 pozycje kończą się zyskiem. Jednak poluje na ruchy, których wskaźnik R:R (zysk do ryzyka) wynosi 10x – 20x. Więc straty kompensują się z nawiązką w sutych zyskach z pojedynczych wejść.
Stop-lossy:
• Zwykle są umieszczane na aktualnym minimum dnia, na którym doszło do zawarcia transakcji kupna, lub maksimum dnia, gdy gra na krótkich pozycjach
• Ale jeśli taki stop jest szerszy niż średnie typowe dzienne ruchy mierzone wskaźnikiem ATR, to stop-loss jest niższy. Jeśli ATR wynosi 0,50 USD, to stop-loss nie powinien być szerszy niż około 0,50 USD.
• Gdy pojawiają się zyski, przesuwa stop do poziomu breakeven, to znaczy do poziomu, który oznacza zamknięcie na zero (bez zysków, bez strat).
Śledzenie pozycji i take-profit:
• Po 3-5 dniach jeśli pojawiają się zyski, zamyka ok 1/3 do 1/2 pozycji (tzw. scaling-out, czyli skalowanie wyjścia).
• Jego ulubiona technika to użycie stopa kroczącego dla pozostałej otwartej pozycji. Wyznacza go 10- lub 20-dniowa średnia ruchoma naniesiona na wykres. Wówczas jeśli kurs się cofnie do tej średniej i zamknie poniżej niej, to wychodzi z pozycji. Początkującym zaleca średnią 10-dniową, sam potrafi wytrzymać obsunięcie zysków do 20-dniowej.
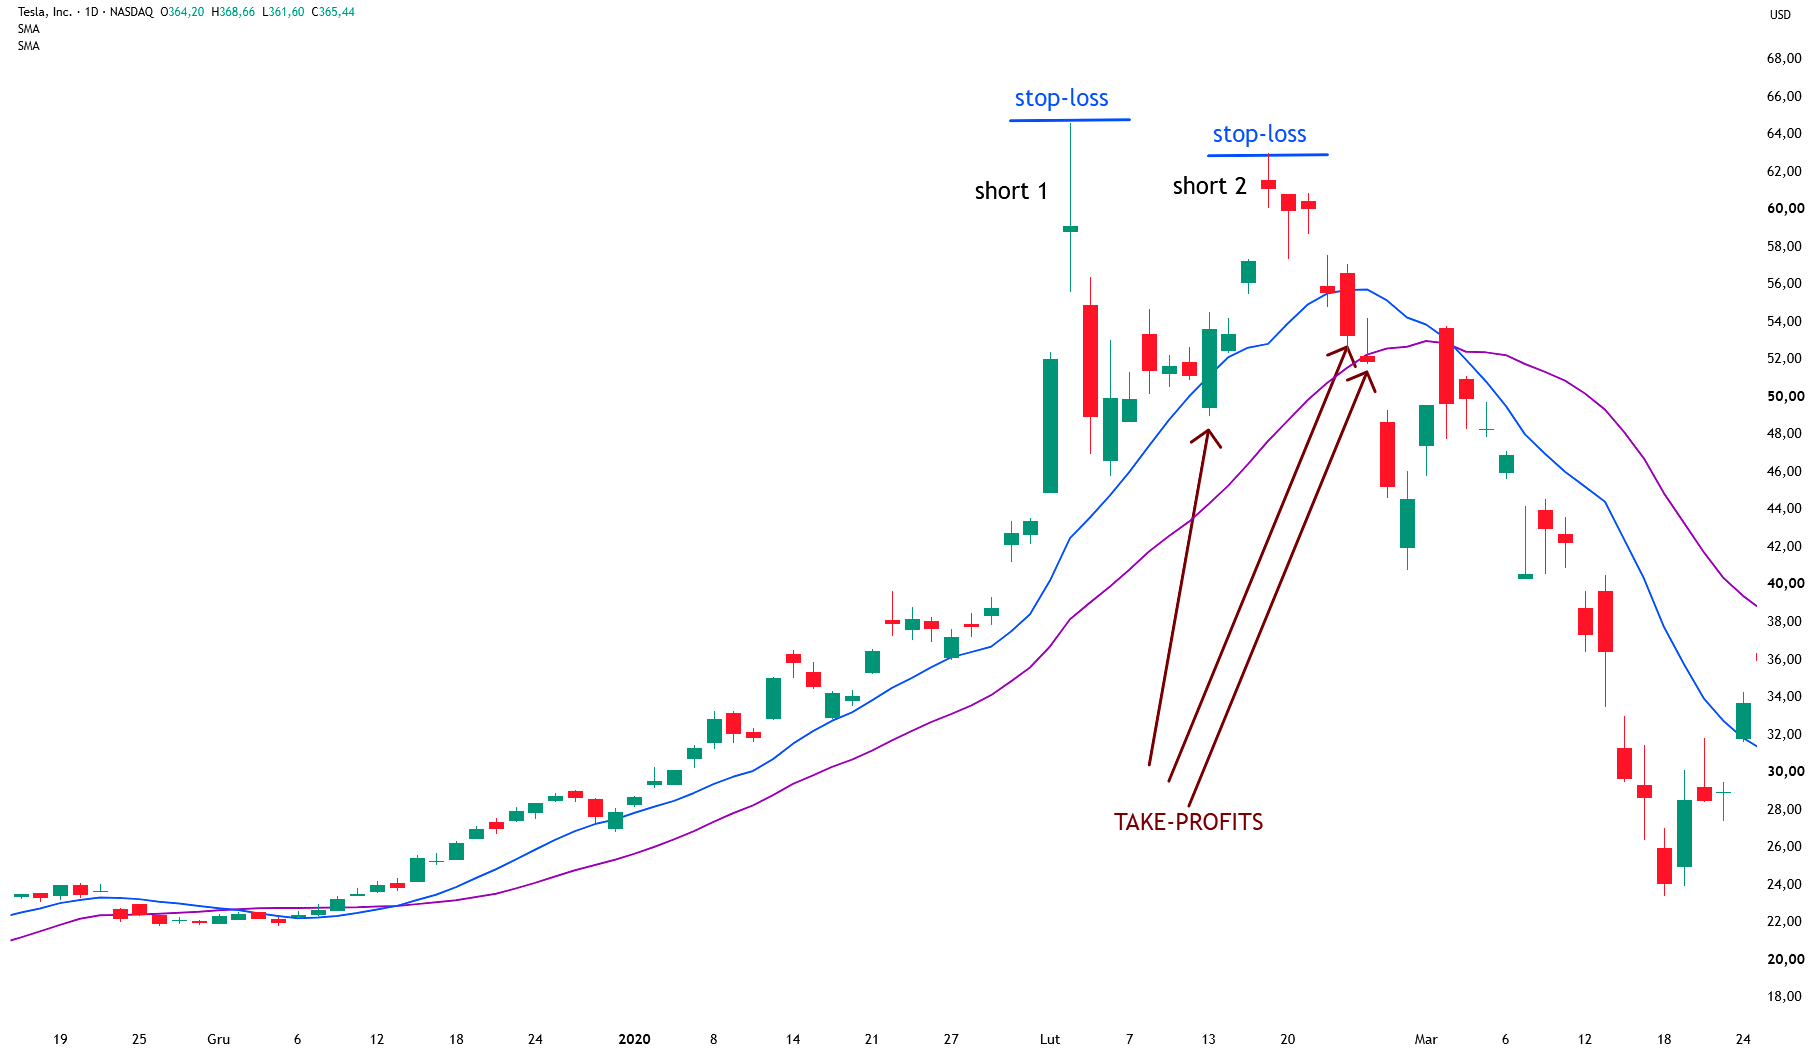
• Gdy gra na krótkiej pozycji, średnie 10- i 20-dniowe średnie stanowią dla niego poziomy zamknięcia z zyskiem (take-profit), gdyż twierdzi, że od nich często ruchy spadkowe się odbijają.
Poniższy wykres pokazuje ustawienie stop-lossa i take-profita w krótkiej transakcji na akcjach TESLI, otwartej po parabolicznym ruchu w gorę:
Gdybym na końcu miał coś doradzić w kwestii strategii używanych przez obecnych „Czarodziejów rynku” to:
- szukajcie ich w socjal mediach i patrzcie uważnie jak planują i dokonują transakcji,
- sprawdzajcie przede wszystkim jak efektywnie zarządzają ryzykiem,
- bądźcie zawsze uważni i sceptyczni, nawet mistrzowie raczej chwalą się zyskownymi wejściami, a ukrywają stratne.
Niekoniecznie trzeba czytać samą książkę, piszcie transakcjami swoje własne.
—kat–

Dodaj komentarz