

W sobotę, na walnym zgromadzeniu akcjonariuszy, Warren Buffett ogłosił, że ustępuje z funkcji CEO firmy, którą – w parze z Charliem Mungerem – budował przez blisko sześćdziesiąt lat. W końcowym wystąpieniu Buffett powiedział, że uznał, iż przyszedł czas, by Greg Abel pokierował Berkshire Hathaway jako nowy prezes. Zaznaczył, że pozostanie dostępny jako doradca, lecz ostateczne decyzje będzie podejmował Abel. Formalnie Warren Buffett obejmie stanowisko przewodniczącego rady dyrektorów (non-executive chairman).W niedzielę zapowiedziane zmiany zatwierdziła rada dyrektorów; mają wejść w życie 1 stycznia 2026 roku.
W poniedziałek akcje Berkshire Hathaway spadły o około 5 %. Notowania zaczęły się luką w dół, a chwilowy zjazd przekroczył siedem procent. Wielu inwestorów zadało sobie pytanie: jak to możliwe, że rynek tak mocno zareagował na wydarzenie, którego – w przypadku 94-letniego prezesa – należało się spodziewać? Analityk Morningstar, Greggory Warren, napisał, że zapowiedź przejścia Buffetta na emeryturę była dla inwestorów autentycznym szokiem.
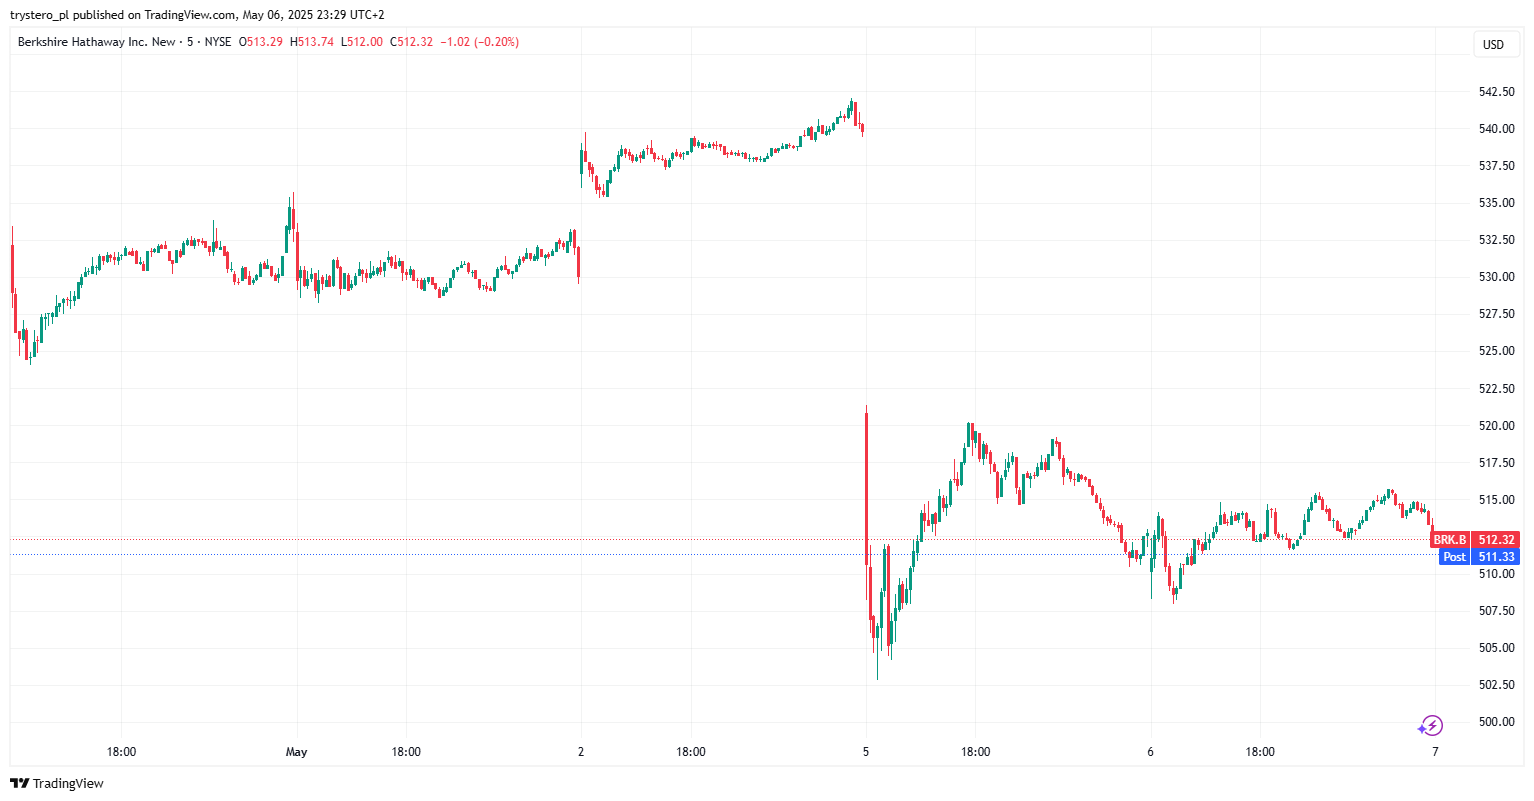
Istnieje wiele powodów, dla których Berkshire Hathaway może być niżej wyceniana, jeśli kieruje nią Greg Abel, a nie Warren Buffett. Trudniej odpowiedzieć, dlaczego poniedziałkowy spadek sugeruje, że inwestorzy uświadomili sobie te powody dopiero w weekend. Zajmijmy się najpierw samą premią Buffetta – dlaczego akcje spółki stały się „tańsze” po zapowiedzi odejścia legendy.
Cathy Seifert, analityczka CFRA Research, ujęła to tak: „Pytanie na przyszłość brzmi: czy Berkshire nadal będzie miało premię Buffetta, gdy Buffetta już nie będzie? Kupując akcje, zyskujesz nie tylko udział w firmie, ale także inwestycyjne know-how legendy. Gdy tej legendy zabraknie – jaka będzie wtedy rzeczywista wartość?”
Premia Buffetta składa się z trzech warstw. Najważniejszą są historyczne wyniki. Od 1965 r. przeciętna roczna stopa zwrotu Berkshire Hathaway – odpowiadająca wzrostowi wartości aktywów netto – wyniosła 19,9 %, podczas gdy S&P 500 dał 10,4 %. Nawet w ostatniej dekadzie, zdominowanej przez megakorporacje technologiczne, akcje Berkshire pokonały indeks o dwa punkty procentowe. Nic dziwnego, że rynek wycenia je z niewielkim narzutem do wartości aktywów.
Drugim elementem premii jest „aura gwiazdy”. Przyciąga ona rzesze inwestorów – zwłaszcza indywidualnych – i poszerza bazę akcjonariatu. Coroczne listy do akcjonariuszy, show w Omaha i sama legenda „najlepszego inwestora w historii” tworzyły emocjonalny kapitał. Gdy zabraknie Buffetta, część tego kapitału może odpłynąć.
Trzeci składnik to atut negocjacyjny. Dzięki renomie i błyskawicznym decyzjom Buffett potrafił wyłuskać perełki, jak zastrzyk kapitału dla Goldman Sachs w 2008 r. czy uprzywilejowany pakiet w Occidental w 2019 r. Rynek obawia się, że wraz z odejściem Buffetta ta przewaga stopnieje, jeśli nie zniknie całkiem.
Zmiana władzy rodzi też pytania o przyszłość konglomeratu pod rządami Abla. Berkshire to luźna federacja ponad siedemdziesięciu spółek, trzymana dotąd w ryzach głównie zaufaniem do założyciela. Abel, znany z bardziej bezpośredniego stylu zarządzania, może ograniczyć delegację, co wywołuje obawy o dyscyplinę i spójność całej układanki.
Drugi znak zapytania dotyczy wartego około 300 mld USD portfela akcji notowanych. Ted Weschler i Todd Combs zarządzają tylko jego niewielką częścią; reszta była domeną Buffetta. Nie wiadomo, kto przejmie tę rolę.
Jest też „wojenny skarbiec Buffetta” – dziś blisko 350 mld USD w bonach skarbowych. To jak zatankowany odrzutowiec czekający na sygnał do startu. Czy Greg Abel podniesie klapę i doda gazu?
Do historii Berkshire pasują wyniki badań nad efektami nagłego odejścia odnoszących sukcesy prezesów. Analiza Quigleya, Crosslanda i Campbella pokazuje, że im lepiej firma radziła sobie pod danym CEO, tym głębszy spadek kursu w dniu ogłoszenia jego odejścia. Późniejsze badanie potwierdzają: rynki przeceniają spółki tracące „dobrych” liderów, podczas gdy odejście słabych bywa przyjmowane obojętnie lub nawet pozytywnie. Krótko mówiąc, rynek od dawna wiedział, że każdy CEO kiedyś odejdzie, ale dopiero konkretna data zamienia prawdopodobieństwo w pewność i wyzwala kilkuprocentową korektę.
Tak więc fakt, że kurs Berkshire Hathaway zareagował spadkami na rozpoczęcie procesu przekazania władzy z rąk Warrena Buffetta do Grega Abla, nie powinien dziwić. Interesujące pozostaje, dlaczego relatywnie duża reakcja skumulowała się w jednej sesji, choć scenariusz był przewidywalny. Temu zagadnieniu poświęcę jutrzejszy wpis.

Dodaj komentarz