

W 2010 roku Vitaliy Katsenelson opublikował książkę, która kilka lat później ukazała się pod polskim tytułem „Jak zarabiać na rynku, który zmierza donikąd”. Choć jest to w zasadzie książeczka dotycząca analizy fundamentalnej i pewnego prostego podejścia do wycen, to punktem wyjścia do rozważań w niej jest przekonanie autora, że oto znów nadszedł czas wieloletniego trendu bocznego. Według jego wyliczeń przeciętnie trend boczny na rynku amerykańskim trwa 17 lat. Naturalnie w tym czasie mają miejsce cykliczne hossy i bessy i o nich należy pamiętać budując portfel.
Katsenelson poetycko nazwał trend boczny rynkiem tchórzliwego lwa. Od momentu ukazania się jego publikacji mija 9 rok (połowa średniego czasu trwania trendu bocznego) a indeks S&P500 oraz średnia Dow Industrial jest trzykrotnie wyżej niż wówczas. No cóż nie jest to cykliczna hossa w ramach trendu horyzontalnego. To jednak rynek amerykański. Nasz rodzimy wygląda zupełnie inaczej.
Na początku 2010 roku indeks WIG wynosił ok. 41 tys. pkt, pod koniec 48 tys. Dziś jest nieco ponad 25 procent wyżej od tej ostatniej wartości. Jeszcze gorzej wygląda to w przypadku WIG20 (nie uwzględniającego dywidend), którego wartość dziś jest niemal taka sama jak na początku 2010 roku i niższa niż pod koniec. W przypadku pięciu największych spółek wynik jest niejednoznaczny: PKObp – podobny poziom, PZU – nieco wyżej, CD Projekt i PKN – istotnie wyżej, PEO – znacznie niżej. Gdyby Katsenelson chciał pisać o frustrujących rynkach bocznych, zapraszamy na GPW.
Trystero napisał wczoraj o dywersyfikacji geograficznej związanej z sytuacją, w której narodowy rynek przez wiele lat znajduje się w stagnacji lub bessie, mimo hossy na rynku amerykańskim. Swoją drogą mimo istnienia globalnych trendów na rynkach finansowych rynek amerykański, do którego wszyscy się porównują i który w wielu wypadkach stanowi punkt odniesienia, może powinniśmy uznać za swego rodzaju anomalię? Albo w różnego rodzaju badaniach i analizach pamiętać o „skrzywieniu amerykańskim” i nie przyklejać się zbyt do wyników i statystyk z niego, jako punktu referencyjnego. Może nie było by to wcale tak nierozsądne.
Chciałem jednak w kontekście tych rozważań napisać o naszym rodzimym rynku i pewnej jego charakterystyce, która występuje od lat. Najmocniej pamiętam ją z początków mojej rezygnacji z pracy instytucjonalnej i przejścia na własny rachunek. To był marzec 2001 roku, a ja handlowałem wyłącznie na kontraktach na WIG20. To co później nastąpiło nie było jeszcze tak frustrujące – trend boczny trwał dwa miesiące przy rozpiętości ok 100 punktów. Najgorsze przyszło w kolejnym roku. Licząc od lutego 2002 roku WIG20 poruszał się w irytująco wąskim trendzie bocznym przez cztery miesiące przy wyjątkowo niskiej dziennej zmienności. Później nastąpiły spadki, stagnacja, po kilku miesiącach wzrosty i znów od stycznia do maja 2003 stagnacja ze zmiennością dzienną kontraktów poniżej 15 pkt. Wówczas zaczęły pojawiać się dyskusje i propozycje, by zwiększyć wartość kontraktu, zmniejszyć tiki, zrobić cokolwiek, żeby ta niska zmienność dawała szansę day-traderom, którzy mogliby dostarczyć zmienność. Ale to nie było irytujące wyłącznie dla grających w najkrótszych interwałach, również ci średnio i długoterminowi widzieli, że trend, gdy już się pojawił trwał zbyt krótko, by pokryć wcześniejsze straty lub brak zysków podczas trendów bocznych. W kolejnych latach nastąpiły zmiany. Silna hossa i silna bessa część tych frustracji uśpiła. Spora część graczy aktywnych na WIG20 zaczęła się dywersyfikować – rynek forex zaczął być dostępny dla klienta detalicznego, rynki zagraniczne zaczęły być łatwiej dostępne (wcześniej potrzebne było zezwolenie dewizowe), nastąpiło rozproszenie.
Dziś narzekanie na polski rynek ze strony aktywnych spekulantów i inwestorów nie jest chyba tak duże jak wówczas, właśnie ze względu na inne możliwości. Oczywiście uczestniczymy w dyskusji co dalej z polskim rynkiem, w jaki sposób go zaktywizować, co zrobić by przyciągnąć innych inwestorów, ale to już nie jest jedyna możliwość. Dookoła istnieje mnóstwo inwestorów czy spekulantów, którzy nigdy nie handlowali na GPW. Znają forex, kryptowaluty, rynki zagraniczne, nieruchomości. Spotkałem się ze zdziwieniem nawet, że akcje można też kupować. Rynek może być najtrudniejszy, najdziwniejszy, najmniej wiarygodny ale jeśli będzie o nim głośno przyciągnie amatorów. A głośno będzie o nim najczęściej wówczas, gdy będzie można na nim zarobić. Zaś najprostsze wyobrażenie o tym, że można zarobić jest wówczas gdy długo i mocno rośnie. Gdy stagnacja wielomiesięczna nie przyprawia o nudę lub frustrację. Michael Lewis w „Pokerze kłamców” opisuje, że na początku lat osiemdziesiątych najgorszym rodzajem kariery w bankowości inwestycyjnej był handel akcjami gdzieś w Kansas. Rynek akcji amerykańskich w wyniku stagnacji w latach sześćdziesiątych i siedemdziesiątych nie był pociągający. O wiele bardziej „seksowne” były obligacje. Podobnie mówił w swoich wspomnieniach Jim Rogers („Street Smarts”) – akcjami nikt się nie interesował. Nic się tam wówczas nie działo.
Na naszym rynku jest to poważne wyzwanie, bo nie chodzi tylko o to co robimy, czy też nie robimy wokół promocji rynku. Nie chodzi tylko o nadmierne przeregulowanie, ale przede wszystkim o to, żeby nadeszła hossa, która będzie trwała i silna.
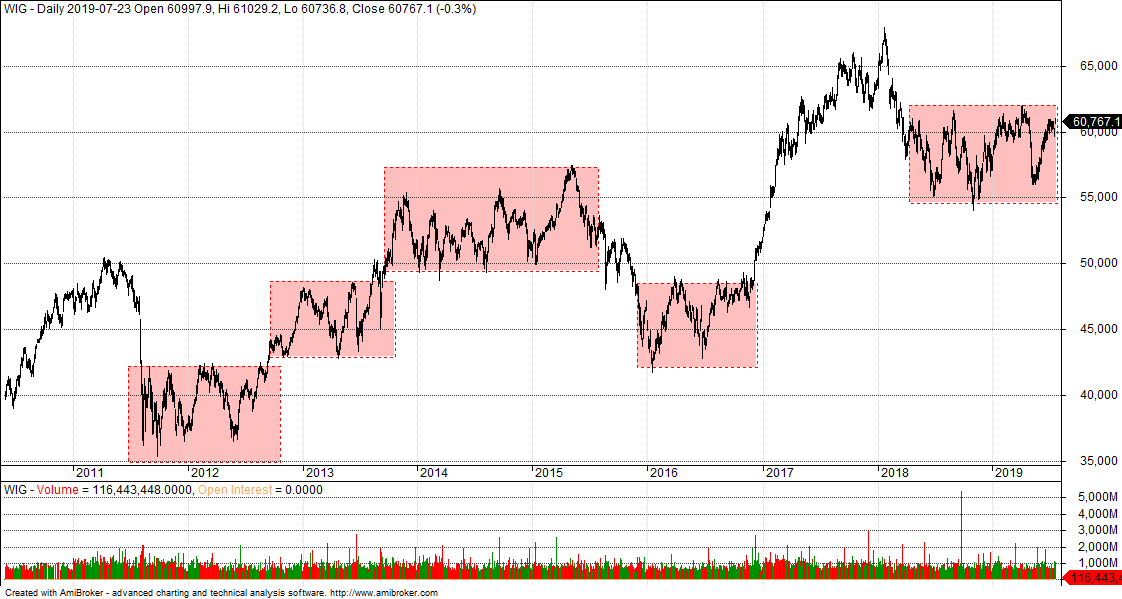
Zostawiłem sobie na koniec tego tekstu wykres indeksu WIG z zaznaczonymi obszarami. Możemy je nazwać trendami bocznymi, polami nudy, strefami frustracji. W dziewięcioletnim okresie widocznym na tym rysunku 75 miesięcy czyli 6,5 roku to właśnie takie obszary. Czasami płynnie przechodzą z jednego w drugi przy szybkich i gwałtownych zmianach poziomów. Wygląda więc na to, że stwierdzenie, które pamiętam z książek czytanych na początku lat 90.: „przez większość czasu rynki poruszają się horyzontalnie” w przypadku ostatniej dekady na GPW jest boleśnie prawdziwe.
[Photo by Julien-Pier Belanger on Unsplash]



Dodaj komentarz