

Popularną, sceptyczną reakcją na artykuły o tematyce inwestycyjnej podkreślające zalety pasywnego inwestowania z długoterminowym horyzontem inwestycyjnym jest przypomnienie sytuacji japońskich inwestorów w dekadach po przekłuciu bańki spekulacyjnej na tokijskiej giełdzie.
Żądanie „a teraz pokaż Japonię” stało się nieodłącznym elementem dyskusji o długoterminowym inwestowaniu. Pozytywnie oceniam tę tendencję. Wskutek nadzwyczajnego znaczenia amerykańskiego rynku dla światowych finansów amerykański rynek akcyjny traktowany jest jak punkt odniesienia przez miliony inwestorów na całym świecie. W rzeczywistości amerykańskie giełdy były w ostatnim stuleciu dosyć nietypowym rynkiem akcyjnym, wyjątkowo szczęśliwym dla inwestorów.
Kilka ekstremalnych załamań na rynkach akcyjnych w ostatniej dekadzie (Islandia, Grecja, Cypr) przypomniały inwestorom, że nie każdy rynek akcyjny będzie równie atrakcyjnie wynagradzał inwestorów co rynek amerykański w ostatnich stu latach. Charlie Bilello z Pension Partners zwrócił uwagę, że nawet bez nadzwyczajnych wydarzeń może powstać gigantyczna różnica pomiędzy stopami zwrotu z różnych rynków akcyjnych. Bilello porównał kilka rynków rozwiniętych w ostatnich 11 latach, z punktu widzenia amerykańskiego inwestora:
- USA 111%
- Francja -3%
- Wielka Brytania -7%
- Niemcy -7%
- Hiszpania -29%
- Włochy -48%
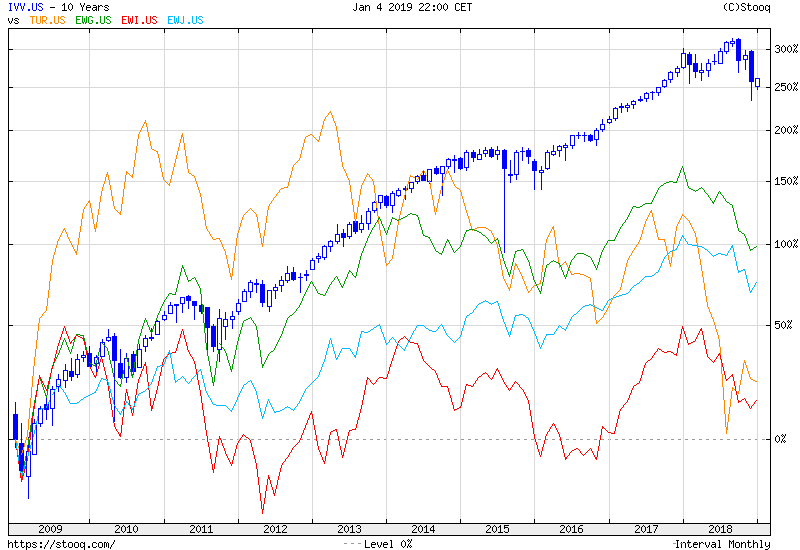
Porównywanie różnych rynków akcyjnych jest trudne ze względu na różne konstrukcje indeksów i konieczność znalezienia jednego punktu odniesienia w celu uwzględnienia zmian kursów walutowych. Jednak nawet po uwzględnieniu tych zastrzeżeń można przekonywująco pokazać, że rynki akcyjne nie są sobie równe. Zrobiłem dwa zestawienia. Pierwsze obejmuje ostatnie 10 lat. Rynek amerykański reprezentuje indeks iShares Core S&P 500 a inne rynki ETF-y z serii iShares: turecki, niemiecki, włoski i japoński:
Fundusze rynku polskiego i greckiego powstały po 2008 roku dlatego zrobiłem także zestawienie za ostatnie 5 lat. Przypominam, że porównanie za punkt odniesienia przyjmuje amerykańskiego inwestora.
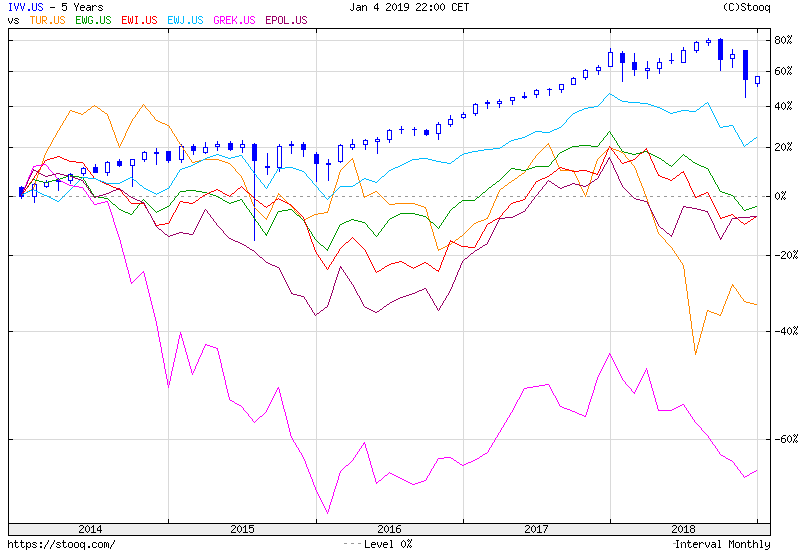
Powyższe zestawienia dobrze pokazują ideę, że dywersyfikacji geograficznej nie należy traktować w kontekście maksymalizacji stóp zwrotu. Z wykresów wyraźnie wynika, że dla amerykańskiego inwestora dywersyfikacja geograficzna była w ostatniej dekadzie obciążeniem dla wyników portfela. Ta sytuacja może się oczywiście odwrócić – stało się tak w ostatnich kilku miesiącach.
Moim zdaniem dywersyfikację geograficzną warto traktować jako zabezpieczenie przed „pechowym” scenariuszem (japońskim albo greckim albo włoskim). Im mniejsze inwestor ma zaufanie do lokalnego rynku i jego makroekonomicznego, politycznego i geopolitycznego otoczenia tym poważniej powinien traktować ryzyko pechowego scenariusza. Jednocześnie powinien dostrzegać istotne korzyści z dywersyfikacji geograficznej.
O ile więc rozważając inwestycje na rynku akcyjnym należy brać pod uwagę pechowy scenariusz (nazwijmy go greckim) to warto pamiętać, że dywersyfikacja geograficzna może istotnie ograniczyć jego negatywne konsekwencje.



Dodaj komentarz