
Festiwal wyborczy mamy za sobą. Słuchając polityków – zarówno polskich, jak i amerykańskich – można odnieść wrażenie, iż wszyscy są wygrani i nikt nie przegrał. Nie, że był jakiś remis, czy może trudne do zanalizowania wyniki. Wyniki były wynikami, ale najważniejsze stało się to, żeby wygrać medialną wojnę o interpretację wyników. Tak właśnie wygląda świat w uniwersum postprawdy, gdzie można mówić wszystko i nikt nie rozlicza nikogo z tego, co mówi. Giełda, którą wielu polityków postrzega jako świat chaosu, jawi się na tym tle jako oaza spokoju i konkretu, bo rację mierzy się zyskami w portfelu, a brak racji redukowaniem pieniądza. Dlatego dziś nie będziemy mówili o polityce zbyt wiele i rzucimy okiem na szanse stojące przed KGHM.
Zanim przejdziemy do KGHM chciałbym jednak zbiorczo odpowiedzieć na kilka maili, w którym pytano mnie o wpływ wyborów na giełdę i perspektywy jakie przed rynkami pojawiają się po wyborach w Polsce i USA. Odpowiadam z pełnym przekonaniem, iż dla kondycji gospodarek i giełd znaczenie tych wyborów jest zerowe. W języku angielskim jest takie ładne określenie non-event, które chyba nie ma dobrego tłumaczenia na język polski, a część sensu oddaje fraza o dużej chmurze i małym deszczu. Balonik oczekiwań był dmuchany mocno, ale okazało się, iż giełdy tylko na chwilę wstrzymały oddech, by później skupić się na swoich własnych tematach i kontynuować tendencje, które pojawiły się niezależnie od wyborów.
Wracamy do konkretów. W amerykańskim tygodniku Barron’s pojawił się tekst sygnalizujący wpływ rosnącej popularności samochodów elektrycznych na rynek miedzi. Komentujący ostrożnie prognozują przyszłość rynku miedzi sygnalizując słuszną zależność od rynku dolara i wzrostu gospodarczego, choć coraz rzadziej można przeczytać wyświechtaną tezę, iż miedź ma doktorat z ekonomii. Dla nas ważne jest coś innego. W analizie pojawia się założenie, iż dobre perspektywy dla rynku miedzi zmuszają do szukania spółek, które są producentami surowca. Amerykańscy analitycy podkreślają relatywnie niskie wyceny spółek notowanych w Londynie, a więc Rio Tinto, Glencore i Anglo American wobec amerykańskiej spółki Freeport-McMoRan. W istocie Rio Tinto notowana jest również w USA. Pomijają jednak KGHM, którą oczywiście w Polsce postrzegamy jako jednego z największych graczy na świecie.
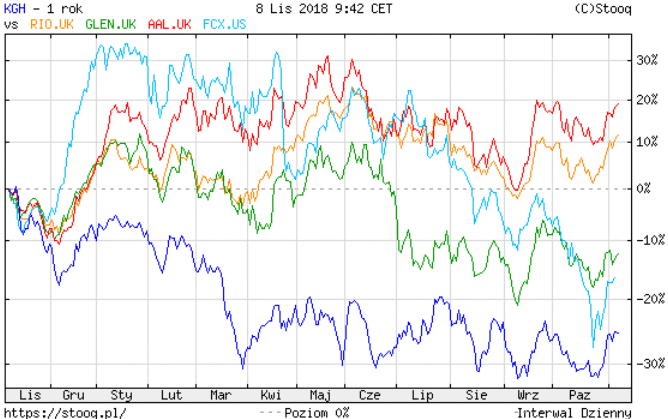
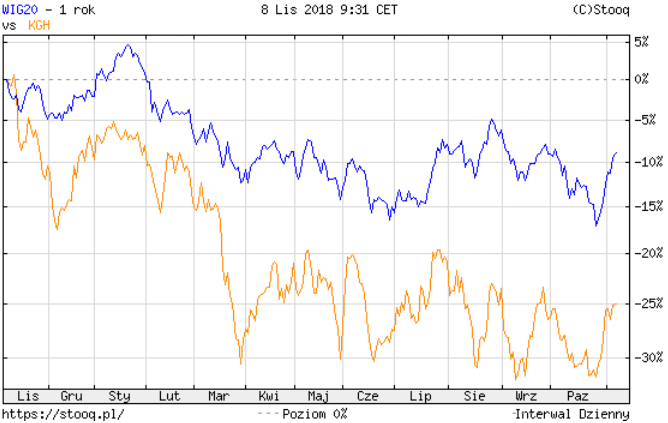
Wykres powyższy, z serwisu stooq.pl, pokazuje roczne zmiany wspomnianych spółek z dołączonym kursem KGHM. Wprawdzie wycena wskaźnikowa spółki nie jest tak atrakcyjna jak konkurentów, ale relatywna słabość na tle rynku rzuca się w oczy i w połączeniu z kondycją złotego do dolara może wywoływać zainteresowanie inwestorów szukających okazji na rynkach wschodzących. Ciekawostką jest, iż KGHM jest spółką, która należy do najsłabszych w indeksie WIG20, a z grona pięciu najważniejszych zwyczajnie najsłabszą. Przeszło 25-procentowy spadek w skali roku i przeszło 18-procentowy w perspektywie year-to-date przy osunięciu WIG20 o – odpowiednio – blisko 9 procent i 7 procent czyni akcje atrakcyjnymi również na tle lokalnego rynku (znów wykres za stooq.pl poniżej).
Patrząc na cały ten koszyk trudno o dobre decyzje. Spółki amerykańskie są relatywnie drogie. Notowane w Londynie muszą uwzględnić w cenach ryzyka związane z chaotycznym wyjściem Wielkiej Brytanii z Unii Europejskiej. W przypadku samego rynku miedzi mamy wspomniane wcześniej ryzyka z relacją ceny miedzi z dolarem i miedzi z fazą cyklu koniunkturalnego. Wreszcie w przypadku KGHM mamy problem ryzyka politycznego w postaci takich, czy innych decyzji dominującego właściciela. Niemniej, czytający tezy amerykańskich analityków o perspektywach rynku miedzi i chcący brać udział w tym zakładzie, mogą próbować znaleźć peryferyjną odpowiedź na trendy sygnalizowane przez centrum inwestycyjnego świata.



