

Stali czytelnicy naszych blogów wiedzą, iż unikamy komentowania zjawisk politycznych, a zwłaszcza wydarzeń z lokalnej sceny politycznej. Proszę zatem nie traktować dzisiejszej notki w kategoriach otwarcia nowego frontu walki o popularność. Niemniej wczorajsza decyzja polskiego rządu o połączeniu funkcji strażnika finansów z funkcją ministra od stymulacji jest dobrą okazją do szerszego spojrzenia na świat, który zdaje się być za rogiem. Witajcie w świecie Keynes’a.
W skali globu zdaje się rosnąć przekonanie, iż programy płynnościowe banków centralnych wyczerpały swoje możliwości. Wprawdzie zarówno Rezerwa Federalna, jak i inne banki centralne ciągle mogą sięgnąć po narzędzia, które już są używane przez Bank Japonii – jak np. skup akcji z rynku – i wyciągnąć jakieś nowe króliki z kapelusza, w stylu lewarowany skup długu lub wysyłanie pieniądza bezpośrednio do konsumentów, z pominięciem banków komercyjnych.
Nikt nie ma jednak już wątpliwości, iż nowa faza stymulowania gospodarki i inflacji będzie wymagała jednak raczej programów rozwojowych niż poszerzania interwencji przez banki centralne. Zbliżające się kampanie wyborcze w Niemczech i Francji powoli zaczną ogniskować wokół programów stymulujących, które ożywią gospodarki. Na analogiczne programy zdaje się być skazana Wielka Brytania, która zmierza prostą ścieżką do chaotycznego Brexit’u.
W bliskiej przyszłości należy zatem oczekiwać ogłoszenia różnych programów modernizacyjnych – zwłaszcza infrastrukturalnych – które będą niosły sporo ryzyk, jak powiększenie zadłużenia rządów, ale też nadzieje na uniknięcie kolejnej recesji lub powtórzenia globalnego kryzysu. Sporo w tym będzie kreatywnej księgowości i zabiegów na miarę tego, co zrobiono w Polsce z OFE i długiem w ich posiadaniu. Pod znakiem zapytania staną pojęcia takie, jak dyscyplina budżetowa i redukowanie zadłużenia.
W dłuższej perspektywie należy oczekiwać zdegenerowania polityki fiskalnej, nowych wojen walutowych i większej dawki sterowania gospodarką. Wszystko skończy się – raczej wcześniej niż później – kryzysem inflacyjnym i znajdziemy się znów w świecie, w którym w latach siedemdziesiątych XX wieku znalazły się gospodarki brytyjska i amerykańska. Do pełni obrazu braknie tylko bańki spekulacyjnej na rynku złota, która skończyła kryzys lat siedemdziesiątych i fazę niskiego wzrostu gospodarczego przy wysokiej inflacji. Jeśli historia miałaby się powtórzyć, to wykres metalu zaprasza do szukania dobrego schowka na złoto.
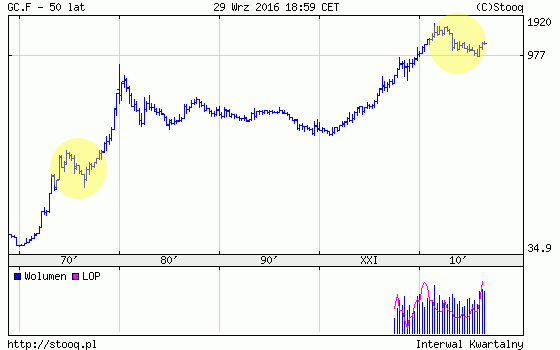
(źródło: Stooq.pl)



Dodaj komentarz