
Jedną z najlepszych znanych mi porad inwestycyjnych jest koncentrowanie się w inwestowaniu na czynnikach, nad którymi inwestor posiada największą kontrolę. Wśród tych czynników dwa wysuwają się na pierwsze miejsce: koszty transakcyjne i zobowiązania podatkowe.
Dwa powyższe czynniki to najprawdopodobniej najniżej wiszące owoce w inwestowaniu. Zerwanie ich to zapewne najprostszy sposób na poprawienie rzeczywistych stóp zwrotu, który może wykorzystać przeciętny inwestor.
Duża część państw rozwiniętych, w ramach promowanie oszczędności emerytalnych stworzyła uprzywilejowane podatkowo programy inwestycyjne. W Polsce takimi programami są IKE i IKZE.
Zastanawiałem się niedawno jak duże są korzyści podatkowe oferowane przez ten pierwszy program. Wiadomo, że w ramach IKE inwestycje całkowicie zwolnione są z podatku dochodowego w przypadku wypłaty środków po osiągnięciu uprawnień emerytalnych i spełnieniu dodatkowych warunków (dokonaniu wpłaty przynajmniej w 5 dowolnych latach kalendarzowych i dokonaniu przynajmniej połowy wartości wpłat na 5 lat przed wycofaniem środków). W przypadku wcześniejszego wycofania środków należy opłacić podatek dochodowy – w takim scenariuszu IKE zapewnia jedynie tarczę podatkową.
Postanowiłem sprawdzić czy gra warta jest świeczki. Zrobiłem bardzo prostą symulację korzystania z IKE przez 40 lat, powiedzmy od 25 do 65 roku życia. Założyłem maksymalne wykorzystanie limitu wpłat, który obecnie wynosi 11 238 i jest przywiązany do przeciętnego wynagrodzenia. Uprościłem sobie zadanie i przyjąłem roczne okresy inwestycyjne a więc założyłem, że podatek płaci się na początku roku. Wreszcie założyłem, być może zbyt pesymistycznie zdaniem części czytelników, 3% stopy zwrotu z portfela inwestycyjnego w okresie najbliższych 40 lat.
Ile wyniosłyby korzyści podatkowe z utrzymywania portfela inwestycyjnego w uprzywilejowanym podatkowo IKE w porównaniu z rachunkiem pozbawionym korzyści podatkowych? Przy wspomnianych wcześniej założeniach korzyści podatkowe sięgnęłyby niemal 110 tysięcy złotych. Korzystający z IKE inwestor zgromadziłby około 873 tysiące kapitału (z czego 423 tysiące to zyski). Niekorzystający z IKE inwestor zgromadziłby 764 tysiące (z czego 315 tysięcy to zyski). Poniższy wykres pokazuje krzywą kapitału obydwu portfeli.
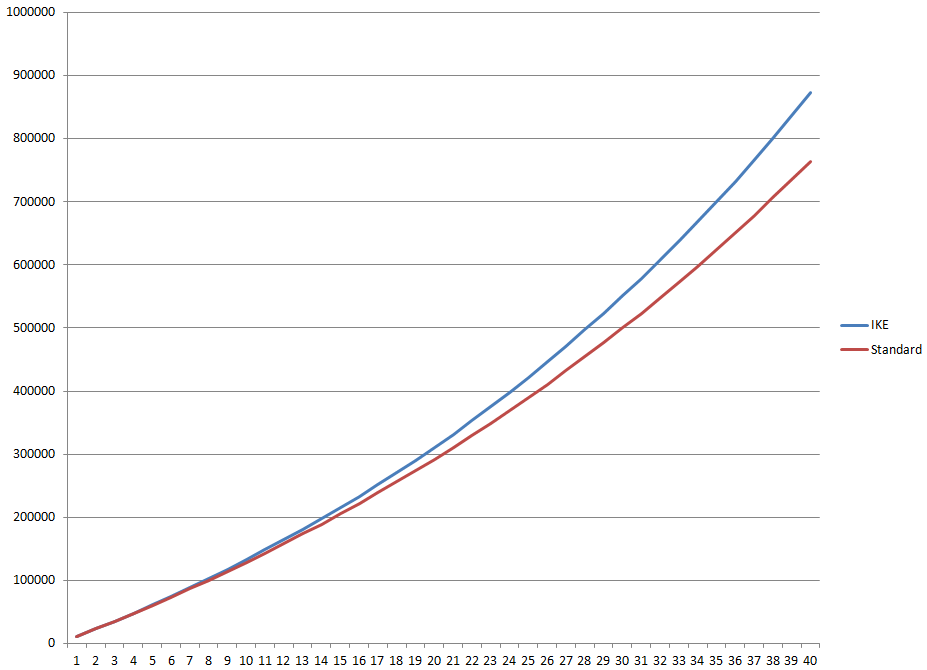
Naturalnie, im wyższe założymy rynkowe stopy zwrotu tym wyższe będą korzyści podatkowe. Przy średniorocznych stopach zwrotu na poziomie 5% wyniosłyby już ponad 300 tysięcy złotych ( 1,425 mln do 1,125 mln).
Wydaje się, że nawet wspomniane w mniej optymistycznym scenariuszu 110 tysięcy złotych to dla przeciętnego inwestora kwota, koło której nie chciałby przejść obojętnie. Można zaryzykować stwierdzenie, że korzyści finansowe z uprzywilejowania podatkowego w ramach IKE mogą się okazać dla przeciętnego Polaka dużo większe niż korzyści ze wzbudzających sporo kontrowersji subwencji w ramach programu Rodzina na Swoim.
Moim zdaniem specjalne programy emerytalne mają jeszcze jedną zaletę, którą wielu potencjalnych inwestorów może ignorować – tworzą bodziec do oszczędzania i swego rodzaju kotwicę dla dolnego progu rocznych oszczędności emerytalnych. To są istotne korzyści jeśli weźmie się pod uwagę, że niemal wszystkie dostępne dane empiryczne wskazują, że przeciętni mieszkańcy państw rozwiniętych zbyt mało odkładają na emeryturę, przynajmniej w porównaniu do tego ile powinni odkładać by zapewnić sobie pożądany przez siebie poziom emerytalnych dochodów.
 |
|



