

Zastanawialiście się czy doradcy kredytowi, którzy w latach 2007-2008, przy historycznie niskim kursie franka szwajcarskiego, polecali aspirującej polskiej klasie średniej kredyty hipoteczne w CHF sami zaciągali w tym okresie denominowane we franku kredyty?
Chciałbym poznać odpowiedź na to pytanie i mam nadzieję, że jakiś zdolny badacz znajdzie sposób na przeprowadzenie takiej analizy. Być może ktoś inny ustali czy doradcy klienta w bankach polecający w latach 2006-2007 fundusze małych i średnich (MiŚ) spółek sami w tym okresie inwestowali w tym segmencie rynku. A czy pracownicy Amber Gold albo ich znajomi i rodziny powierzali swoje oszczędności tej spółce?
Trzech amerykańskich badaczy – Ing-Haw Cheng, Sahil Raina, i Wei Xiong (CRX) – przeprowadziło analizę zainspirowaną ideą wspomnianą w powyższych akapitach. CRX zbadali jak zachowywali się na amerykańskim rynku nieruchomości pracownicy sektora sekurytyzacji kredytów hipotecznych. Rozwój sekurytyzacji kredytów hipotecznych podawany jest często jako jedna z istotnych przyczyn bańki na rynku nieruchomości, a pośrednio kryzysu finansowego. Cheng, Raina i Xiong próbowali sprawdzić czy managerowie średniego szczebla z sektora sekurytyzacji kredytów hipotecznych (SKH) zdawali sobie sprawę z bańki na rynku nieruchomości i czy ta świadomość wpłynęła na ich decyzje inwestycyjne. Mimo istotnych ograniczeń badania CRX wnoszą interesujące informacje do dyskusji o bańkach spekulacyjnych.
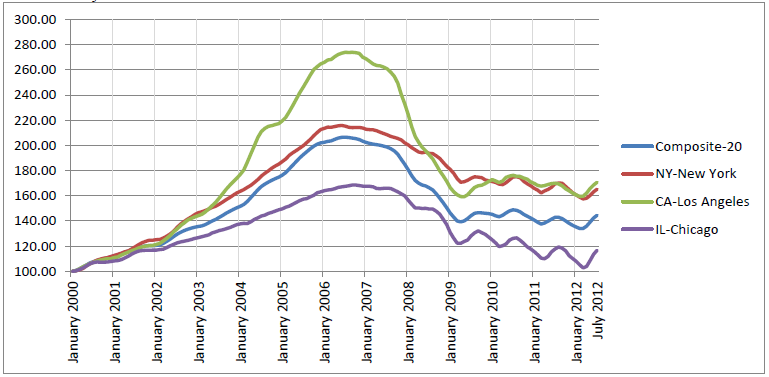
CRX zdobyli informacje o uczestnikach konferencji sektorowej z 2006 roku (konferencji Amerykańskiego Forum Sekurytyzacji) a następnie, korzystając z rozległej bazy danych, dokonali analizy transakcji zawieranych przez uczestników tej konferencji (związanych z sektorem SKH) na amerykańskim rynku nieruchomości w latach 2000-2010. Co więcej, badacze zestawili tę grupę z dwoma podobnymi grupami kontrolnymi – analitykami rynku akcji (nie zajmującymi się sektorem nieruchomości) oraz prawnikami (nie zajmującymi się rynkiem nieruchomości). Pod względem demograficznym i ekonomicznym wszystkie trzy grupy są podobne, przede wszystkim podobnie zamożne (analitycy rynku akcji doświadczyli nawet podobnego szoku dochodowego w okresie boomu). Jednak tylko pracownicy sektora SKH dysponowali wewnętrznymi, sektorowymi informacjami o rynku nieruchomości.
Następnie badacze sprawdzili czy transakcje managerów średniego szczebla z sektora SKH zdradzają oznaki:
- prób wyczucia rynku (wzrost popularności dezinwestycji, czyli wychodzenia z rynku, w okresie przed załamaniem rynku)
- ostrożności na rynku w okresie końcowej fazy boomu, w latach 2004-2006 (relatywnie mniejszej popularności transakcji zakupów drugich nieruchomości i związanych z przenoszeniem się do większych domów)
- konserwatywnego podejścia w okresie końcowej fazy boomu (czyli kupowania relatywnie tańszych w stosunku do wysokości dochodów nieruchomości)
Co się okazało? Badacze nie znaleźli przekonywujących dowodów na to, że zachowanie managerów średniego szczebla z sektora SKH na rynku nieruchomości sugerowało, że byli oni świadomi bańki spekulacyjnej na rynku nieruchomości. CRX nie zauważyli wzrostu popularności wychodzenia z rynku nieruchomości przed kryzysem ani oznak ostrożności w końcowej fazie boomu. Jeśli już, zdaniem CRX pracownicy sektora SKH bardziej agresywnie niż analitycy rynku akcji zwiększali ekspozycję na rynek nieruchomości w tym okresie. W podsumowaniu badacze napisali, że nie znaleźli dowodów, że pracownicy sektora SKH swoimi transakcjami na rynku nieruchomości zdradzali świadomość narastających problemów na rynku nieruchomości i przewidzieli nadchodzące załamanie.
Wspomniałem wcześniej, że analiza CRX ma istotne ograniczenia. Zwrócę uwagę na dwa – moim zdaniem najważniejsze. Po pierwsze, zakup nieruchomości (zwłaszcza zakup pierwszego domu) nie jest nigdy decyzją czysto inwestycyjną. W transakcjach na rynku nieruchomości dużą rolę odgrywają czynniki niefinansowe. Zakup nieruchomości posiada silny aspekt konsumpcyjny. Często zakup domu posiada też aspekt sygnalizacyjny, związany z reputacją, statusem społecznym. Po drugie, badani przez CRX pracownicy sektora sekurytyzacyjnego należeli do zamożnego segmentu kupujących – mediana ich dochodów wynosiła około 200 tysięcy dolarów co lokowało ich wśród 5% najlepiej zarabiających Amerykanów i sprawiało, że operowali na rynku nieruchomości przeznaczonym dla zamożnych klientów (przeciętna cena kupowanych nieruchomości wynosiła około 760 tysięcy dolarów). Ten segment rynku istotnie różnił się od segmentu związanego z kredytami hipotetycznymi typu subprime.
Mimo tych ograniczeń, badania CRX zachęcają do niewygodnego spojrzenia na ostatni kryzys finansowy, na naturę baniek spekulacyjnych i epizodów niskich standardów etycznych w sektorze finansowym (takich jak masowe sprzedawanie aktywów finansowych, na przykład funduszy MiŚ, na szczycie koniunktury). Napisałem niewygodnego bo naturalną potrzebą wielu ludzi jest widzieć takie wydarzenia w konwencji zorganizowanych machinacji, manipulacji. Idea, że wydarzenia o fatalnych konsekwencjach są następstwem nagromadzenia się wielu prostych błędów, że nie stoi za nimi zorganizowana siła, wydaje się naruszać jakieś wewnętrzne poczucie sensu, wyobrażenie o funkcjonowaniu świata.
CRX sugerują, że ludzie znajdujący się w centrum bańki na amerykańskim rynku nieruchomości mogli nie wiedzieć o jej istnieniu albo nie zdawać sobie sprawę z jej nietrwałości. Ta hipoteza nie wydaje się mi nieprawdopodobna. Także na trzy postawione na początku niniejszego tekstu pytania (o kredyty hipoteczne, fundusze MiŚ i Amber Gold) moja intuicja podpowiada odpowiedź: to całkiem możliwe.
Nie jest to oczywiście dowód, że w sektorze finansowym nie było osób świadomych nadchodzących problemów na rynku nieruchomości i świadomie eksploatujących powiększającą się bańkę spekulacyjną. Jak podkreślają CRX nie jest to także powód by bagatelizować problem złej konstrukcji bodźców i anty-bodźców w sektorze finansowym. Badania CRX wskazują raczej, że obydwa te mechanizmy mogły być wzmacniane przez niedostrzeganie problemów przez osoby znajdujące się w centrum nadchodzącego kryzysu.



Dodaj komentarz