

Nie wiem kiedy po raz pierwszy zetknąłem się z twierdzeniem „przez większość czasu rynek porusza się w trendzie bocznym”. Na pewno było to na początku mojej przygody z giełdą, czyli w połowie lat ’90. Wydawało mi się, że mogłem je spotkać w „Sztuce spekulacji” Zenona Komara, jednej z pierwszych książek o rynku, jakie przeczytałem. Niestety nie udało mi się tam znaleźć tego stwierdzenia (jak również w nowszej wersji). W „Analizie technicznej” Murphy’ego pojawia się stwierdzenie „przynajmniej przez jedną trzecią czasu, licząc ostrożnie, ceny poruszają się wewnątrz formacji horyzontalnej”.
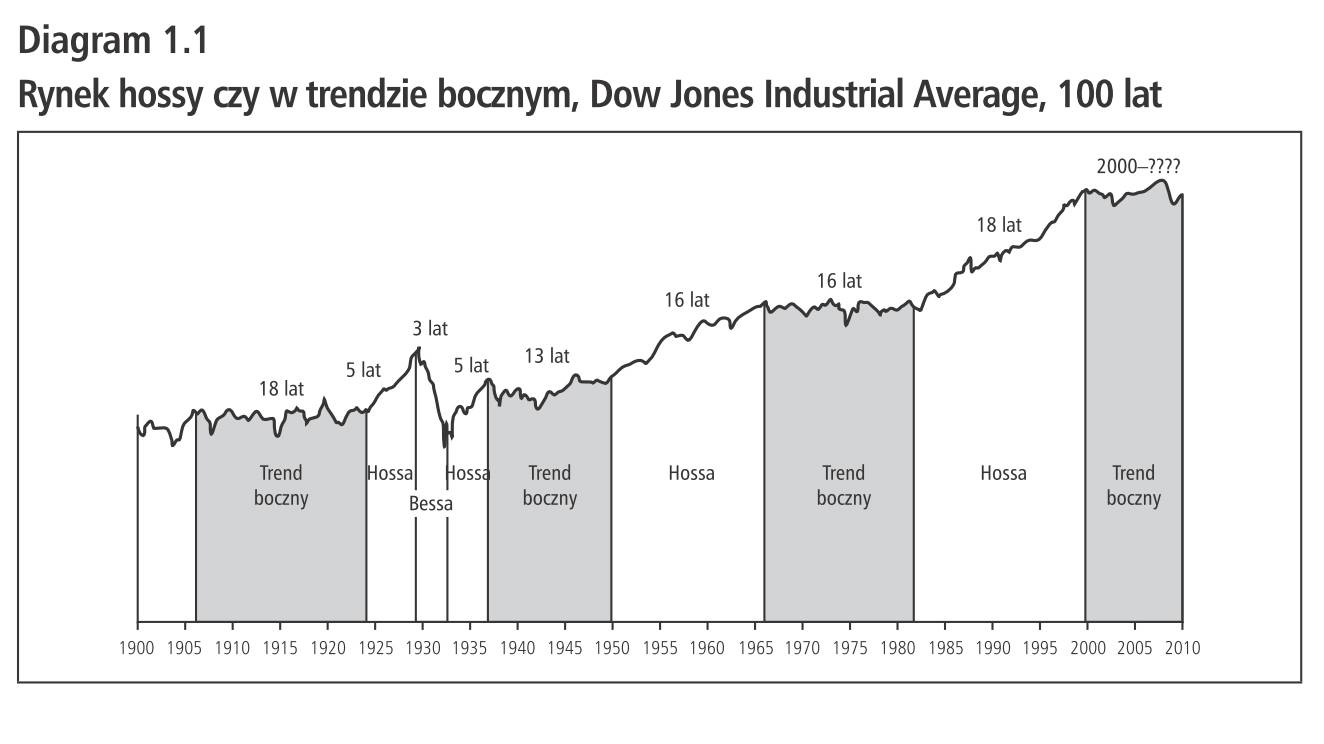
Vitaliy Katsenelson pisze, że średnio trend boczny na rynku amerykańskim trwa 17 lat i pokazuje ten niezwykle sugestywny obrazek:
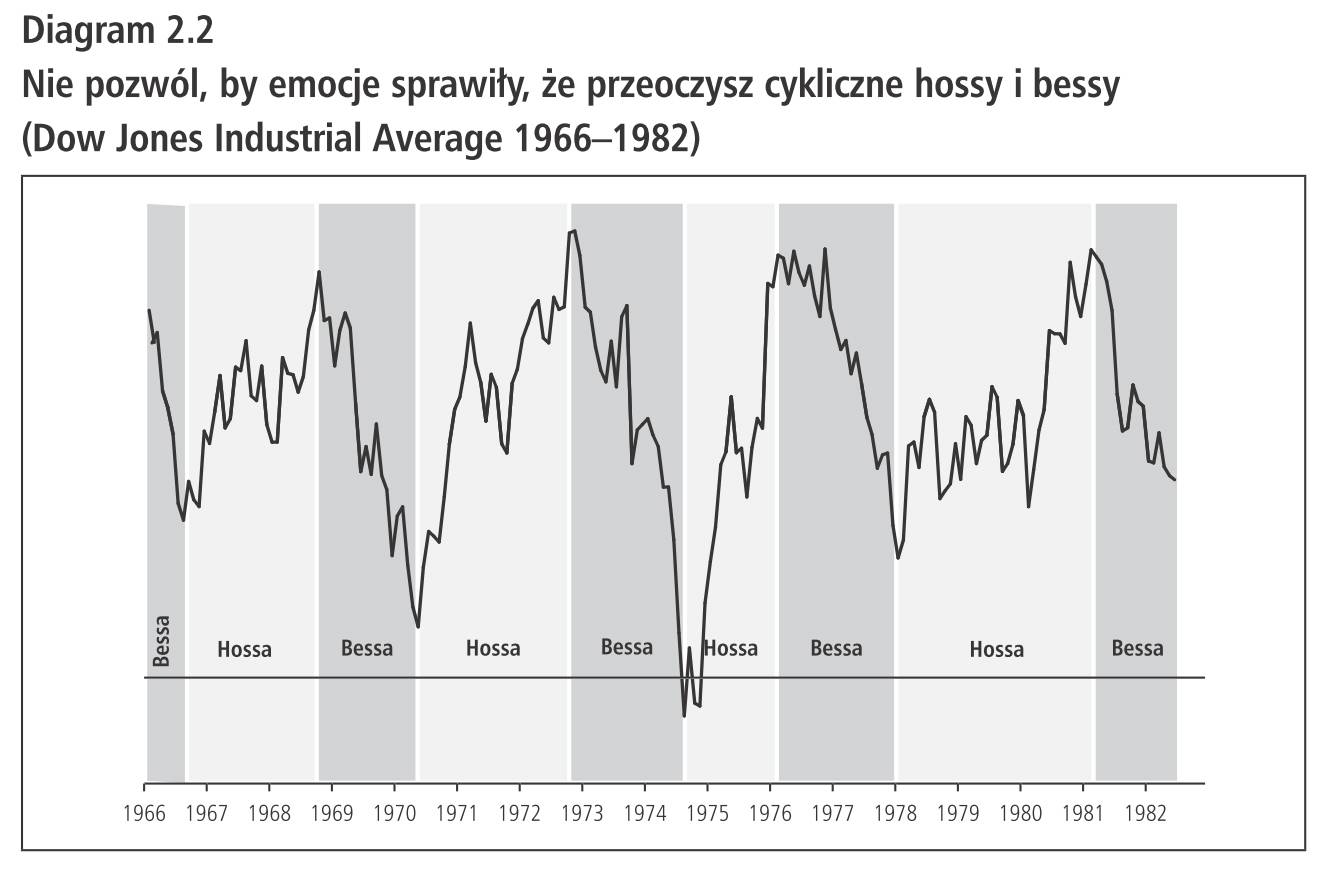
Ten ostatni zakończony trend boczny w latach 1966-1982 może wyglądać frustrująco na wykresach obejmujących kilkadziesiąt lat, co nie przeszkadza, żeby w jego ramach pojawiały się kilkuletnie hossy i bessy
Patrząc jednak na wykresy rynku amerykańskiego z lat 60-90 nie musimy się specjalnie dziwić, że ktoś ukuł tezę, zgodnie z którą rynek przez sporą część czasu (pewnie to będzie zależało od perspektywy i zarabianych pieniędzy) porusza się w trendzie bocznym. W swoich wspomnieniach Jim Rogers zwraca uwagę na to, że lata 50-70 to zastój w świecie finansów (swoją drogą podobny prognozuje na najbliższe lata; w tej opinii nie jest odosobniony – podobne zdanie ma Katsenelson), związany między innymi z brakiem koniunktury na rynku akcji.
Prawdopodobnie wielu czytelników, chciałoby aby na naszym rynku panował właśnie taki „trend boczny” z jakim mamy do czynienia na rynku amerykańskim – rok temu najważniejsze indeksy pokonały szczyty z 2000 i z 2007 roku i systematycznie pną się ku górze. Gdy spojrzymy na nasze rodzime podwórko sytuacja nie wygląda tak różowo. Zarówno WIG, jak i WIG20 pozostają poniżej szczytu z 2007 roku. O ile jednak w przypadku tego pierwszego (czyli indeksu szerokiego rynku) możemy patrzeć z pewnym optymizmem, wzrósł od dołka w 2009 roku ponad 150%, zaś od 2012 blisko 40%, to indeks 20 największych spółek, faktycznie prezentuje „rynek tchórzliwego lwa” (według terminologii Katsenelsona). Co prawda jest wyżej o 100 procent niż w 2009 roku, ale właśnie zbliża się trzeci rok stagnacji. WIG20 od sierpnia 2011 porusza się w kanale 2000-2600 punktów, który dodatkowo w ostatnim roku jeszcze bardziej się zawęził.
Jako ciekawostkę „z czego wziął się wzrost” indeksu WIG zerknijmy na wykres porównujący stopę zwrotu indeksów WIG, WIG20 i WIG20TR. Tylko WIG20 nie uwzględnia w swojej budowie dywidend wypłacanych przez spółki (więcej o różnicach między indeksami https://blogi.bossa.pl/2013/02/08/czas-na-eksperymenty/).
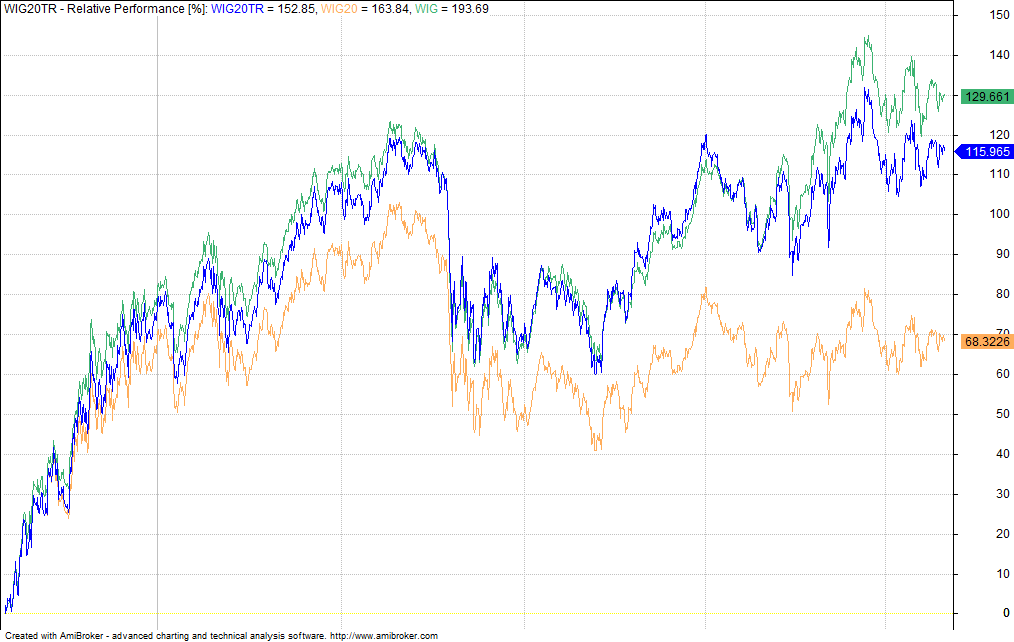
Ten ostatni przykład być może powiewa optymizmem, jeśli jest się inwestorem w wartość, poszukuje dywidend, czy ma bardzo długą perspektywę. Co jednak w sytuacji tych wszystkich, którzy związali się z indeksem WIG20, który jak widzimy od trzech lat robi „jeden krok w górę, jeden w dół”? Mówiąc wprost, jak mają się z tym czuć gracze na rynku kontraktów na WIG20?
Spojrzenie na ich aktywność w ciągu ostatnich pięciu lat, jednoznacznie daje odpowiedź na to pytanie – oni czekają.
Średni półroczny wolumen obrotu kontraktami jest w tej chwili o blisko połowę niższy, niż pod koniec 2011 roku. Dopóki nie wróci wyraźny trend (właściwie nie ma znaczenia, czy wzrostowy, czy spadkowy), trudno oczekiwać zmian. Aktywność będzie malała. Z całą pewnością poza trendem średnioterminowym, znaczenie mają również codzienne ruchy. Tu również jest niewiele lepiej. W latach 2006 – 2009 średnia dzienna zmienność kontraktów utrzymywała się powyżej 60 punktów (okresowo dochodząc do 90). W tej chwili, od połowy 2012 roku pozostaje nieco poniżej 40 punktów, zaś na pojedynczych sesjach spada poniżej 20.
Podobna sytuacja miała miejsce od połowy 2001- do połowy 2003 – zanik aktywności na rynku skutkował odchodzeniem od rynku kontraktów (choćby na rzecz nieśmiało wówczas pojawiającego się forexu). Ówczesne zniechęcenie było bardzo mocne, choć trwało dwa lata. W tej chwili zbliżamy się do czwartego roku marazmu. W międzyczasie mieliśmy do czynienia z hossą w segmencie małych i średnich spółek, rekordami na pojedynczych akcjach i to mogło nieco złagodzić nasze postrzeganie kontraktów i indeksu WIG20.
Nieuchronnie zbliża się moment, w którym kontrakt na WIG20 będzie notowany wyłącznie z dwukrotnie większym mnożnikiem. To jeden ze sposobów na poradzenie sobie z aktywizacją rożnych grup graczy – być może na początek wystarczy by day-traderzy odczuli, że nawet sesja z rozpiętością 20 punktową, pozwoli na jakieś działania. Zmiana ta ma sporo przeciwników (i wśród klientów, i wśród brokerów). Aktywność na nowych kontraktach też nie jest imponująca. Niemniej jednak wydaje się, że okres marazmu jest dobrym czasem na dokonywanie zmian, eksperymenty, choćby nawet per saldo po czasie okazały się nieudane. W globalnym rozrachunku i tak sytuacja zmieni się w chwili, gdy na rynku zapanuje silny trend. Dla uproszczenia przyjmijmy, że będzie to hossa. Jestem gotów się założyć (poprzedni zakład związany z nowym mnożnikiem przegrałem), że gdy indeks WIG20 będzie rósł o kolejne 100 punktów w krótkim czasie, owo 20 złotych za jeden punkt będzie uznawane za jeden z najmocniejszych argumentów za handlem kontraktami.
Ponieważ sporo osób bardzo protestuje przeciw tej zmianie, dedykuje im rysunek z niedawnego NewYorkera
http://www.newyorker.com/images/2014/05/05/cartoons/140505_cartoon_042_a18183_p465.jpg
**
Źródła:
„Sztuka spekulacji”, Zenon Komar, wyd. PRET 1993
(oraz zaktualizowana i rozbudowana „Sztuka spekulacji po latach”, wyd. Linia 2011)
„Jak zarabiać na rynku, który zmierza donikąd” Vitaliy Katsenelson, wyd. Linia, 2013
„Analiza techniczna rynków finansowych”, John Murphy, wyd. Wig-Press, 1999
„Street smarts”, Jim Rogers, Crown Bussines, 2013



Dodaj komentarz