

W czym tkwi tajemnica tak niskich, maksymalnych obsunięć kapitału w strategii zajmowania pozycji przy wzroście o określoną ilość tików od otwarcia sesji w przypadku małych i średnich spółek?
Rozpatrzenie tego zjawiska to świetny materiał edukacyjny. Żeby to przeanalizować zróbmy ponowny test, tym razem jednak indywidualnie dla każdej spółki wchodzącej w skład portfela nazwanego przeze mnie roboczo w poprzednich wpisach „AkcjePolskie”.
Zasady przyjmujemy podobne jak w poprzednich testach:
Kupno danego papieru następuje gdy kurs rośnie o minimum 1 tik powyżej ceny otwarcia sesji.
Zamknięcie pozycji zawsze na zakończenie sesji, bez względu gdzie ono wypada (zamykamy również w przypadku straty).
Test przeprowadziłem osobno na każdej spółce z analizowanego portfela 30 akcji (spółki notowane na GPW poza indeksem WIG30), w miarę płynnych i zmiennych (portfel: AkcjePolskie).
Wszystkie dane do testów pochodzą z bazy bossa.pl.
Kapitał początkowy 100 000 PLN.
Ponieważ teraz testuję każdą spółkę oddzielnie, by sprawdzić jak przeszła weryfikację handlowana osobno, więc wielkość pozycji każdorazowo wyniosła 90% kapitału dostępnego na początku sesji. To tyle co poprzednio 30 spółek po 3% każda gdyby na wszystkich padł sygnał kupna jednocześnie. Nie będą to więc identyczne warunki, ale chodzi tu raczej o uchwycenie tendencji a nie aptekarską dokładność.
Test obejmował okres 1.01.2001 – 18.03.2014
Prowizja: przy kupnie – 0,38%, przy sprzedaży – specjalna stawka daytradingowa w wysokości 0,15% dla klientów DM BOŚ.
Poniższy diagram pokazuje wyniki testów kolejnych 30 spółek:
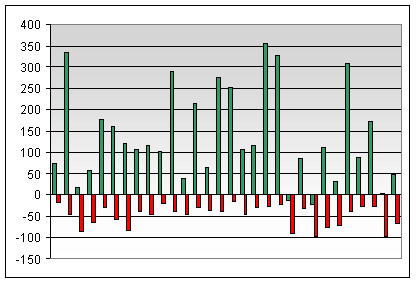
Słupki zielone pokazują ile wyniosły w procentach poszczególne roczne, składane stopy zwrotu netto (CAGR, po odliczeniu w/w prowizji) dla każdego testowanego papieru. Słupki czerwone (na prawo od słupków zielonych) to towarzyszące zyskom okresowe, największe obsunięcia kapitału.
Aby nie być posądzony o optymalizację portfela, wsadziłem celowo do niego kilka spółek, które wyraźnie opierają się tej strategii. Jak np. BRE, które przyniosło średnioroczną stratę –22% przy maxDD=97%, czy Millenium: CAGR= -14% i maxDD=91% albo Impexmetal: CAGR=2% i maxDD=98%. Gdyby zastąpić je „porządnymi” papierami osiągi portfela byłyby znacznie wyższe. Po drugiej stronie znalazły się prawdziwe rakiety: Variant z CAGR=356% i maxDD=27% lub Asbis z CAGR=336% i maxDD=46%. Jedna ze spółek (nie ujęta w tym portfelu) w testach historycznych wskazała CAGR równy 2200% co jest już prawdziwym szaleństwem.
Zwykła średnia arytmetyczna liczona ze stóp zwrotu wszystkich 30 spółek handlowanych osobno wyniosła 138%, a więc niemal 38 punktów procentowych wyżej niż CAGR całego portfela (pokazywałem go w poprzednim wpisie).
Natomiast maksymalne obsunięcie (maxDD) liczone średnią arytmetyczną z 30 spółek wyniosło 48,5% czyli ponad 40 punktów procentowych więcej niż maxDD portfela.
Granie tylko jedną spółką wg tej strategii może przynieść więc rozczarowanie z powodu dwucyfrowych obsunięć kapitału. Dla osiągnięcia jak najniższych strat po drodze należy więc utworzyć zdywersyfikowany portfel, który zoptymalizuje użycie kapitału i bardzo znacznie obniży obsunięcie sumaryczne. Wówczas nawet te firmy, które pokazują tragiczne zjazdy kapitału, nie obciążą nadmiernie zysków. Rozkłady zysków i strat liczone dla całego portfela układają się bowiem zdecydowanie inaczej niż dla pojedynczych spółek tradowanych z osobna. Ponieważ kursy nie wszystkich spółek spadają tego samego dnia więc niższa korelacja stóp zwrotu i naprawdę spore dni wzrostowe pomagają w obniżeniu maksymalnego obsunięcia całego portfela do 1-cyfrowej wartości. To prawdziwe marzenie każdego inwestora.
Zwrócę uwagę, że otwieranie pozycji przy wzroście kursu o minimum 1 tik POWYŻEJ otwarcia naprawdę ma znaczenie. Porównajmy bowiem wyniki do dwóch innych testów:
1/ Zajęcie pozycji zawsze na otwarcie sesji i wyjście na koniec sesji przynosi ujemne stopy zwrotu i ogromne obsunięcia. Uniknięcie więc dni gdy maksimum sesji jest jednocześnie jej otwarciem ma w tej strategii ogromne znaczenie.
2/ Strategia odwrotna czyli kupno gdy kurs spada o X tików poniżej otwarcia przynosi równie tragiczne stopy zwrotu i obsunięcia. Statystyczna przewaga ma sens tutaj w takim razie jedynie gdy kupujemy powyżej otwarcia.
Przypomnę ponownie, że to jedynie teoretyczny model, oparty na historycznych stopach zwrotu, które nie muszą wcale się powtórzyć w przyszłości. Do tego model obejmuje spółki małe i średnie z notowań ciągłych, ale ich płynność nadal pozostawia nieco do życzenia, co zresztą jest powodem opisywanych nieefektywności.
-kat—-



Dodaj komentarz