

Problem losowości na rynkach finansowych i wynikających z niego szczęścia i pecha w generowaniu wyników inwestycyjnych ma istotne znaczenie ponieważ bardzo utrudnia ocenę jakości procesu inwestycyjnego.
Badania przeprowadzone przez czwórkę naukowców z uniwersytetów w Barcelonie i w Sydney pokazują, że trudności te mogą leżeć głębiej niż można tego oczekiwać a część ludzi może mieć poważny problem z odróżnieniem losowości i umiejętności, nawet w oczywistych sytuacjach.
Trudno o bardziej opartą o losowość czynność niż zgadywanie wyników rzutów monetą. Eksperyment przeprowadzony przez Bou, Brandts, Cayon i Guillen pokazują, że część ludzi może mieć problem z zaakceptowaniem roli losowości nawet w tak oczywistym przypadku. Wyniki wspomnianego eksperymentu są tym bardziej intrygujące, że jego uczestnikami byli studenci ostatniego roku zarządzania (business) a przeprowadzono go w trakcie wykładu z Analizy Rynków Kapitałowych. Uczestnicy eksperymentu dysponowali więc potrzebną wiedzą z dziedziny prawdopodobieństwa.
Eksperyment miał trzy fazy. W pierwszej fazie uczestników podzielono na dwie grupy. Osoby z 20 osobowej grupy A zgadywały 5 kolejnych rzutów monetą. Za każdy poprawny typ otrzymywały 2 euro, za błędy typ otrzymywały 0 euro. Członkowie 28 osobowej grupy B obserwowali te zawody.
Następnie 6 uczestników z grupy A wyproszono z sali a członkowie grupy B poddani zostali drugiej fazie eksperymentu. Powiedziano im, że z 6 wyproszonych z sali graczy zostaną wybrani dwaj – z najwyższą i najniższą liczbą trafień – którzy będą zgadywać następne 5 rzutów monetą. Wszyscy uczestnicy grupy B zostali przypisani do gracza z najmniejszą ilością trafień i ich wygrana zależeć będzie od tego jak sobie poradzi w kolejnej rundzie zgadywania.
Uczestnicy grupy B mogli jednak zmienić „swojego” gracza i w tym celu musieli napisać cenę (pomiędzy 0 a 10 euro, z krokiem 0,5 euro), którą gotowi są zapłacić za zmianę. Uczestnicy grupy B nie wiedzieli ile poprawnych trafień mieli najgorszy i najlepszy gracz (mogli mieć z poprzedniej fazy eksperymentu od 0 do 5 trafień) dlatego musieli podać cenę, którą gotowi są zapłacić dla każdej kombinacji (z 0 do 1, z 0 do 2 i tak dalej aż do z 4 do 5).
Członkowie grupy B otrzymali 10 euro. Ci, którzy nie dokonali zmiany mieli stawiać 2 euro na każdy z 5 typów gracza, którego im przydzielono. Wygrywali dwukrotność gdy gracz trafił. Ci, którzy dokonali zmiany stawiali taką samą kwotę na każdy z 5 typów ale 10 euro kapitału pomniejszono o cenę, którą zapłacili za zmianę. Także wygrywali dwukrotność gdy ich gracz poprawnie odgadł rzut monetą. To była trzecia faza badania.
Nie chcę dodatkowo gmatwać konstrukcji tego eksperymentu* dlatego przejdę do najważniejszego rezultatu – 23 na 28 uczestników grupy B, a więc 82%, gotowych było zapłacić za zmianę reprezentującego ich gracza z tego, który miał niewiele trafień w zgadywaniu rzutu monetą w poprzedniej rundzie na tego, który miał wiele trafień.
Michael Mauboussin w ten sposób przedstawił graficznie wyniki badania Bou, Brandts, Cayon i Guillen:
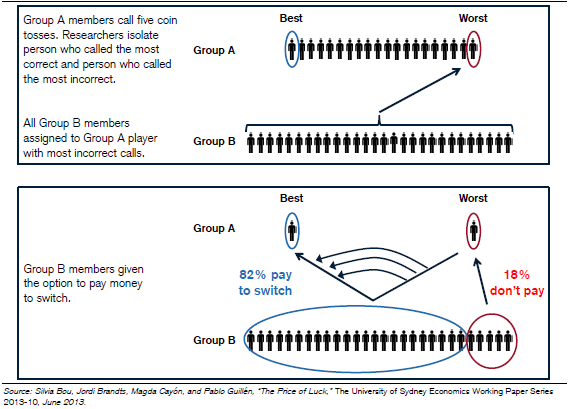
Przeciętnie uczestnicy eksperymentu z grupy B gotowi byli płacić niemal 3 euro (a więc 30% swojego kapitału) za to by reprezentował ich gracz z idealnymi wynikami z fazy I (5 trafień) a nie gracz z zerową liczbą trafień.
Przeprowadzony eksperyment ma wiele wad – obejmował niewielką grupę specyficznych ludzi. Pieniężne stawki w eksperymencie były niewielkie.
Z drugiej strony jego uczestnikami byli ludzi, którzy teoretycznie powinni posiadać świeżą wiedzę o tym, że nie ma czegoś takiego jak umiejętność przewidywania rzutu monetą i pomniejszanie swojego kapitału w celu uzyskania dostępu do gracza z większym odsetkiem trafnych typów jest z ekonomicznego punktu widzenia pozbawione sensu. Nie ma przecież żadnego powodu by oczekiwać, że ta passa trafnych typów będzie kontynuowana ponieważ nie ma sposobu na trafne prognozowanie rzutu monetą.
Bou, Brandts, Cayon i Guillen przyznali, że przeprowadzili wcześniej taki sam eksperyment** (z 31 uczestnikami grupy B), w którym aż 87% uczestników gotowych było płacić „za dostęp do umiejętności zgadywania rzutu monetą”.
Bou, Brandts, Cayon i Guillen dostarczyli więc kolejną obserwację bardzo silnego efektu wyniku (outcome bias) czyli tendencji do oceniania jakości procesu decyzyjnego w oparciu o rezultaty decyzji. Część ludzi ma olbrzymie problemy z zaakceptowaniem roli losowości i chęć posiadania nawet iluzorycznej kontroli nad procesem sprawia, że gotowi są płacić za iluzoryczne umiejętności.
Niewiele jest dziedzin życia, w którym efekt ten jest lepiej widoczny niż rynek finansowy.
* Zgodnie z konstrukcją o tym czy po wypisaniu cen uczestnik grupy B będzie mógł zmienić gracza decydowano metodą Beckera–DeGroota–Marschaka
** Badacze zdecydowali się powtórzyć badanie ponieważ obawiali się, że wpływ na wyniki pierwszego eksperymentu miała możliwość komunikowania się uczestników



Dodaj komentarz