

Pierwsze notowanie chińskiego indeksu giełdowego (Shanghai Stock Exchange Composite Index) i polskiego indeksu giełdowego (WIG) dzieli zaledwie kilka miesięcy. SHCOMP został stworzony w grudniu 1990 a WIG w kwietniu 1991 roku.
Pomyślałem więc, że zapytam czytelników, który z tych indeksów przyniósł inwestorom wyższą stopę zwrotu ale sytuację komplikuje fakt, że WIG jest indeksem dochodowym a SHCOMP jest indeksem cenowym.
Niedawno minęła dwudziesta rocznica pierwszego notowania chińskiej spółki na giełdzie w Hong Kongu. Wydarzenie to było pretekstem dla Bloomberga do podsumowania ostatniego dwudziestolecia na chińskim rynku akcyjnym. Co się okazało?
The MSCI China Index (uwzględniający dywidendy, obejmujący walory dostępne dla zagranicznych inwestorów) zyskał od połowy lipca 1993 zaledwie 14%.
Hang Seng China Enterprises Index (bez dywidend, obejmujący chińskie spółki notowane w Hong Kongu – tzw. H shares) zyskał w tym czasie 138%.
Shanghai Composite Index (bez dywidend, obejmujący chińskie spółki notowane w Chinach – tzw. A shares i B shares) zyskał 143%.
Bloomberg zestawia te dane ze stopą zwrotu S&P 500 – 452% oraz stopą zwrotu z rynków wschodzących (MSCI Emerging Markets Index) – 322%. WIG zyskał w tym czasie około 1217%.
W takim zestawieniu zyski inwestorów na chińskim rynku akcyjnym wyglądają bardzo słabo. Tym bardziej, że w ostatnich dwudziestu latach chińska gospodarka wzrosła dwunastokrotnie (wartość PKB) a poziom życia jedenastokrotnie (PKB per capita).
Poniższy wykres porównuje SHCOMP, WIG i WIG20 (z danych Stooq, dane przed kwietniem 1994 są oparte o zachowanie WIG). Dane przekształciłem tak by wartością bazową indeksów było 100:
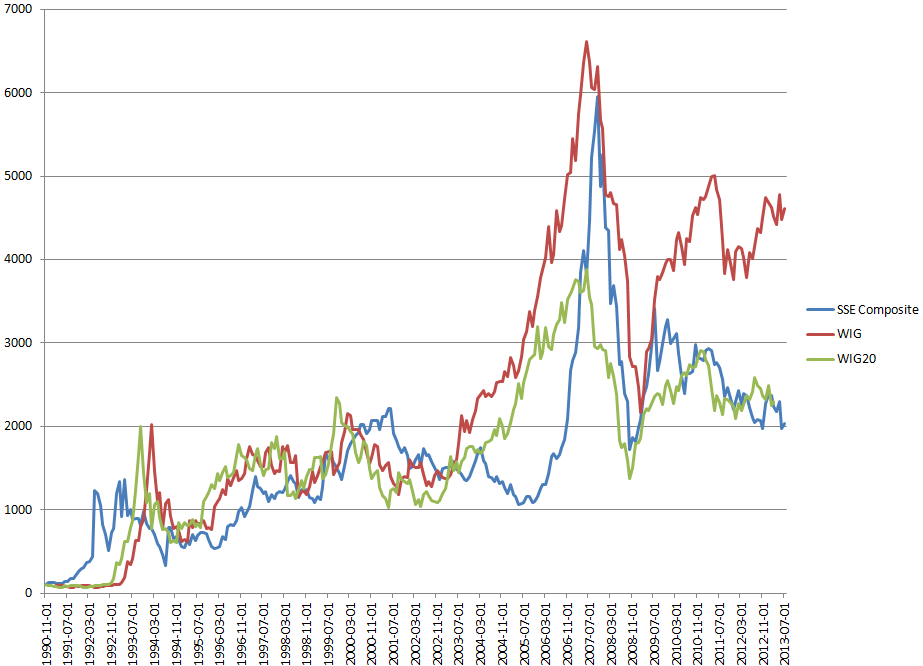
Gdy przeczytałem artykuł Bloomberga pomyślałem, że trudno o lepszą ilustrację faktu, że giełda nie odzwierciedla doskonale sytuacji gospodarczej a optymistyczne perspektywy rozwoju gospodarczego nie muszą oznaczać atrakcyjnych stóp zwrotu z inwestycji na rynku akcyjnym. Z fundamentalnego punktu widzenia zachowanie rynku akcyjnego powinno być determinowane zachowaniem zysków (są one bazą dla dywidendy) spółek notowanych na rynku akcyjnym. Wzrost PKB zwiększa bazę, z której spółki mogą czerpać zyski ale nie musi oznaczać automatycznego wzrostu zysków.
Na zachowanie rynku akcyjnego wpływ ma także wycena – teoretycznie, wzrost zysków przedsiębiorstw nie musi generować wzrostu na rynku akcyjnym lecz może służyć doprowadzeniu z wyceny z obszaru przewartościowania do obszaru neutralnego. Taka sytuacja mogła mieć miejsce w Chinach w ostatnich dwudziestu latach – od początku istnienia do połowy lipca 1993 roku SHCOMP wzrósł około 10-krotnie ( w dwa i pół roku).
Zauważyłem, że indywidualni inwestorzy bardzo często operują przy założeniu, że dobre perspektywy gospodarcze muszą oznaczać dobre perspektywy na rynku akcyjnym albo, że dobre perspektywy rozwoju spółki muszą oznaczać dobre perspektywy dla jej kursu. Sytuacja jest zdecydowanie bardziej skomplikowana.
W artykule Bloomberga znajduje się jeszcze jedna hipoteza, która może zainteresować polskich inwestorów. Autorzy tekstu cytują zarządzającego, który zwrócił uwagę, że na stopy zwrotu chińskich indeksów negatywnie wpływa duży udział w indeksach kontrolowanych przez państwo korporacji, które przedkładają polityczne interesy ponad zyski akcjonariuszy. Kto wie, może chiński rząd zmusza chińskie przedsiębiorstwa do budowania nierentownych elektrowni albo przeprowadzania politycznie motywowanych akwizycji pozbawionych ekonomicznego sensu? Z całą pewnością jest to czynnik ryzyka, którzy inwestorzy powinni wziąć pod uwagę.



Dodaj komentarz