Po wygaśnięciu tarczy podatkowej cena diesla na stacjach benzynowych w Polsce zbliżyła się we wrześniu do 9 zł, pobiła rekordy z 2022 roku i ustanowiła historyczny szczyt.
Jednocześnie cena ropy naftowej znajduje się kilkanaście procent poniżej maksimów z 2022 roku, a kurs dolara jest ponad 20% niższy niż w czasie „geopolitycznej paniki” z 2022 roku.
Zestawienie tych trzech faktów to żyzny grunt dla spiskowych teorii, użyteczny „argument” w politycznych kłótniach i interesująca zagadka dla inwestorów rozważających zakup akcji firm paliwowych.
Skąd się wzięły rekordowe ceny diesla?
Odpowiedź na to pytanie będzie łatwiejsza, gdy uświadomimy sobie, że rekordowe ceny diesla są zjawiskiem globalnym. Na przykład Wall Street Journal podał we wtorek, że cena diesla w USA ustanowiła historyczny rekord i jest o 70% wyższa niż rok temu.
USA – największy na świecie producent ropy naftowej i eksporter netto produktów naftowych – także notują rekordowe ceny diesla. Nasuwa to hipotezę, że przyczyny wysokich cen diesla mają charakter globalny.
Nikt nie konsumuje baryłki ropy
Wyjaśnienie zagadki diesla leży w fakcie, że konsumenci nigdy nie kupują baryłki ropy naftowej. Użyteczność mają pochodne ropy naftowej – czyli to, co z ropy wyprodukowały rafinerie. Ludzie kupują diesel, benzynę, paliwo lotnicze w cenie biletu, asfalt w cenie nowej autostrady, polimery w cenie plastikowych opakowań.
Baryłka ropy naftowej to mieszanina węglowodorów o różnej temperaturze wrzenia. Pierwszym zadaniem rafinerii jest rozdzielenie ropy naftowej na różne frakcje: od najlżejszych – jak LPG – po najcięższe – oleje opałowe i asfalt.
Bardziej zaawansowane instalacje mogą dodatkowo przekształcać cięższe frakcje w bardziej wartościowe produkty.
To, co można wyprodukować z baryłki ropy, zależy od właściwości samej ropy i specyfikacji rafinerii. To konfiguracja instalacji decyduje o miksie produktowym. Nie jest to decyzja, którą zarząd podejmuje z tygodnia na tydzień.
Rafinerie mają pewien zakres manewru, ale ich krótkoterminowy zakres manewru jest niewielki. Pełna zmiana konfiguracji to niemal budowa nowej rafinerii.
Rynek nie jest jednym zbiornikiem
Rynek naftowy to w rzeczywistości wiele połączonych ze sobą rynków produktów, a poszczególne regiony specjalizują się w produkcji poszczególnych kategorii.
Na przykład w produkcji diesla wyspecjalizowały się Bliski Wschód, Rosja, amerykańskie wybrzeże Zatoki Meksykańskiej i Indie.
Specjalizacja sprawia, że niektóre regiony USA są eksporterami, a inne importerami diesla.
W tej układance swoje miejsce ma Europa, która jest znaczącym eksporterem benzyny i dużym importerem diesla.
Na szczególną uwagę zasługuje region Zatoki Perskiej, który jest wielkim centrum rafineryjnym, a nie tylko kluczowym producentem ropy naftowej.
Trzy ciosy
Wojna z Iranem i zamknięcie Cieśniny Ormuz nie zamknęły tylko strumienia ropy naftowej, ale także produktów rafineryjnych. Międzynarodowa Agencja Energii podaje, że w sierpniu eksport produktów rafineryjnych spadł o niemal 60% w porównaniu z lutym. Eksport diesla spadł o 75% do około 0,4 miliona baryłek dziennie.
Intensywne ataki dronowe Ukrainy na rosyjskie instalacje rafineryjne wyeliminowały Rosję jako eksportera produktów naftowych, w tym diesla. W sierpniu eksport paliw dieslowskich z Rosji spadł do 0,08 mln b/d z ponad 1 mln b/d rok wcześniej.
W Rosji wprowadzono zakaz eksportu, obniżono normy paliwowe i rozpoczęto import paliw z Białorusi, Kazachstanu i Indii.
Jest jeszcze trzeci cios: europejski i pełzający. Od 2009 roku zamknięto lub przekształcono w Europie około 30 rafinerii, a od początku 2024 roku zlikwidowano 400 tysięcy b/d mocy rafineryjnych, czyli 3% całości.
Paliwo zaplecza gospodarki
Wysokie ceny diesla to nie tylko problem zwykłych kierowców. Co więcej, oni mogą przesiąść się na rower lub autobus. Diesel jest jednak podstawą całej „starej” gospodarki: fracht drogowy, maszyny budowlane i rolnicze. Cenowa elastyczność diesla jest w krótkim terminie niewielka – popyt nie spadnie istotnie przez wzrost ceny.
Wzrost ceny nie stworzy także istotnej dodatkowej podaży. Można przesunąć remonty rafinerii, lekko zmienić miks produktowy, ale nie zmieni to sytuacji.
Budowa nowych mocy rafineryjnych – nawet w miejscach, gdzie jest to regulacyjnie wykonalne – to „lata i miliardy dolarów”. Co więcej, rafinerie buduje się na 20–30 lat i ktoś, kto podejmuje tę decyzję, musi mieć pewność, że podwyższony popyt utrzyma się przez dekady.
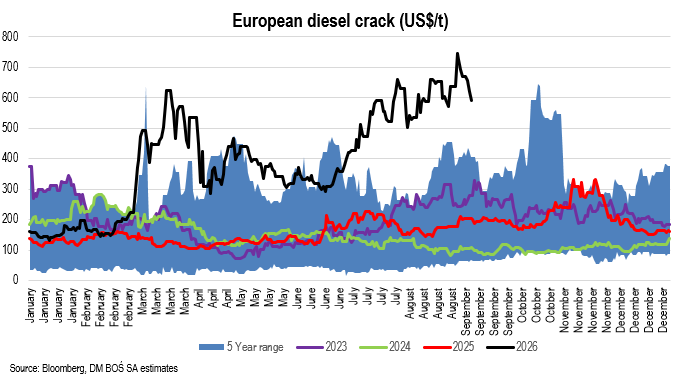
Powyższe rozważania doskonale podsumowuje wykres pokazujący wartości „diesel crack” w Europie. „Crack” w dużym uproszczeniu jest rynkową miarą marży na przerobie ropy na konkretny produkt.
To różnica pomiędzy ceną gotowego produktu a ceną surowca – ropy naftowej – potrzebną do jego wytworzenia. „Crack” istnieje więc dla benzyny, diesla, paliwa lotniczego itd.
Za DM BOŚ
Na początku września diesel crack wyniósł 591 USD za tonę, o 188% więcej niż rok wcześniej, gdy wynosił 205 USD/t.
W tym samym czasie cena baryłki ropy Brent w natychmiastowej dostawie – Dated Brent – wzrosła z 66,6 USD do 114,5 USD, a więc o 72%.
Obliczenia na kopercie
Weźmy kawałek papieru i policzmy. „Crack” wzrósł o 386 USD na tonę, czyli o około 1,2 zł netto i 1,48 zł brutto (z VAT) za litr. Uwzględniłem gęstość diesla.
Cena ropy wzrosła o 47,9 USD za baryłkę, czyli o około 0,3 USD za litr. Daje to wzrost o 1,12 zł netto i 1,38 zł brutto.
Razem 2,86 zł za litr.
Dodatkowo umocnił się dolar, z 3,63 zł do 3,71 zł, czyli o około 2%.
Razem – ropa, crack i dolar – zwiększyły cenę litra diesla o 2,92 zł.
Ile kosztował litr diesla rok temu? Około 6 zł. Ile kosztuje obecnie? Około 9 zł.
Zagadkę drogiego diesla uważam za rozwiązaną.

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.