
Pomiędzy 1 lutego a 6 marca, a więc w 14 giełdowych sesji, cena akcji Protektora wzrosła o 207%. Akcje Protektora stały się częścią lokalnego, warszawskiego inwestycyjnego motywu zbrojeniowego. Można żartobliwie napisać, że inwestorzy w Polsce uznali, iż największym wygranym dozbrajania Polski i Europy będzie producent obuwia wojskowego.
Spółka opublikowała dwa zawiadomienia od akcjonariuszy: 14 marca i 17 marca. Dotyczyły one transakcji zbycia akcji spółki i istotnego obniżenia liczby akcji posiadanych przez akcjonariuszy. Pierwszy akcjonariusz pomiędzy 7 a 10 marca sprzedał 1,5 mln akcji i zmniejszył swój udział w akcjonariacie z 10,2% do 2,3%. Drugi akcjonariusz pomiędzy 6 a 13 marca sprzedał 1,6 mln akcji i zmniejszył swój udział w akcjonariacie z 10,5% do 2%.
Warto zauważyć, że transakcje akcjonariuszy stanowiły 50% całego wolumenu na sesji 7 marca i 38% całego wolumenu na sesji 10 marca. Można powiedzieć, że znaczący akcjonariusze zaspokoili popyt na akcje spółki generowany przez spekulacyjnie nastawionych inwestorów.
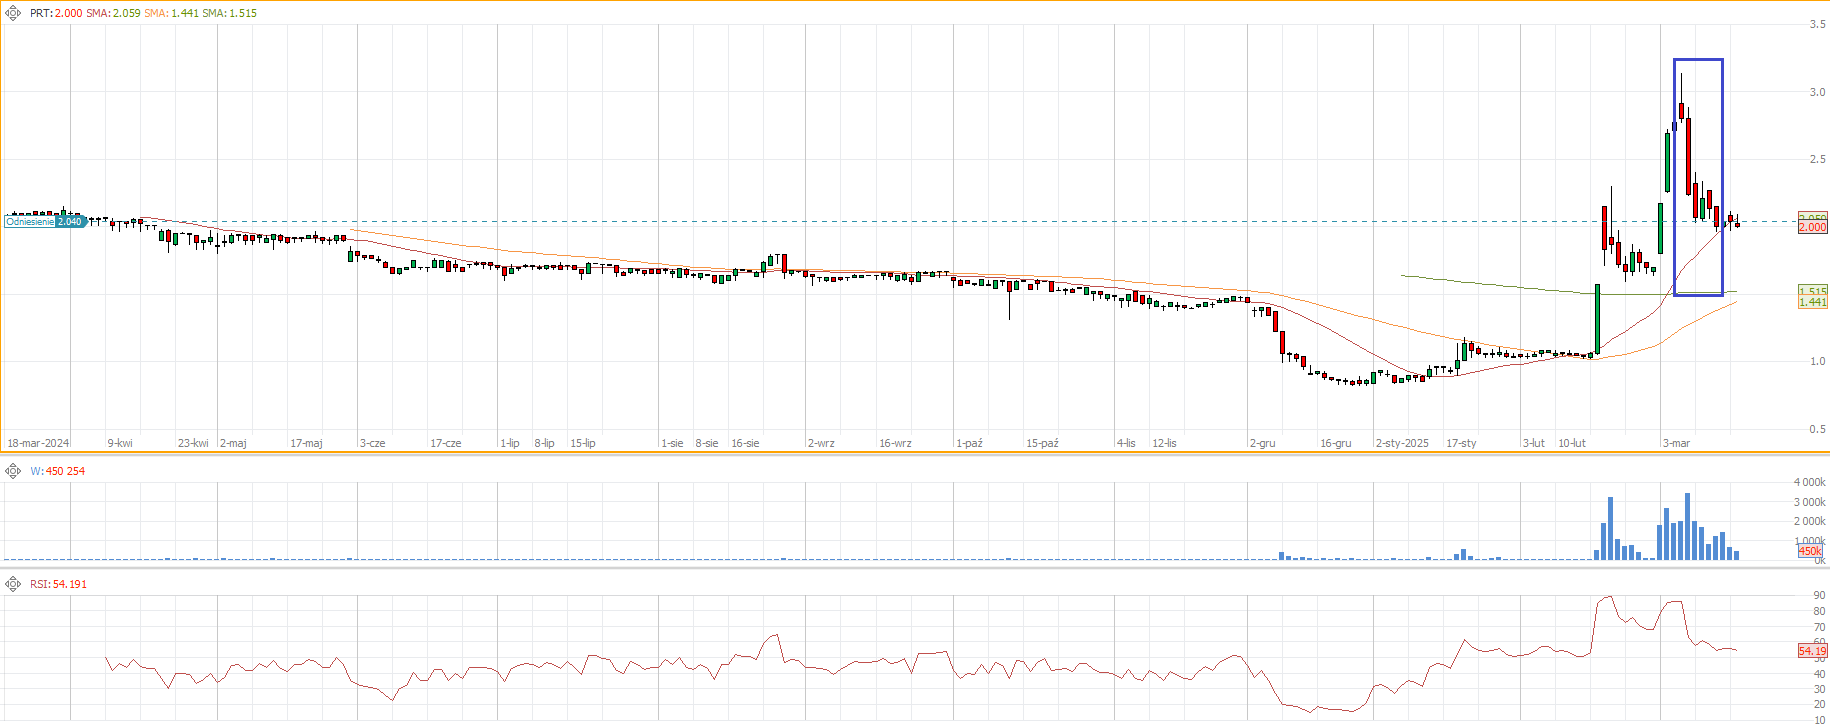
Sytuacja z akcjami Protektora jest przykładem, w którym znaczący akcjonariusze wykorzystują spekulacyjny rajd na akcjach spółki i wychodzą z pozycji, korzystając z dużej płynności oraz dużego spekulacyjnego popytu.
W lutym znaczący akcjonariusz spółki Tower Investments wykorzystał krótkotrwałą zwyżkę na akcjach spółki i w czasie dwóch sesji sprzedał 114 tysięcy akcji (30% całkowitego wolumenu na dwóch wspomnianych sesjach). Akcjonariusz zmniejszył udział w akcjonariacie o kilka punktów procentowych.
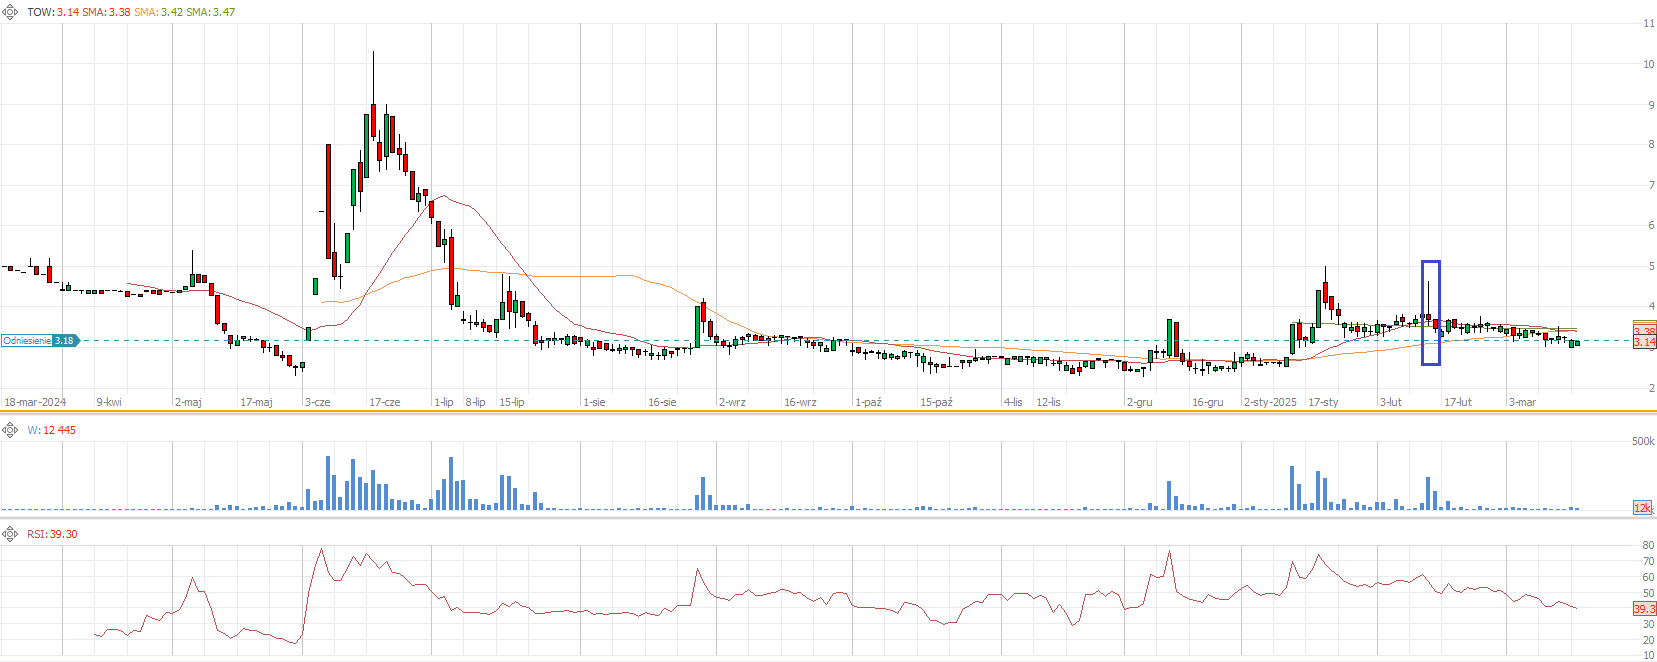
Istnieje giełdowe powiedzenie, że insiderzy sprzedają akcje z wielu powodów, a kupują tylko z jednego – z wiary, że akcje spółki są niedowartościowane. Czy to powiedzenie odnosi się do zdecydowanej i dużej sprzedaży akcji przez znaczących akcjonariuszy? Moim zdaniem, gdy znaczący akcjonariusz zdecydowanie sprzedaje akcje w czasie dynamicznego ruchu w górę, wynikającego z przekonania rynku, że sytuacja spółki istotnie się poprawi w najbliższym czasie, to niemal zawsze oznacza, że akcjonariusz nie wierzy w rynkową narrację. Akcjonariusz może też wierzyć w narrację, ale uznać, że rynek „przesadził” z „pompowaniem” wyceny spółki. Interpretacja obydwu przypadków jest jednakowo negatywna.
Jednym z najbardziej spektakularnych przykładów wykorzystywania przez insiderów i znaczących akcjonariuszy dynamicznych wzrostów cen akcji oraz pojawienia się potężnej płynności na akcjach jest historia kursu spółki Biomed Lublin w 2020 roku (obecnie Synthaverse). Biomed Lublin został uznany przez inwestorów za jednego z potencjalnych „beneficjentów” pandemii COVID-19. Narracja dotyczyła produkowanej i sprzedawanej przez spółkę szczepionki na gruźlicę. W pierwszych miesiącach pandemii pojawiły się informacje, że szczepionka może być przydatna w walce z wirusem. Wspomniana narracja, podobnie jak w przypadku wielu spółek z segmentu WIG-Covid, okazała się błędna.
Jeśli spojrzymy na przekazane w 2020 roku przez Biomed Lublin komunikaty ESPI, to znajdziemy kilkadziesiąt komunikatów dotyczących transakcji na akcjach spółki i zawiadomień o znacznych pakietach akcji. Niemal wszystkie zawiadomienia dotyczyły sprzedaży akcji spółki, choć znalazły się także komunikaty o nabyciu akcji i transakcjach pomiędzy znaczącymi akcjonariuszami.
W marcu opublikowano komunikat o nabyciu przez prezesa spółki dużego pakietu akcji – 473 tysięcy – po cenie 0,98 i 0,99 zł. Wcześniej, pod koniec lutego, jeden z funduszy inwestycyjnych poinformował o sprzedaży dużego pakietu akcji – 1,29 miliona – po cenie około 1,3 zł. Przy cenie 4 zł akcje sprzedawał członek rady nadzorczej. W kwietniu, blisko 3 i 4 zł, sprzedał znaczący akcjonariusz powiązany z insiderem spółki. W maju miały miejsce kolejne transakcje zbycia znaczących akcjonariuszy w pobliżu 4 zł. W lipcu znaczący akcjonariusze i insiderzy sprzedawali już przy poziomie 12 zł.
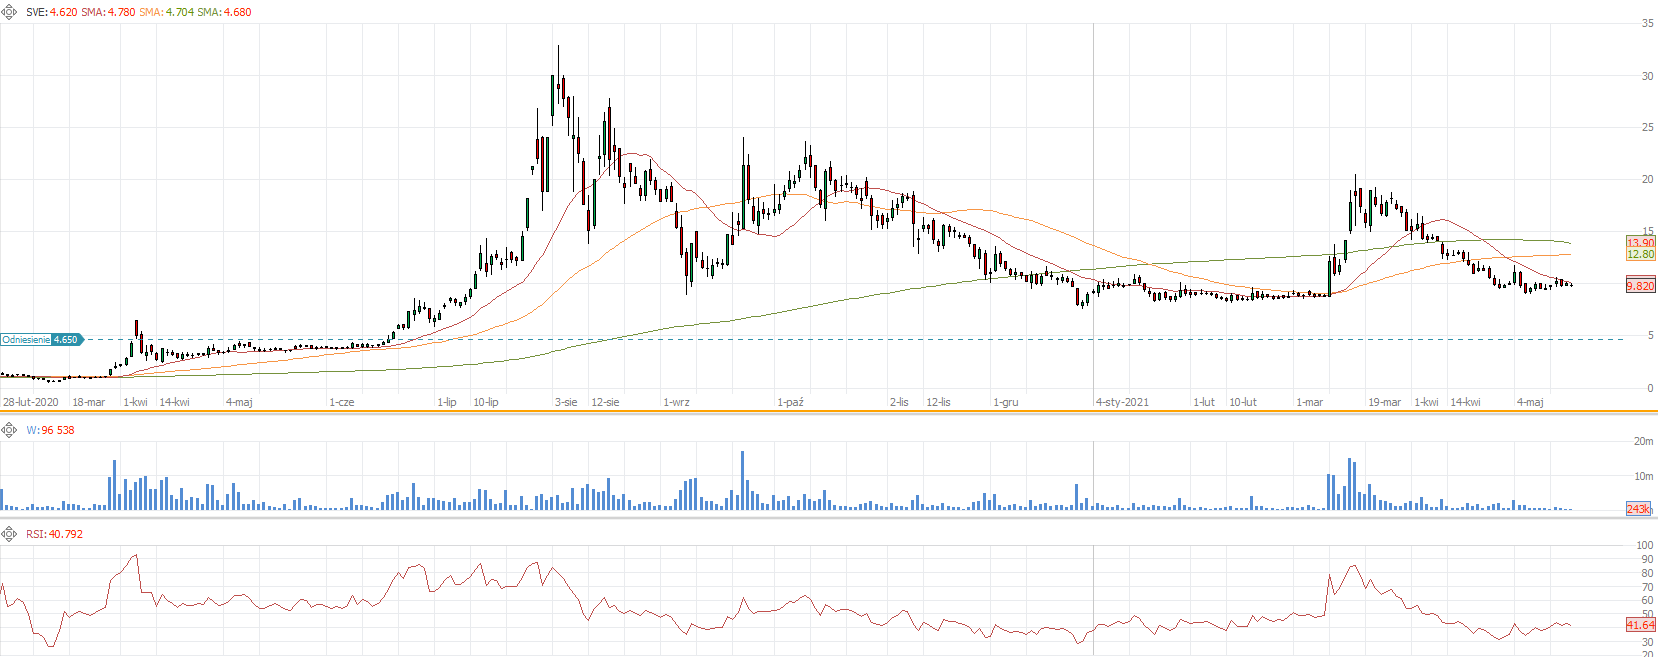
W sierpniu spółka opublikowała komunikaty ESPI o sprzedaży akcji przez znaczących akcjonariuszy i insiderów w przedziale w pobliżu 30 zł. To był niemal szczyt notowań spółki. Maksimum w „covidowym rajdzie” wypadło na 32,8 zł. Najwyższa sprzedaż insidera/znaczącego akcjonariusza na GPW miała miejsce po 30 zł. Przypominam, że rajd rozpoczął się od kilkudziesięciu groszy.
W czasie ruchu powrotnego opublikowano komunikaty o nabyciu akcji – przy poziomie około 15 zł, około 10 zł i około 8 zł. Były to znacznie mniejsze pakiety niż te, które sprzedawano w czasie rajdu akcji w pierwszej połowie 2020 roku.
Co wynika z historii transakcji insiderów i znaczących akcjonariuszy na akcjach Biomed Lublin w 2020 i 2021 roku? Na pewno nie możemy na ich podstawie stwierdzić, że sprzedaż akcji przez insiderów wyznacza szczyt notowań, a kupno wyznacza lokalne minimum. Seria transakcji sprzedaży akcji rozpoczęła się przy cenie 3 zł. Szczyt „covidowej hossy” na akcjach Biomed Lublin to 32,8 zł.
Moim zdaniem sprzedaż akcji przez znaczących akcjonariuszy/insiderów w czasie dynamicznego wzrostu notowań „pod narrację rynkową” jest w długim terminie negatywnym sygnałem. Sugeruje, że nie wierzą w narrację lub uważają, że rynek zagalopował się w pchaniu cen akcji w górę. Takie transakcje nie zawsze są jednak dokładnym sygnałem rynkowym. Insiderzy i znaczący akcjonariusze mogą źle ocenić potencjał ruchu wzrostowego.

