

W 2018 roku polscy inwestorzy są wręcz zasypywani informacjami o niekonwencjonalnych, wątpliwych etycznie praktykach w sektorze finansowym.
Pod koniec listopada na portalu Business Insider przedstawiono historię sprzedaży przez jeden z polskich banków inwestycji w grunty rolne w Polsce. Według portalu opisany mechanizm zakończył się sporymi stratami dla banku. Relatywnie dobrze, zwłaszcza jak na polskie warunki, zakończył się dla inwestorów – odzyskali swoje pieniądze.
W opisanej historii zwróciłem uwagę na symulację inwestycji w grunty rolne. Składają się na nią dwa warianty:
- inwestycja 10-miesięczna
- inwestycja 6-miesięczna
Pierwszy wariant miał przynieść 78% a drugi 40%. Symulację pokazuje poniższy rysunek:
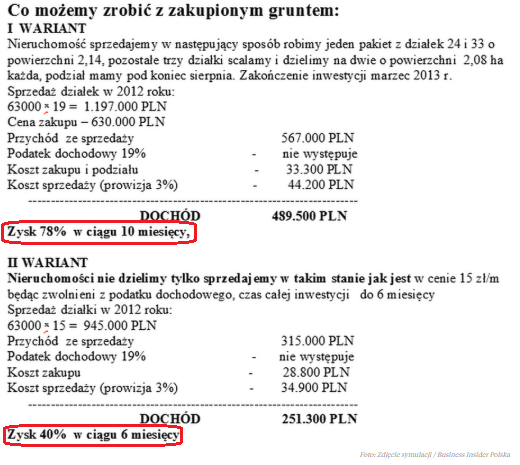
Fascynuje mnie proces myślowy, który zachodził w umysłach klientów banku, którym zaproponowano taką inwestycję. Zastanawiam się czy zadawali sobie pytanie: dlaczego przy niskim, kilkuprocentowym oprocentowaniu lokat bankowych pracownik banku oferuje właśnie mi szansę na zarobienie 78% w 10 miesięcy?
Zdaję sobie sprawę, że w Polsce można tyle zarobić na inwestycjach w grunty rolne. Jeszcze wyższe stopy zwrotu uzyskiwano na inwestycjach w warszawskie kamienice. Ale tego rodzaju inwestycje dostępne są dla wąskiej grupy ludzi. W opisanej historii bohaterami są raczej zwykli, choć pewnie relatywnie zamożni, klienci banku.
Jak wspomniałem wyżej: obiecywane, ekstremalnie wysokie zyski okazały się mrzonką ale akurat ci inwestorzy uniknęli typowego zakończenia irracjonalnie atrakcyjnych inwestycji: utraty włożonego kapitału. Jednak sam fakt, że w banku można skutecznie oferować produkt obiecujący podwojenie pieniędzy w okresie roku i taka propozycja nie uruchamia alarmów ostrzegawczych u potencjalnych inwestorów, jest bardzo niepokojący. Może sugerować, że duża część inwestorów ma problem z nierealistycznymi, nadmiernymi oczekiwaniami. Jakie mogą być przyczyny takiego nastawienia?
Myślę, że ważnym powodem jest brak wiedzy, jakichkolwiek sensownych punktów odniesienia. Takim punktem odniesienia mogą być na przykład dane Credit Suisse Global Investment Returns Yearbook. W latach 1900-2017 przeciętne, roczne realne (uwzględniające inflację) stopy zwrotu z czołowych rynków akcyjnych wynosiły od około 1% (Austria) do 7% (Republika Południowej Afryki). Przeciętna dla całego świata to około 4,5%. Tylko na czterech rynkach stopy zwrotu przekroczyły 6%: Nowa Zelandia, USA, Australia i wspomniane RPA. Przy czym historycznie rynek akcyjny oferuje jedne z najatrakcyjniejszych stóp zwrotu ze wszystkich klas aktywów.
Innym punktem odniesienia mogą być wyniki inwestycyjne legendarnych inwestorów. Stopy zwrotu osiągane przez najlepszych inwestorów w długim terminie rzadko przekraczają 20% rocznie. Jest zaledwie kilka znanych wyjątków od tego poziomu. Jednym z nich jest Renaissance Technologies. Tym co wyjątki mają ze sobą wspólnego jest fakt, że nie przyjmują zewnętrznych inwestycji. Co więcej, przy ocenie tego punktu odniesienia warto pamiętać, że w większości przypadków dysponujemy danymi za 20, maksymalnie 30 lat.
Zaproponuję inny, ekstremalny punkt odniesienia: absolutnego zwycięzcę rynku akcyjnego. Jeśli dobrze uwzględniłem splity to roczna stopa zwrotu od ceny z oferty publicznej Amazona z 1997 roku (18 USD, trzy splity, razem 1 do 12) to około 40%. Przy czym oczekiwanie, że jakikolwiek portfel akcyjny zapewni takie stopy zwrotu przypomina wiarę, że każdy nastolatek z listy najzdolniejszych młodych piłkarzy zrobi karierę porównywalną z Messim.
Myślę, że nawet podstawowa wiedza o tym jakich zysków można się spodziewać na rynku finansowym przynajmniej skłoni do refleksji inwestorów, których mami się zyskami, które mogłyby zawstydzić samego Warrena Buffetta. Oczywiście nie zagwarantuje to odporności na nierealistycznie atrakcyjne oferty: zarówno inwestycyjne jak i szkoleniowo-doradcze. Sama znajomość punktów odniesienia to zbyt mało by zneutralizować siłę tendencji do skorzystania z drogi na skróty.
Specjaliści od marketingu zawdzięczają swoje wynagrodzenia tej skłonności. Na świecie konsumenci wydają miliardy dolarów na urządzenia, suplementy i usługi, które mają zapewnić efekt końcowy odpowiadający setkom, tysiącom godzin systematycznych, wymagających wysiłku ćwiczeń. Myślę, że ten sam mechanizm dotyczy nierealistycznie atrakcyjnych produktów inwestycyjnych. Pokusa by zbudować swój kapitał emerytalny albo zarobić na pierwsze mieszkanie „na skróty” może się okazać zbyt silna.



Dodaj komentarz