

Na blogu FT Alphaville pojawiła się informacja, która może być ciekawym uzupełnieniem do niekończącej się dyskusji o efektywności rynku. Sujeet Indap zwrócił uwagę na 240% premię, którą akcjonariuszom producenta leku na zapalenie wątroby typu C zaproponował farmaceutyczny gigant Merck w ofercie wartej łącznie niemal 4 mld dolarów.
Indap znalazł w okresie po 2009 roku jedenaście przypadków zaoferowania przez przejmującą firmę ponad stuprocentowej premii (w stosunku do ceny z tygodnia przed ofertą) i to po zastosowaniu filtra wielkości transakcji odrzucającego przejęcia o wartości mniejszej niż 500 mln dolarów. Poniższa tabela pokazuje wspomniane wyżej jedenaście przypadków:
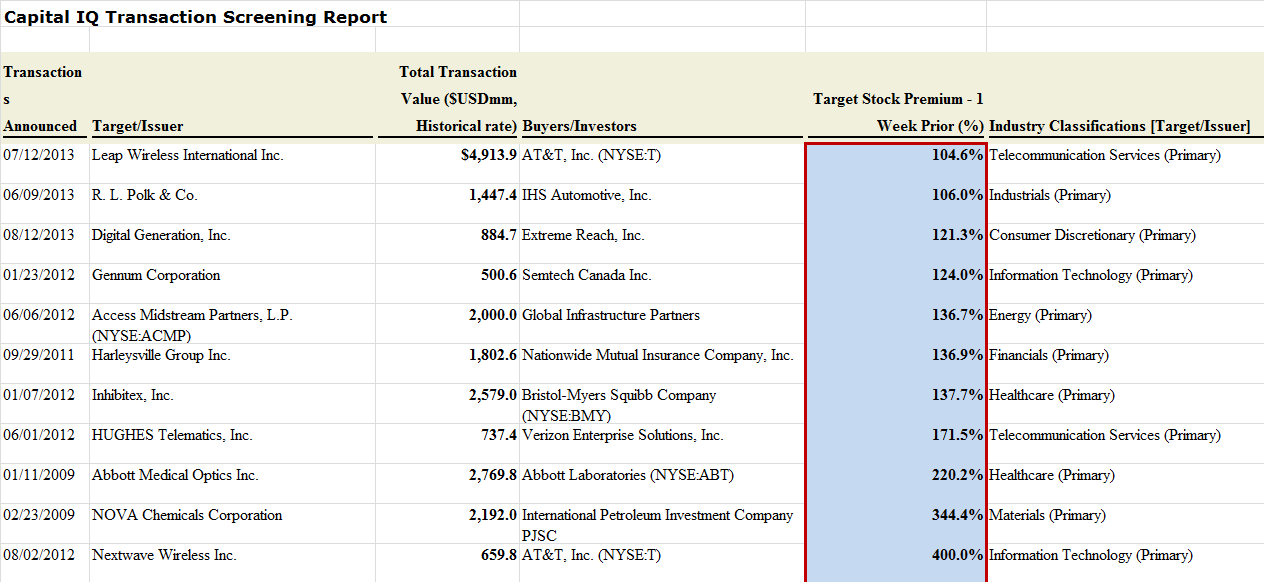
Nie da się ukryć, że rynek zdecydowanie niedoszacował w tych przypadkach wartość przejmowanej spółki. W tych konkretnych przypadkach akcjonariusze przejmowanych spółek zignorowali albo niedoszacowali wartość spółki wynikającą z możliwości przejęcia jej przez inne przedsiębiorstwo.
Myślę, że dosyć łatwo jest też wskazać przyczynę tej nieefektywności. By ocenić wartość, którą spółka może stanowić dla potencjalnego kupującego trzeba posiadać szczegółowe informacje nie tylko o przejmowanej spółce ale także szczegółowe informacje o działalności operacyjnej i wizji rozwoju przejmującej spółki. Takie informacje posiadać mogą insiderzy przejmującej spółki ale nie akcjonariusze spółki przejmowanej.
Z jednej strony mamy więc pomyłki rynku w szacowaniu wartości spółek, a z drugiej strony niespecjalnie dysponujemy narzędziami by te zdarzające się od czasu do czasu pomyłki wykorzystać.
Zestawienie opublikowane na FT Alphaville skłoniło mnie też do zastanowienia się jaka była najwyższa premia zaoferowana przy przejmowaniu spółki z WGPW. Muszę przyznać, że mam spore problemy z odpowiedzią na to pytanie. Co prawda, Bossa udostępnia bazę wezwań od 2004 ale obejmuje ona zarówno wezwania na akcje własne (w ramach skupu akcji własnych) jak i tzw. wezwania techniczne na niewielkie pakiety akcji – wynikające z przepisów o przekroczeniu określonych progów w głosach. Sprawdziłem więc bazę danych spółek wycofanych z WGPW. Nie znalazłem w niej sytuacji, która wyglądałaby na wysoką dwucyfrową albo trzycyfrową premię za przejęcie. Dostrzegłem kilka 20%-30% premii, na przykład Gadu-Gadu, Artman, Spray, Optopol ale nic porównywalnego ze spektakularnymi przejęciami na innych rynkach.
Zastanawiam się z czego wynika opisana sytuacja? Najprostszym wyjaśnieniem jest oczywiście niewielka liczba spółek na WGPW i niewielka liczba przejęć, która może nie pozwalać na porównania z rozwiniętymi rynkami. Być może jednak wspomniana sytuacja wynika częściowo ze specyfiki notowanych na WGPW spółek, które nie stanowią atrakcyjnego celu do przejęć dla globalnych liderów branżowych. Potrafilibyście wskazać taki potencjalny cel do przejęcia na WGPW?



Dodaj komentarz