

Który bank centralny odpowiada za 52% przyrostu globalnej podaży pieniądza M2 w 2011 roku? Zastanawiam się ilu czytelników udzieli na to pytanie poprawnej odpowiedzi…
Kwestia jest istotna ponieważ wielu komentatorów i analityków argumentuje, że luźna polityka monetarna banków centralnych (w znaczeniu FED, ECB, BoE i BoJ – amerykańskiego, europejskiego, angielskiego i japońskiego banku centralnego) jest kluczowym powodem wzrostu cen surowców (przede wszystkim ropy naftowej, a pośrednio benzyny) oraz utrzymywania się korzystnej koniunktury na rynkach akcyjnych.
Analitycy banku Standard Chartered podają, że 52% udział w przyroście globalnej podaży pieniądza M2 miał w 2011 roku Ludowy Bank Chin (PBC). Około 32% przypadło bankom centralnym państw G3 (USA, EU i Japonii) a 16% bankom centralnym pozostałych państw.
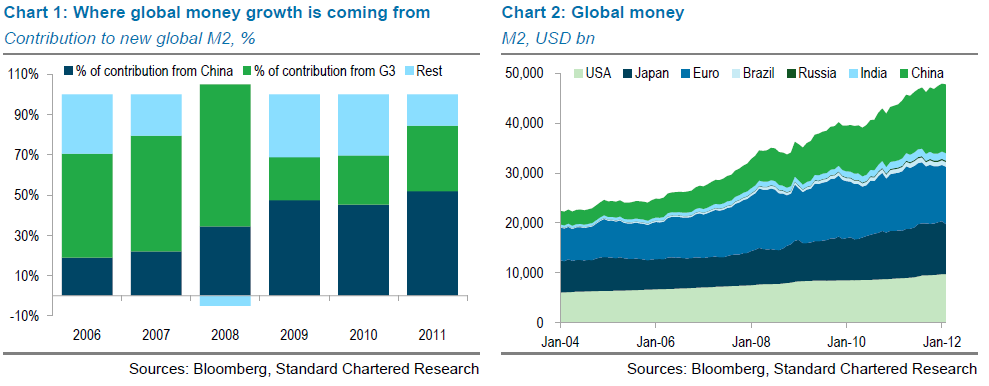
Analitycy Standard Chartered zdefiniowali globalny M2 jako łączną podaż pieniądza (M2) 30 największych państw świata, używali oficjalnych danych o zmianie M2, zignorowali różnice w metodologii liczenia M2 pomiędzy poszczególnymi państwami i gdzie było to konieczne przeliczyli M2 w lokalnej walucie na M2 denominowaną w USD, zgodnie z kursem walutowym.
M2 to najbardziej rozpowszechniona miara podaży pieniądza, w skład której poza bazą monetarną (pieniądz gotówkowy i rezerwy, obowiązkowe i nieobowiązkowe, banków komercyjnych w banku centralnym) wchodzą depozyty płatne na żądanie i płynne wkłady finansowe: rachunki oszczędnościowe, niewielkie rachunki terminowe.
Chiński wkład w przyrost globalnej podaży pieniądza nie ogranicza się do 2011 roku. W latach 2009-2011 wynosił 48% (w 2008 roku około 30%). Warto w tym miejscu zauważyć, że rozważamy państwo, którego gospodarka stanowiła w 2011 roku około 10,5% globalnej gospodarki.
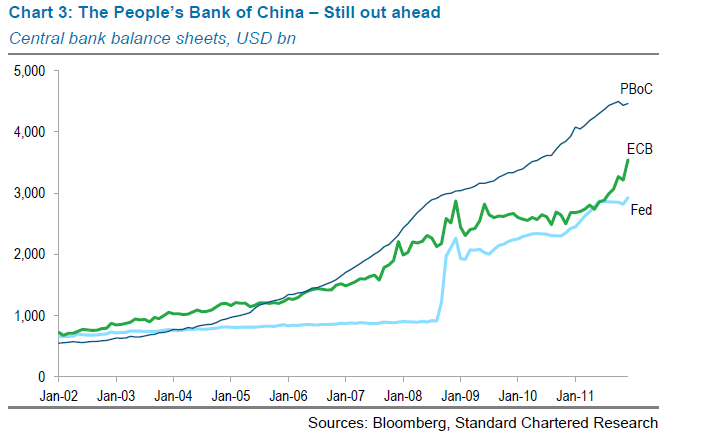
Niektórzy argumentują, że chińska ekspansja monetarna jest odpowiedzią PBC na luźną politykę monetarną FED i ECB. Chiński bank chcąc chronić korzystny dla eksporterów, niski kurs juana zmuszony był kupować denominowane w walutach obcych aktywa. Po stronie pasywów PBC musiały się więc pojawić ‘nowe’ juany. Istnieją dwa problemy z tym wyjaśnieniem.
Po pierwsze, aktywa PBC urosły dużo mocniej w ostatniej dekadzie niż aktywa FED i ECB. Na koniec 2011 roku wyniosły one 4,5 bln USD przy 3,5 bln USD w przypadku ECB i 3 bln USD w przypadku FED.
Po drugie, nawet jeśli FED i ECB prowadziły ekspansywną politykę monetarną to nie spowodowała ona gwałtownego wzrostu podaży pieniądza, czego nie można powiedzieć o Chinach:
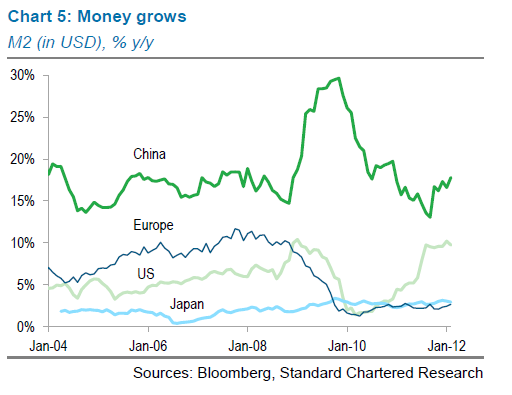
Najwyraźniej FED i ECB operują przy dużo niższym mnożniku kreacji pieniądza niż Ludowy Bank Chin. Mnożnik kreacji pieniądza to zmora inflacjonistów (komentatorów, którzy od 2008 roku ostrzegają, że luźna polityka monetarna FED i innych banków centralnych spowoduje hiperinflację). Mnożnik kreacji pieniądza sprawia, że gigantyczny wzrost bazy monetarnej może w niewielkim stopniu przełożyć się na wzrost szerszej podaży pieniądza (albo w bardzo dużym stopniu – zależy od wartości mnożnika), nie wspominając o akcji kredytowej banków komercyjnych. W dużym uproszczeniu: bank centralny może wydrukować i bilion dolarów bez wpływu na realną gospodarkę jeśli pieniądze te natychmiast do niego wrócą w postaci depozytów banków komercyjnych. Pokazuje to poniższy wykres:

W Chinach sytuacja wygląda inaczej. Po pierwsze, chiński system finansowy jest zdominowany przez banki a nie rynki kapitałowe – głównym źródłem finansowania są kredyty bankowe, podczas gdy w innych państwach tę rolę przejmują rynki akcji i obligacji. Po drugie, Chiny mają specyficzny model aplikowania stymulującego gospodarkę bodźca. Państwa rozwinięte robią to poprzez wydatki rządowe i zwiększenie deficytu budżetowego. Chiny, korzystają z absolutnej kontroli rządu nad sektorem bankowym stymulują gospodarkę poprzez gigantyczne zwiększenie akcji kredytowej.
Jeśli weźmiemy wszystkie te czynniki pod uwagę, dodamy do tych rozważań poziom wzrostu gospodarczego w Chinach oraz wzrost chińskiego zapotrzebowania na surowce, także surowce energetyczne, to okaże się, że jeśli jakiś bankier centralny odpowiada za wysokie ceny benzyny (uważam, że przyczyny wzrostu cen ropy mają przede wszystkim charakter fundamentalny) to nie jest to Ben Bernanke lecz Zhou Xiaochuan.



Dodaj komentarz