

W poprzednim tekście zwróciłem uwagę na eksperyment badawczy, który pokazał, że ludzka pamięć jest bardzo zawodna a umysł z łatwością tworzy fałszywe wspomnienia wkomponowujące się w preferowaną wizję świata.
Wspomniany problem dotyczy także inwestorów. Moim zdaniem dobrze pokazują to wyniki corocznego Badania Sentymentu Inwestorów, które organizuje Franklin Templeton. Jednym z punktów przeprowadzanego na początku każdego roku sondażu jest pytanie o stopę zwrotu z amerykańskiego rynku akcyjnego w poprzednim roku.
Tak wyglądały wyniki S&P 500 w latach 2008-2012 z nałożonym odsetkiem inwestorów, który podał w sondażu, że ich zdaniem w poprzednim roku rynek spadł lub nie zmienił się:
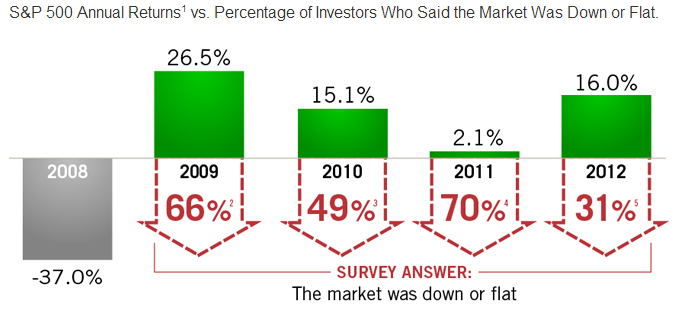
Franklin Templeton sugeruje, że wyniki sondażu są wynikiem heurystyki dostępności – w tym konkretnym wypadku olbrzymiego wpływu na percepcję inwestorów wzbudzającego silne emocje wydarzenia – kryzysu z lat 2008-2009. Proszę zwrócić uwagę, że inwestorom zadano najbardziej ogólne z pytań – niewymagające posiadania szczegółowych informacji o rynku.
Na inny problem związany z gromadzeniem informacji przez inwestorów zwrócili uwagę badacze opisujący (bardzo niefortunnie nazwany) efekt strusia. Karlsson, Loewenstein i Seppi na podstawie danych o rzeczywistych zachowaniach inwestorów w Szwecji i w USA stwiedzili, że inwestorzy wykazują dużo niższe zainteresowanie (mierzone logowaniami do rachunków inwestycyjnych, w czasie których nie zawierano transakcji) swoim portfelem inwestycyjnym w czasie spadków na rynku niż w czasie wzrostów. Autorzy badań za najbardziej prawdopodobne wyjaśnienie uznali unikanie przez inwestorów niekorzystnych informacji o swoim portfelu inwestycyjnym.
Jeden z autorów badań, George Loewenstein, zasugerował, że inwestorzy chcą po prostu uniknąć dyskomfortu emocjonalnego związanego z oglądaniem „krwawiącego” portfela. Odwrotna tendencja występuje w przypadku zwyżek na rynku.
Podobny efekt zaobserwowali czterej badacze analizujący zachowania Amerykanów posiadających rachunki emerytalne 401(k) w latach 2007-2008. Sicherman, Loewenstein, Seppi i Utkus zauważyli, że spadkom na rynku towarzyszył spadek ilości logowań do rachunków. Badacze stwierdzili także, że siła tendencji do unikania złych informacji o portfelu inwestycyjnym różni się dla poszczególnych grup inwestorów – z dostępnych badaczom danych empirycznych wynikało, że bardziej podatni na efekt strusia byli mężczyźni, starsi wiekiem inwestorzy, inwestorzy dysponujący dużym portfelem inwestycyjnym i inwestorzy z większym udziałem akcji w portfelu.
Zwróciłem uwagę na powyższe badania ponieważ sugerują one, że inwestorzy nie zachowują się jak neutralni emocjonalnie zarządzający gromadzący informacje o swoim portfelu bez względu na sytuację na rynku. Intuicja podpowiada mi także, że poszczególni inwestorzy mogą odmiennie traktować poszczególne pozycje – w zależności od profilu emocjonalnego poświęcać tym stratnym i zyskownym mniej lub więcej uwagi (efekt strusia sugeruje poświęcanie mniejszej uwagi stratnym pozycjom).
Prowadzenie dziennika transakcyjnego wychodzi na przeciw opisanym wyżej problemom. Starannie prowadzony dziennik transakcyjny oznacza rygorystyczne gromadzenie stałego katalogu informacji o każdej pozycji rynkowej, w każdych warunkach rynkowych. W ten sposób tworzy się bazę danych, na podstawie której inwestorzy mają możliwość analizowania swojego procesu inwestycyjnego.
Naturalnie, w zależności od stosowanych strategii inwestycyjnych i ogólnej ilości czasu poświęcanego na inwestowanie dziennik transakcyjny może przybrać różne formy – może być bardziej lub mniej szczegółowy. Myślę jednak, że dobrze prowadzony dziennik transakcyjny powinien sprawić, że większość inwestorów będzie miała pod ręką takie informacje jak:
- wyniki portfela w poszczególnych okresach
- najbardziej zyskowne i najbardziej stratne pozycje
- zestawienie zyskowności poszczególnych strategii inwestycyjnych (czyli zbiorcze zestawienie dla poszczególnych powodów otwarcia pozycji)
- zestawienie zyskowności poszczególnych rynków lub klas aktywów
Krótko mówiąc, dziennik transakcyjny ma umożliwić inwestorowi sprawdzenie co robił dobrze a co robił źle bez obaw, że problemy z jakością pamięci albo błędy poznawcze takie jak efekt pewności wstecznej zepsują tę analizę.



Dodaj komentarz