

Pokazywałem dopiero co średnioterminowe anomalie kursowe, tkwiące w kontynuacji ruchu cen akcji (efekty „bliskości rocznego maksimum” oraz pokrewny – „impetu”), teraz dla równowagi spójrzmy na procesy przeciwne czyli powrót z ekstremów do średniej.
Bardzo krótkoterminowy wariant takiej anomalii w formie strategii kupna i sprzedaży 10. dniowych górek i dołków prezentowałem tutaj ->>> wpis
Tym razem coś długoterminowego, co bierze początek w pracy z 1985 roku dwóch akademików, specjalistów od finansów behawioralnych Wernera De Bondta i Richarda Thalera p.t.: “Does the stock market overreact?” (tłumaczenie: „Czy rynek akcji nadmiernie reaguje?”
Osią ich eksperymentów było zjawisko przesadnej reakcji inwestorów na zarówno złe jak i dobre dane i wiadomości, związane z heurystyką (uproszczonym postrzeganiem rzeczywistości) reprezentatywności. Ów skrót myślowy powoduje przykładanie zbyt dużej wagi do informacji pozyskanych ostatnio z jednoczesnym ignorowaniem długoterminowych trendów.
Udowodnili oni 2 tezy, które zaprzeczały generalnym założeniom Hipotezy Efektywnego Rynku:
1. Ekstremalne ruchy kursów akcji skutkują następującymi po nim ruchami w przeciwnym kierunku.
2. Im bardziej ekstremalny ruch kursów tym głębsze późniejsze dopasowanie/korekta w przeciwnym kierunku.
De Bondt i Thaler przeprowadzili dość proste testy na 2 portfelach:
1. Do pierwszego kupowali akcje 35 najbardziej przecenionych w okresie ostatnich 3 lat spółek.
2. W drugim dokonywali sprzedaży krótkiej akcji tych 35 spółek, które przez 3 poprzednie lata wzrosły najmocniej.
Stopy zwroty w ciągu następnych 4 lat wyglądały następująco:
1. Portfel poprzednio „przegranych” przyniósł zysk o 19,6% wyższy od średniej rynkowej
2. Portfel poprzednio „wygranych” ciągnął się 5% w tyle za rynkową średnią.
Różnica między nimi sięgnęła więc 24,6%. Mamy więc kolejną samofinansującą się strategię, która hipotetycznie pokazuje, że lunch za darmo istnieje ponieważ pieniędzmi ze sprzedaży krótkiej możemy sfinansować kupno innej grupy akcji i liczyć zyski z nieefektywności rynku.
Trzeba jednak zastrzec, że ponownie większość z tych zysków pochodziła tylko z inwestycji w styczniu! Aż 16,6% z 24,6% uzyskanych w sumie. Przy czym najwięcej do całości zysków wnosił drugi i trzeci rok inwestycji. No i profity owe są niesymetryczne ponieważ w większości pochodzą ze sprzedaży krótkiej.
Dla porównania chciałbym pokazać jak strategia powrotu do średniej wygląda po 27 latach od tamtego eksperymentu. Bardzo ciekawą prezentację można znaleźć w ostatniej książce Jacka Schwagera „Market sense and nonsense. How the Markets Really Work (and How They Don’t)” (“Rynkowy sens i nonsens. Jak rynki naprawdę działają (i jak nie działają)”; to pierwsza książka przeczytana z mojego zestawu podanego w wigilijnym wpisie).
Poddał on mianowicie testom dane kursowe indeksu S&P500 od 1871 do 2011 roku, dokonując następujących działań i otrzymując następujące wyniki:
TEST 1
Wszystkie roczne zmiany indeksu uszeregował w 4 kwartyle (4 równe ilościowo grupy uszeregowane od najniższych do najwyższych zmian). Następnie policzył zyski/straty w ciągu kolejnego roku z teoretycznej inwestycji po wystąpieniu najniższego i najwyższego kwartyla.
Kupując indeks po latach najmniejszych zmian (najniższy kwartyl) zyskać można było średnio 12,4% rocznie.
Kupując indeks po latach największych zmian (najwyższy kwartyl) zyskać można było średnio 10,8% rocznie.
Średnia roczna zmiana dla całego rynku wyniosła 10,5%.
Niewielki efekt zyskowniejszej inwestycji w „przegrany” rok wystąpił a różnica do „wygranych” wyniosła 1,6% rocznie na plus.
TEST 2
Tym razem trzyletnie zmiany indeksu podzielił na 4 kwartyle. Następnie policzył zyski/straty w ciągu kolejnego roku z teoretycznej inwestycji po wystąpieniu najniższego i najwyższego kwartyla.
Kupując indeks po latach najmniejszych zmian (najniższy kwartyl) zyskać można było średnio 12% rocznie.
Kupując indeks po latach największych zmian (najwyższy kwartyl) zyskać można było średnio 9,9% rocznie.
Efekt zyskowniejszej inwestycji w „przegrany” rok okazał się nieco silniejszy niż poprzednio – różnica do „wygranych” wyniosła 2,1% rocznie na plus.
TEST 3
Tym razem pięcioletnie zmiany indeksu podzielił na 4 kwartyle. Następnie policzył zyski/straty w ciągu kolejnego roku z teoretycznej inwestycji po wystąpieniu najniższego i najwyższego kwartyla.
Kupując indeks po latach najmniejszych zmian (najniższy kwartyl) zyskać można było średnio 18,7% rocznie.
Kupując indeks po latach największych zmian (najwyższy kwartyl) zyskać można było średnio 9,4% rocznie.
Efekt zyskowniejszej inwestycji w „przegrany” okres był jeszcze potężniejszy– różnica do „wygranych” wyniosła 9,3% rocznie na plus czyli niemal dwukrotnie więcej.
Zmiany te widać na poniższym diagramie zaprezentowanym w książce:
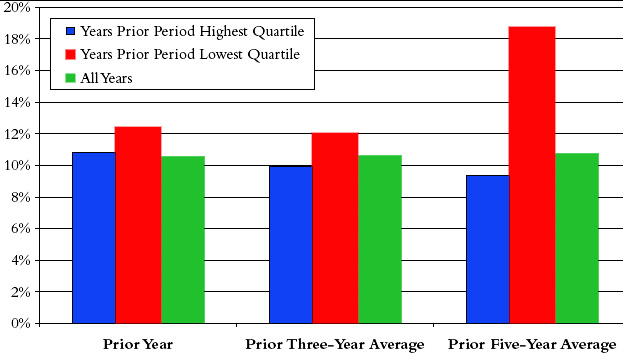
Źródło: „Market sense and nonsense. How the Markets Really Work (and How They Don’t)”
Dla porządku objaśnienia:
Kolor czerwony to średnie zmiany w ciągu kolejnego roku po najgorszych zwrotach indeksu (po najgorszym kwartylu).
Kolor niebieski to średnie zmiany w ciągu kolejnego roku po najlepszych zwrotach indeksu (po najlepszym kwartylu).
Kolor zielony to średnie zmiany w ciągu kolejnego roku po zmianach całego indeksu bez podziału na kwartyle.
Anomalia istnieje, szczególnie widoczna w długich terminach. To rodzaj odreagowania, które nawet intuicyjnie wyczuwamy. Istotne jednak w tym kontekście jest wybranie okresów inwestycji – w średnim terminie (liczonym w miesiącach) to raczej efekt impetu dominuje na rynku akcji, w dłuższym okresie – zjawisko powrotu do średniej .
—*** kathay ***—-



Dodaj komentarz