

Wprawdzie wpis podłączyłem pod cykl z filmami, i taki też będzie, ale rzecz cała dotyczy drugiego z wykładów w Zakopanem, które miałem zamiar opisać Czytelnikom naszych blogów.
Wielce pożyteczną i profesjonalną prelekcją popisał się niemiecki trader Birger Schäfermeier. Nie wyprzedziła go wprawdzie nad Wisłą własna sława, ale być może to po części z racji naszego zapatrzenia w Amerykę, a może też z powodów językowych. Po tym co widziałem na żywo w Zakopanem zupełnie szczerze wysoko oceniam jego kompetencje, wiedzę i umiejętności traderskie.
Wykład był nieco przegadany, zbyt długo wałkował naprawdę podstawowe rzeczy jak na przykład pojęcie wartości oczekiwanej i nie starczyło czasu na prezentację wszystkich technik, które przygotował 🙁 Z bodajże 4, które miał na slajdach pokazał nam tylko jedną i o niej właśnie niżej. Postaram się jednak pokazać ich w przyszłości więcej jak tylko uda mi się opracować jego materiały dostępne w sieci.
Birger zręcznie opowiedział nam swoją filozofię tradingową (można kilka wykładów na ten temat pooglądać w youtube po niemiecku), rozbawił nieco swoją historią (kilka plajt, organizowanie imprez DJ-skich po to by zebrać na depozyt) i przypieczętował swoją wiedzą fakt tego, że uczciwie przepracował te 10 000 godzin, które odróżniają eksperta od amatora.
Wykład był reklamowany chwytem „jak zarobić 50 tys. EUR ryzykując tylko 0,06%”. I prawdopodobnie tak samo będzie promowany jego trading na żywo w Warszawie w październiku. To jednak nie jest cała prawda, raczej zręczny ‘Pi-aR’ i Birger sam to wszystkim na sali uświadomił. Tak małe ryzyko to bowiem jedynie średnia wielkość stopa w pojedynczej transakcji (pokazywał nam ich rozkłady), ale nie całkowity zjazd kapitału! Zanim zarobił te 50 tysięcy doświadczył o ile dobrze widziałem ponad 20. procentowego obsunięcia. Wyświetlał wykres swojej linii kapitału i było widać spory spadek pod koniec 2011 r. Na jego stronie widać podobny choć nie dam głowy, że identyczny:
http://www.tradac-livetradingroom.de/
Gra on na kontraktach terminowych w układzie intraday, zasadniczo posługując się A.T., ale bez żadnych wskaźników czym zaskarbił sobie moją sympatię 🙂 Ponownie mi zaimponował pokazując, że wszystko co robi to pełne, przemyślane, obiektywnie opracowane, mechaniczne strategie. Podpadł jedynie mówiąc, że nie zajmuje się testami na danych historycznych. Traktuję to w kategoriach przekory – skoro posługuje się mechanicznymi metodami to musiał je najpierw sprawdzić na historii żeby się dowiedzieć, że są skuteczne, a jeśli posługuje się wyuczonymi (jak choćby wybicie z kanału cenowego) to one również nie wzięły się z niczego, długoterminowe testy wskazały kiedyś ich przewagę.
Ale do rzeczy. Strategia, którą nam przybliżył, jest dostępna pod poniższym adresem:
http://www.youtube.com/watch?v=PqP0WRws5_0&feature=channel&list=UL
Nie ma tam jednak komentarza więc tradycyjnie zrobiłem zrzut i pokrótce go objaśnię:
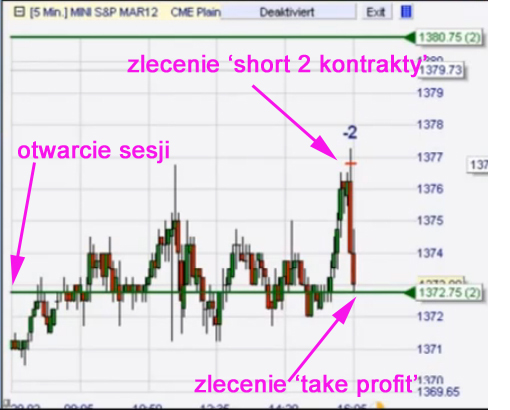
Codziennie przed otwarciem liczy on dzienną zmienność mierzoną ATR–em (bodajże 14. dniowym) i chwilę po rozpoczęciu bieżącej sesji ową wielkość dodaje i odejmuje od ceny otwarcia. Powstają więc 2 poziomy: na tym Open+ATR wystawia zlecenie otwarcia pozycji krótkiej, na Open-ATR zlecenie otwarcia pozycji długiej. Wg. jego obserwacji rynek lubi zrobić przejazd tego typu by potem wrócić do kursu otwarcia.
Jeśli chodzi o kwestie stopów to:
– take profit jest ustawiany na poziomie ceny otwarcia sesji
– stop-loss ma tę samą szerokość co dzienny ATR, odliczany jest od poziomu kursu zajęcia pozycji
Na powyższym zrzucie i na filmie nie widać ceny otwarcia, teoretycznie pozioma zielona linia powinna się z nią pokrywać. Kurs wzbija się i w miejscu czerwonej linii otwierają się 2 pozycje krótkie na kontrakty w S&P 500. Potem kurs spada by zamknąć pozycję z zyskiem na zielonej linii.
I jeszcze 3 jego tipy do tej metody:
1/ Jeśli pierwsza minuta po otwarciu jest wariacka czyli ceny mocno skaczą to zlecenia otwarcia pozycji nie liczy się od ceny otwarcia sesji lecz:
short = maksimum świeczki minutowej + ATR
long = minimum świeczki minutowej – ATR
2/ Jeśli po 30 minutach od otwarcia nie dojdzie do transakcji – anulowane są zlecenia. I tutaj widzę pewien zgrzyt ponieważ na wskazanym filmie transakcja zachodzi blisko zamknięcia sesji. Zakładam więc, że to również możliwe choć przy innej zyskowności i trafności.
3/ A trafność tego układu to plus/minus 70% zależnie od rynku. Ponieważ ‘take profit’ równy jest ‘stop losowi’ więc od trafności rzędu 50% zaczynają się zyski, zależy to jeszcze do zmienności na dany dzień, która nie jest wielkością stałą.
—Kat—



Dodaj komentarz