

“Dywidenda to zwykłe przelewanie pieniędzy z kieszeni firmy do kieszeni jej akcjonariuszy. Nie tworzy żadnej wartości dodanej.”
“Nie! Dywidenda to realny wzrost majątku. Reszta to spekulacja.”
Tak w skrócie można podsumować dyskusję z drugiej i trzeciej części serii “Inwestowanie dywidendowe w praktyce – za i przeciw”
Niezależnie od tego, które argumenty bardziej do Ciebie przemówiły, zanim zainwestujesz albo zrezygnujesz, sprawdźmy czy inwestowanie w spółki dywidendowe przynosi więcej pieniędzy niż w inne spółki.
Na czym polega inwestowanie dywidendowe?
Na wybieraniu spółek, które płaciły wysokie dywidendy, z nadzieją, że będą płacić dalej. Tylko, że nie wystarczy wpisać w skaner bossa
“spółki z najwyższą stopą dywidendy w zeszłym roku”
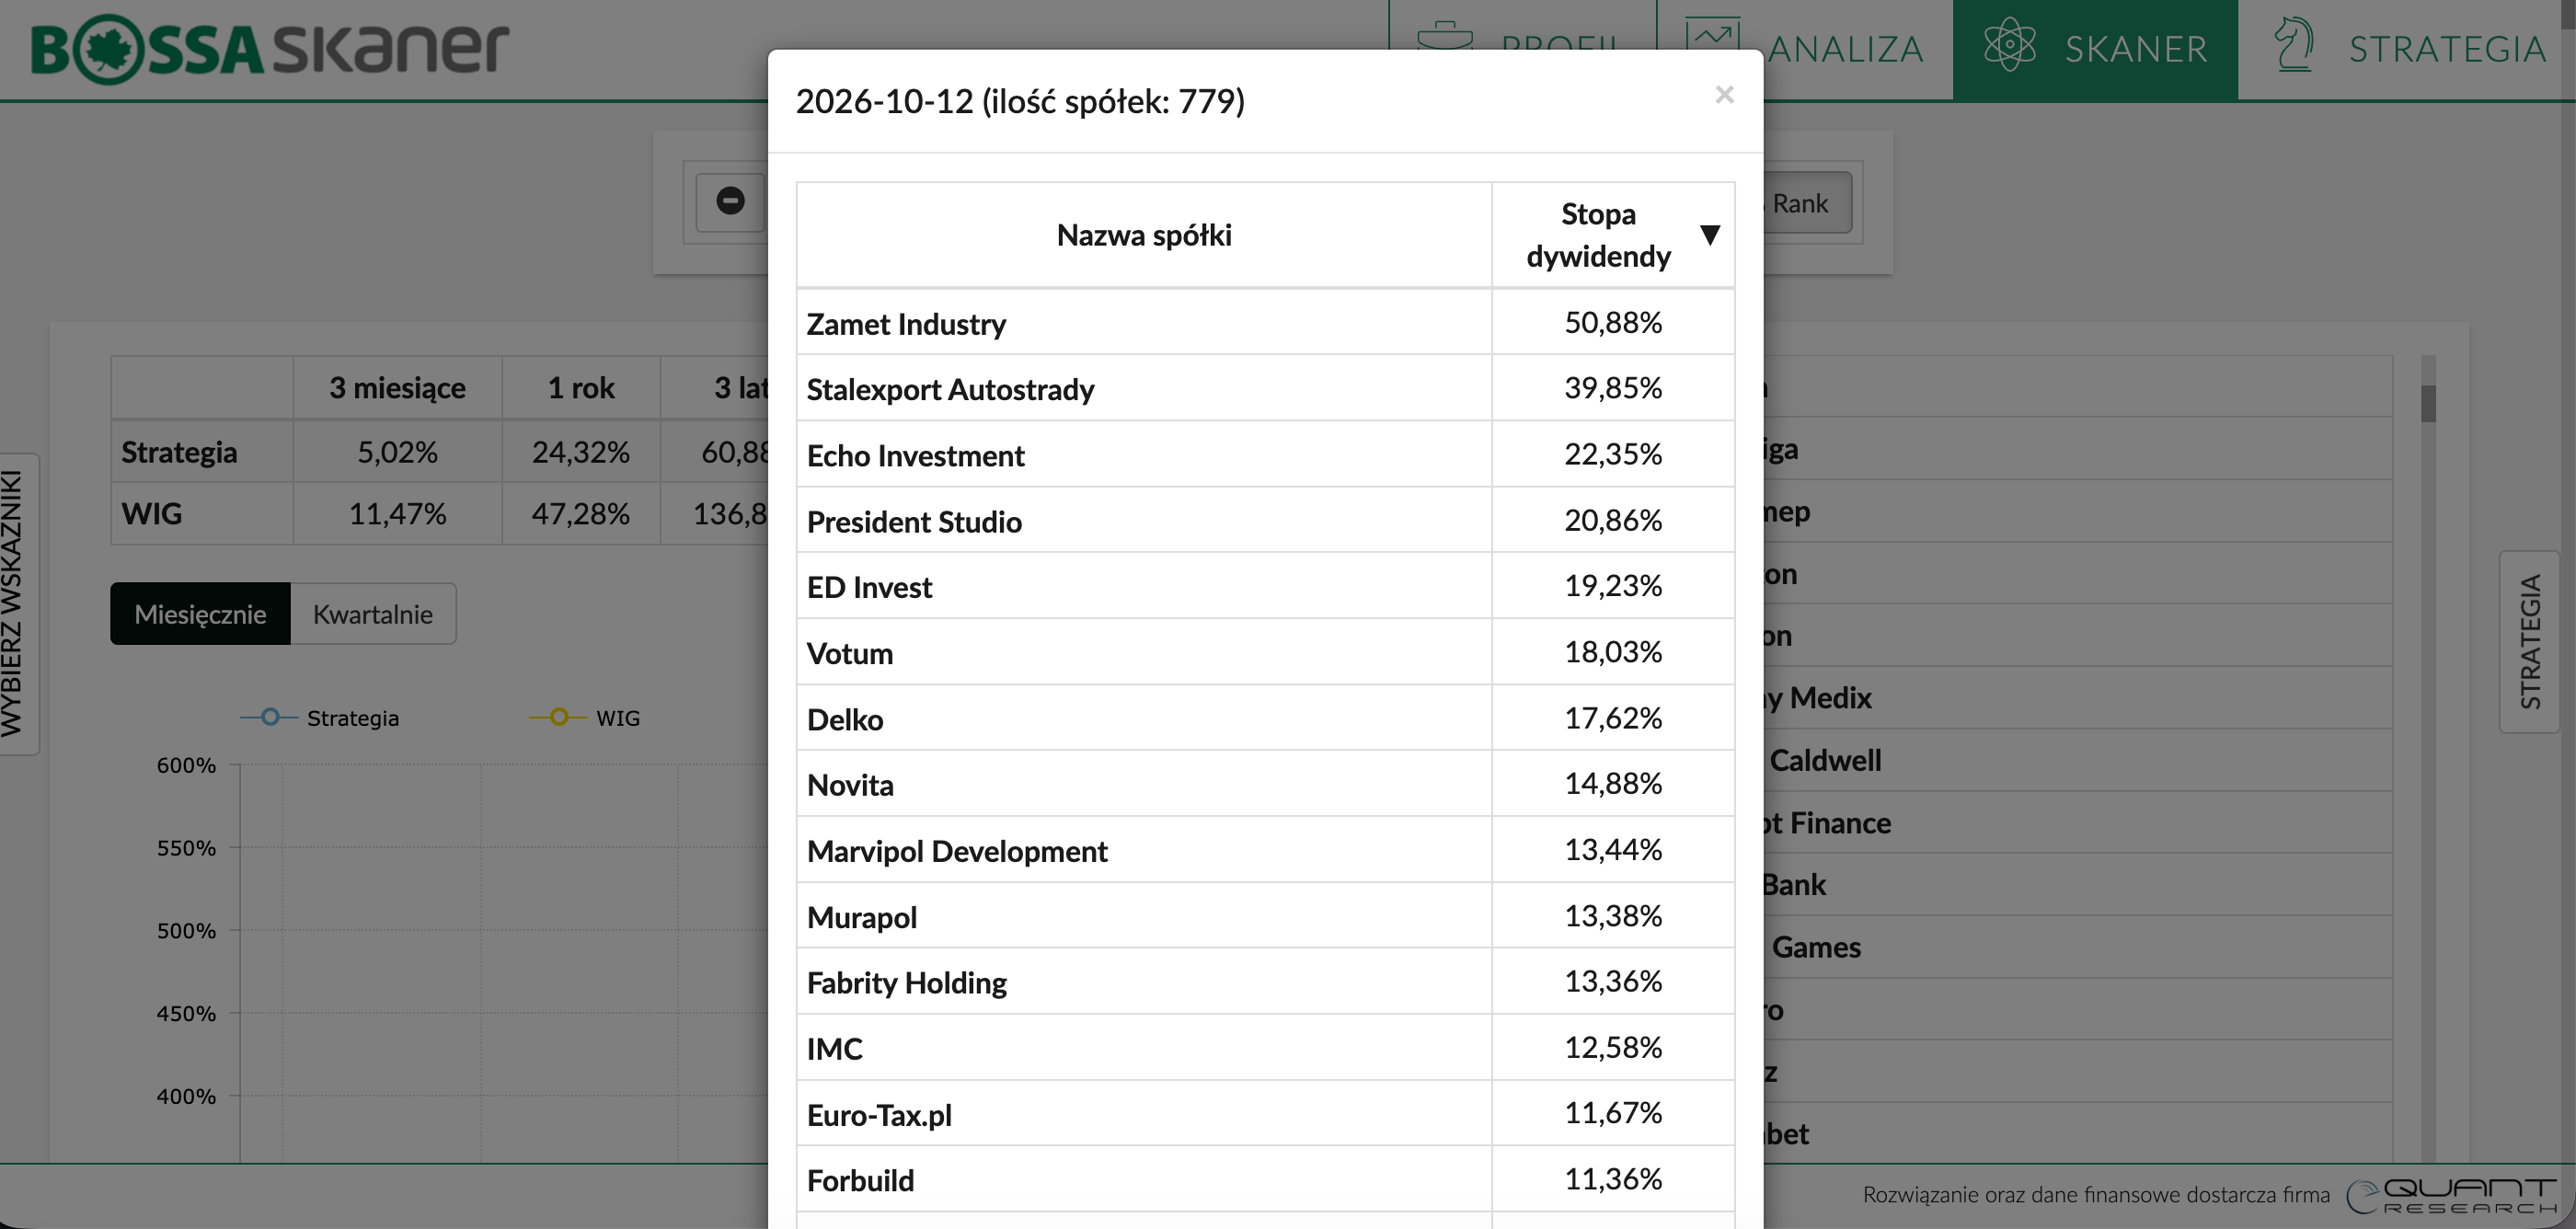 źródło: bossaskaner
To najprostsza droga na manowce. Dlaczego?
Pułapka wysokiej stopy dywidendy
Przypomnijmy wzór z pierwszej części serii
Stopa dywidendy to dywidenda podzielona przez cenę akcji. Czyli może wzrosnąć dwojako:
- spółka podniesie dywidendę albo
- spadnie cena akcji.
Wyobraź sobie spółkę, która płaci 4 zł dywidendy przy kursie 80 zł. Stopa dywidendy wynosi 5% (4/80). Rynek dowiaduje się, że spółka traci największego klienta, i kurs spada do 40 zł. Stopa dywidendy z dnia na dzień rośnie do 10%, mimo że spółka nie wypłaciła ani grosza więcej. W skanerze taka spółka wskoczy na samą górę listy. A za rok najprawdopodobniej nie wypłaci dywidendy w ogóle.
To jak z mieszkaniem na wynajem. Kupiłeś je za 600 tys. zł, wynająłeś za 3000 zł miesięcznie czyli dawało 6% rocznie (nie licząc kosztów i podatków). Potem obok stanęła obwodnica i wycena mieszkania spadła na 400 tys zł. Jeśli najemcy nie uciekną to Twoja rentowność podskoczy do 9%. Ale czy to faktycznie dobra wiadomość?
Najwyższa stopa dywidendy jest podejrzana?
W analizie Wellington Management i Hartford Funds, która obejmuje lata 1930-2025 najlepiej wypadły wcale nie spółki z najwyższą dywidendą, tylko te z drugiego kwintyla, czyli z drugiej piątki od góry. Najwyższa stopa dywidendy częściej zapowiadała kłopoty niż zysk.
Dlatego doświadczeni inwestorzy dywidendowi traktują stopę dywidendy jako wstępny filtr, a potem patrzą na długość serii wypłat, tempo ich wzrostu i kondycję spółki.
Pytanie brzmi: czy ten filtr działał?
Zyski i zmienność z portfela spółek dywidendowych
Najprostsze byłoby porównanie portfela spółek dywidendowych i niedywidendowych i ogłoszenie zwycięzców. Tak też zrobili Yin Chen i Roni Israelov w pracy Income Illusions (Journal of Asset Management, 2024). Podzielili 1500 największych amerykańskich spółek na pół według stopy dywidendy i sprawdzili wyniki z lat 1964–2021.
| Portfel | Stopa zwrotu rocznie | Zmienność |
| Wysoka dywidenda | 13,8% | 15,6% |
| Niska dywidenda | 11,8% | 21,9% |
Na pierwszy rzut oka: hit! Więcej zysku przy mniejszych wahaniach. Kapitał portfela spółek dywidendowych pomnaża się nawet 3,6 punktu procentowego rocznie szybciej, bo portfel o niższej zmienności, mniej traci na wahaniach.
Można odtrąbić znalezienie Świętego Grala i wrzucać rolki na Tiktoka. Trochę, jak z obserwacją: Czerwone samochody są szybsze.
Ale naukowcy poszli o 2 kroki dalej i zniuansowali wyniki.
Skąd pochodzi przewaga spółek dywidendowych?
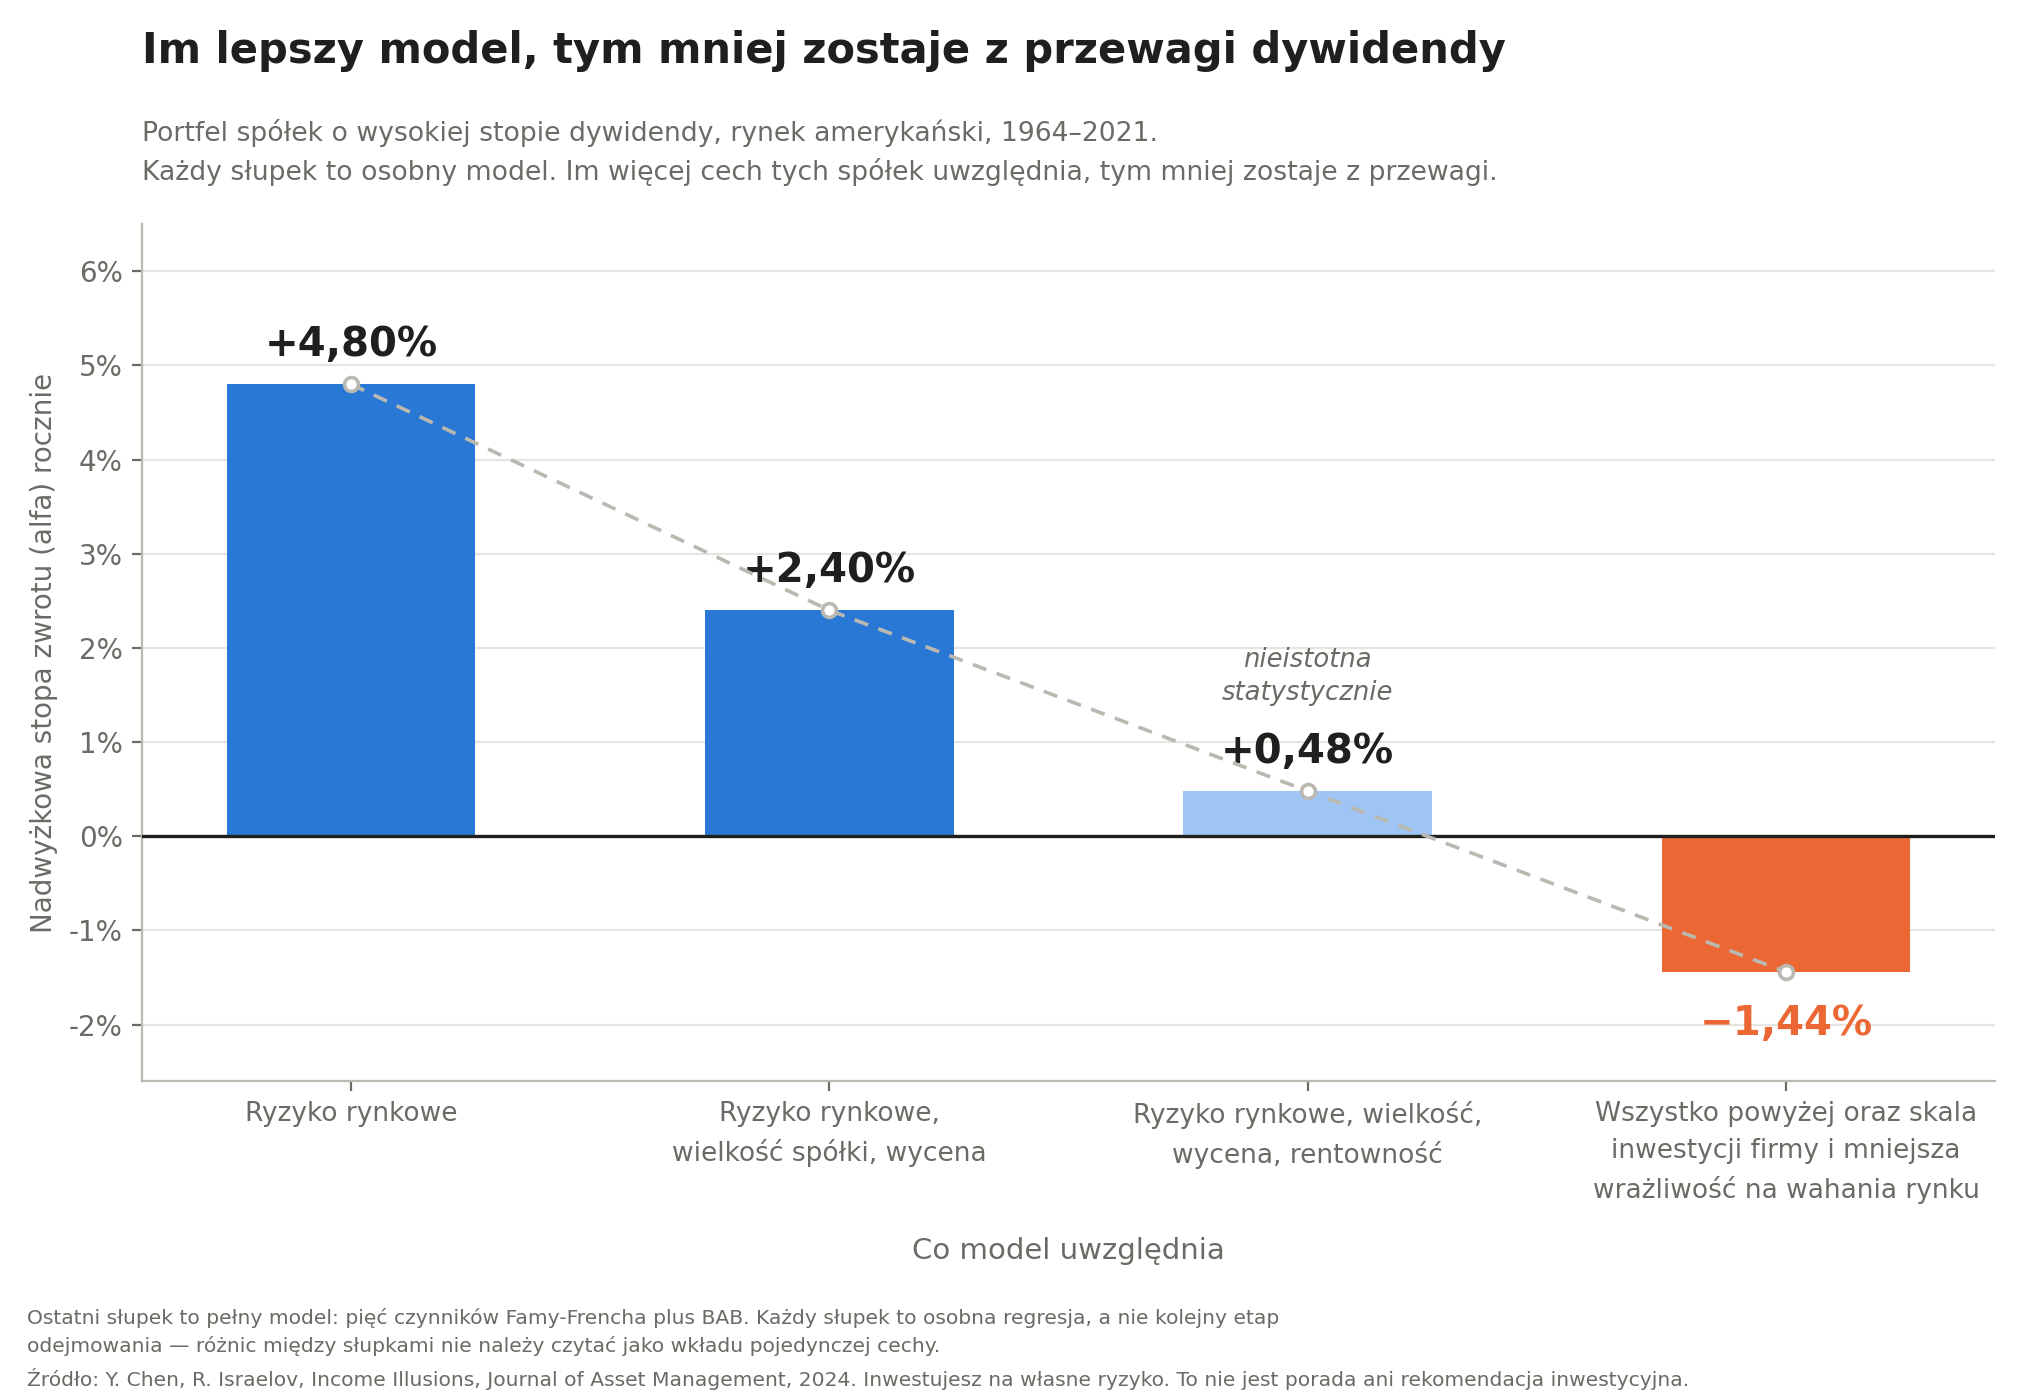
Skracając wywód naukowy do prostych wniosków.
To nie dywidenda decydowała o wyższym zysku. Tak jak czerwony kolor samochodu, nie decyduje, że jest szybszy.
W przypadku tych spółek to były inne, dawno opisane cechy. Firmy były nisko wyceniane, w stosunku do swoich wyników, rentowne, a ich kursy reagowały słabiej na wahania rynku. To one wyjaśniły wyższy zysk i zmniejszą zmienność. A dywidenda była objawem, a nie przyczyną.
Można zatem zmienić podtytuł na:
Przewaga była w znanych czynnikach, nie w dywidendzie
Przekładając to na przykład z życia wzięty. Ludzie, którzy w lutym mają opaleniznę, są przeciętnie zamożniejsi. Tylko, że to nie opalenizna ich wzbogaciła. Po prostu stać ich na zimowy wyjazd w ciepłe kraje lub na narty.
Dla ciekawskich
Niemal cała przewaga portfela dywidendowego pochodziła z lat 1983–2002. Po 2003 roku portfel nadal zarabiał, ale przynosił o blisko 1% rocznie mniej, niż taki z analogicznym ryzykiem. Przewaga zniknęła, a nawet zamieniła się w niedobór.
Autorzy sprawdzili jeszcze jedno. Co gdybyśmy wybierali spółki mądrzej?
Wzięli dwie strategie, które działają:
- momentum, czyli kupowanie akcji, które ostatnio rosły,
- value czyli kupowanie tanich spółek
i przepuścili każdą dwa razy. Raz na całym rynku, raz z jednym dodatkowym warunkiem: wolno wybierać tylko spośród spółek wypłacających dywidendę. Obie wypadły gorzej. Momentum straciło najwięcej, bo jego roczny wynik spadł z 12,1% do 10,6%. Strategia value (wartościowa) miała podobny wynik. Jak się okazało, filtr dywidendowy zaszkodził strategii momentum, bo ta skupia się na spółkach, które ostatnio dynamicznie rosły. Czyli potwierdza argument z drugiej części: dywidendowe inwestowanie może pomijać spółki, które mocno urosły. I to jest niekoniecznie dobra wiadomość.
A jednak rynek płaci za dywidendę
W drugiej części, napisałem, ze jedyną szansą inwestora dywidendowego jest szybszy wzrost kursów jego spółek, bo są bardziej lubiane przez inwestorów.
I okazuje się, że ta szansa jest wykorzystywana … okresowo. Allaudeen Hameed, Jing Xie i Yuxiang Zhong przyjrzeli się 44 rynkom akcji w latach 1993–2018. Spółki dywidendowe pokonywały niedywidendowe o 0,58% miesięcznie po uwzględnieniu ryzyka, a premia była dodatnia na 95% rynków.
To całkiem dużo. Skąd to się bierze? Autorzy znaleźli ślad. Sprawdzili same spółki dywidendowe i ile zarabiają dla inwestorów w miesiącu odcięcia dywidendy, a ile w pozostałych. Wyszło 1,47% wobec 0,94% czyli o pół punkat procentowego więcej.
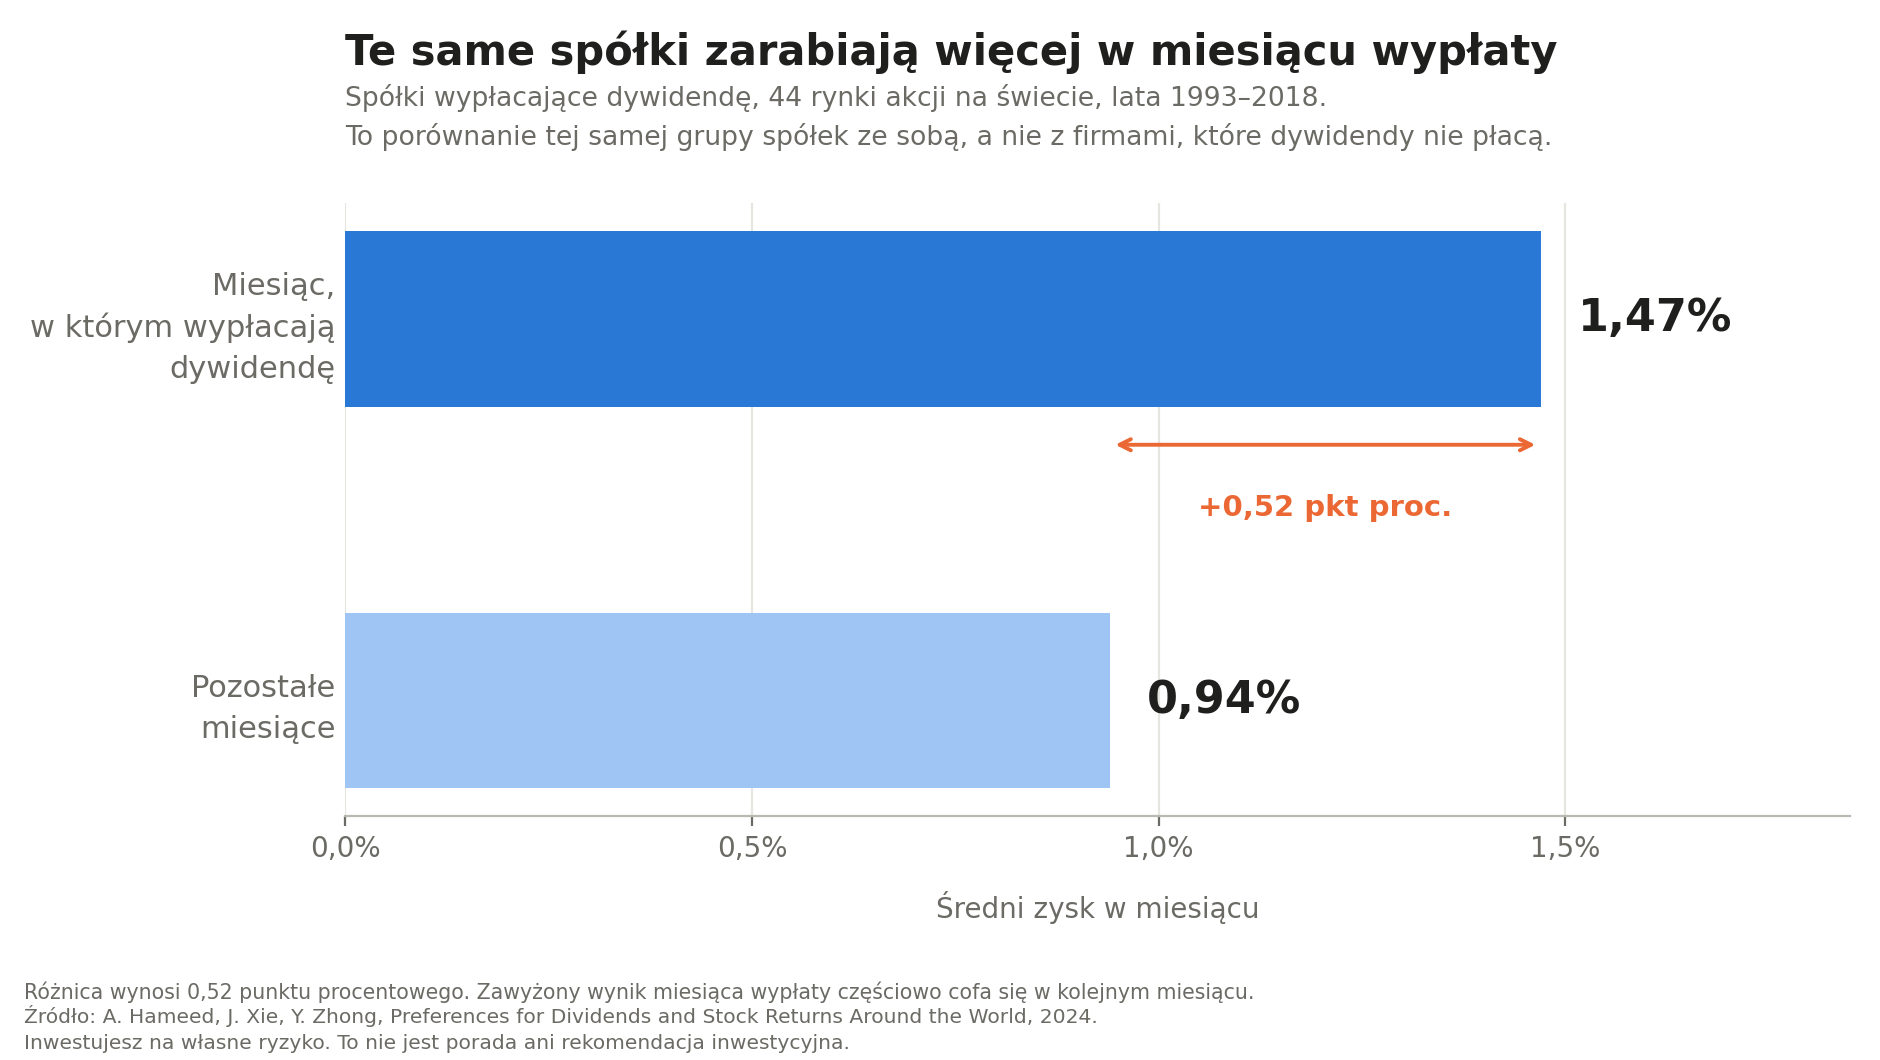
Wniosek autorów jest więc taki: popyt na spółki dywidendowe pojawia się przed odcięciem. Inwestorzy chcą dywidend, kupują spółki wokół daty odcięcia, ceny rosną, po czym częściowo wracają. To nie jest dowód, że dywidendowe firmy są lepsze. To ślad popytu na dywidendę.
Dla ciekawskich
Premia w miesiącu odcięcia nie zależała od stopy podatku od dywidendy. Gdyby inwestorzy chłodno kalkulowali to przy wyższych podatkach płaciliby niższą premię.
Wbrew pozorom wyniki tych dwóch badań się nie kłócą. Dlatego, że drugie badanie obejmowało trochę inną grupę spółek i nie korygowało premii o znane czynniki (rentowność, reakcje na zmiany rynku). Dodatkowo drugie badanie obejmuje również rynki wschodzące czyli grupy spółek małych i nierentownych.
A czy dywidendy ratują nas w bessie?
Zwolennicy dywidend podkreślają, że spółki dywidendowe były “bezpieczniejsze” czyli spadały mniej niż rynek. A w trudnych czasach może być to dużo ważniejsze niż sam zysk. Jak spojrzymy na wykres stóp zwrotu w czasie bessy w latach 2008 i 2022 to faktycznie indeks Arystokratów Dywidendowych poniósł mniejsze straty niż S&P500 .
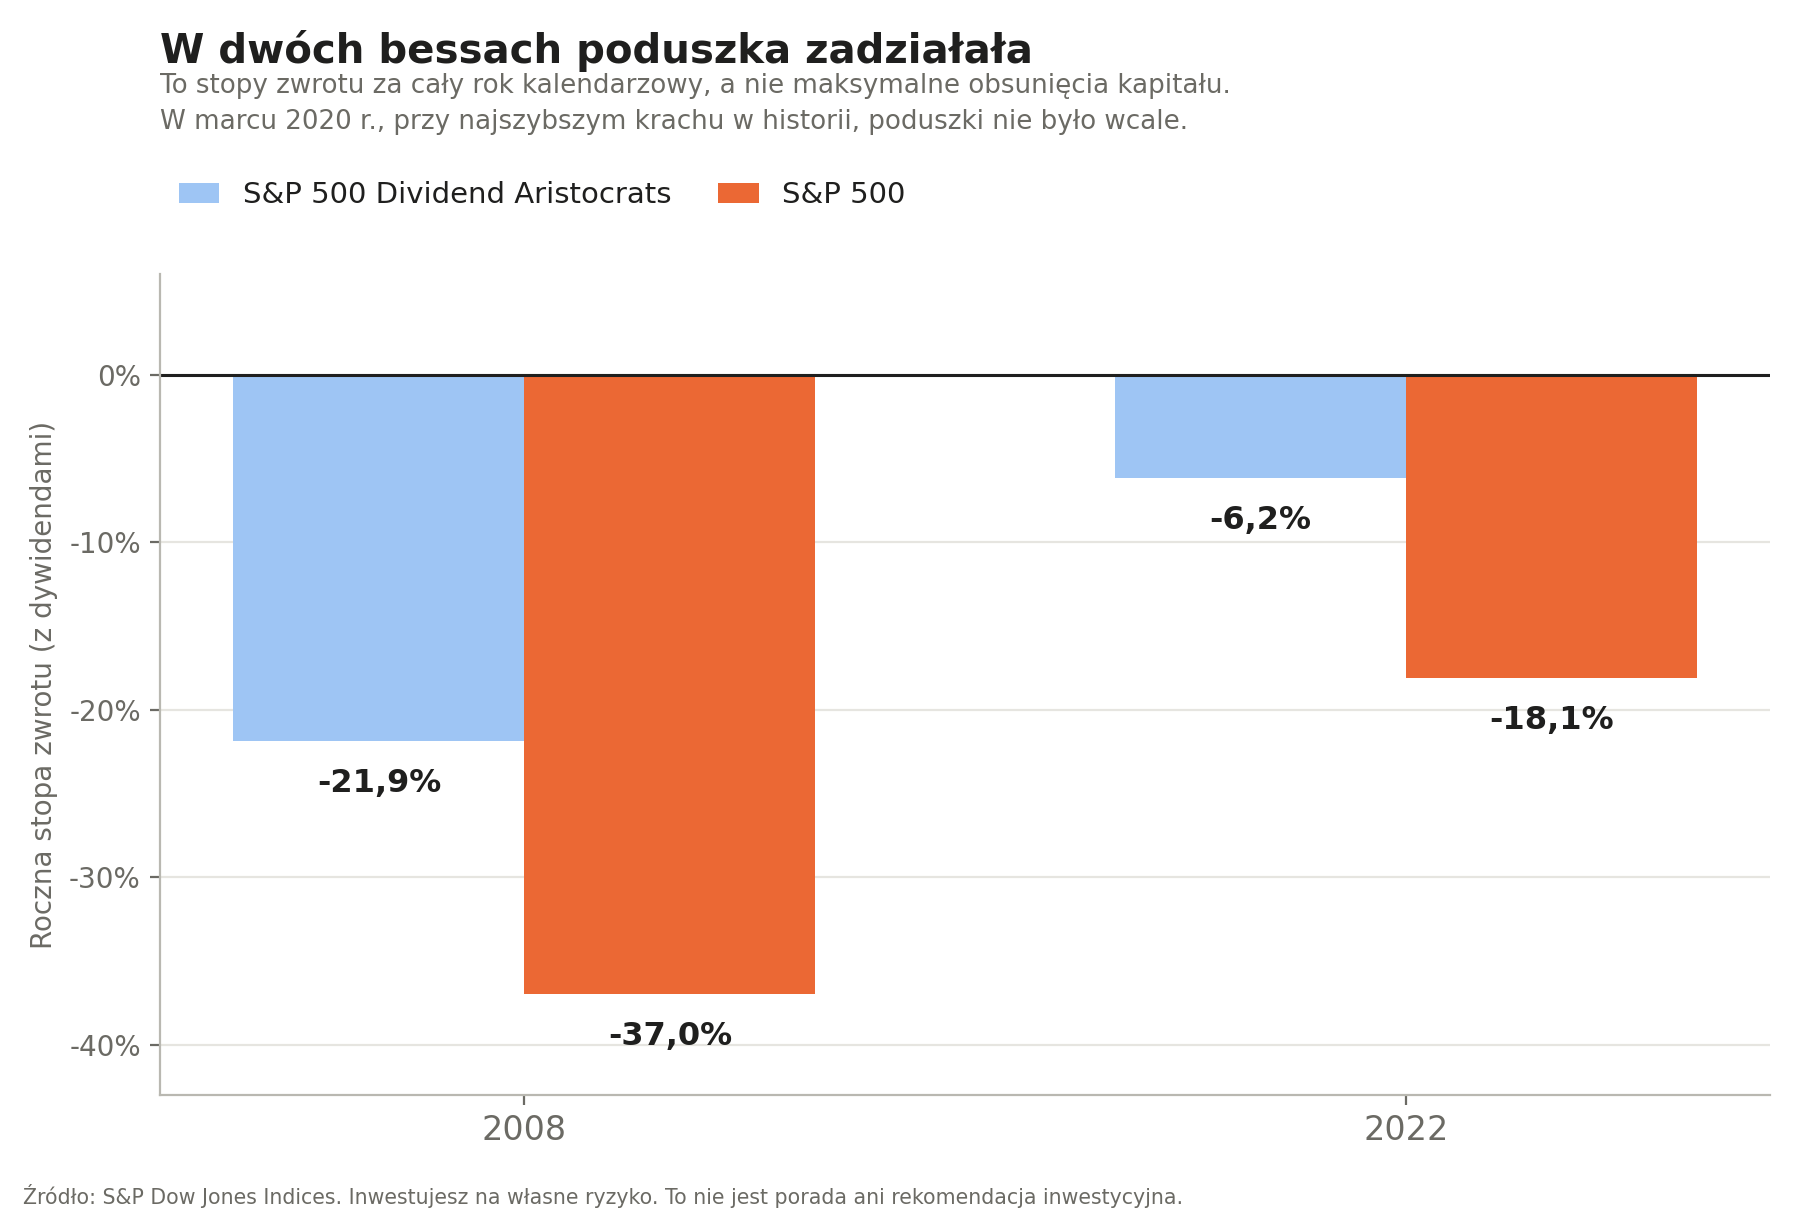
Można było to tłumaczyć tym, że:
- straty zmniejszała wypłacana dywidenda (nominalnie i emocjonalnie)
- spółki dywidendowe były bardziej odporne na złą koniunkturę gospodarczą (zazwyczaj dojrzałe firmy – dojne krowy).
Czy, jeśli inwestujemy w spółki dywidendowe to było to bezpieczniejsze inwestowanie?
Moim zdaniem, nie. Dlaczego?
Wybierając spółki dywidendowe omijaliśmy firmy:
- wzrostowe – nie płacą dywidend bo potrzebują kapitału
- skupujące swoje akcje
I to właśnie spowodowało, że w poprzednich zdaniach użyłem czasu przeszłego. W XXI wieku zdanie “W ciężkich czasach bessy spółki dywidendowe spadały mniej niż cały rynek” było tylko częściowo prawdziwe.
Michał Szmal w swoim artykule “Inwestowanie dywidendowe – czy to ma sens” zbadał korelacje na wzrostach i spadkach, czyli jak zachowywał się ETF na spółki dywidendowe w porównaniu do ETF na szeroki rynek. Okazało się, że zachowywał się prawie identycznie. A korelacja była nawet wyższa w trakcie spadków.
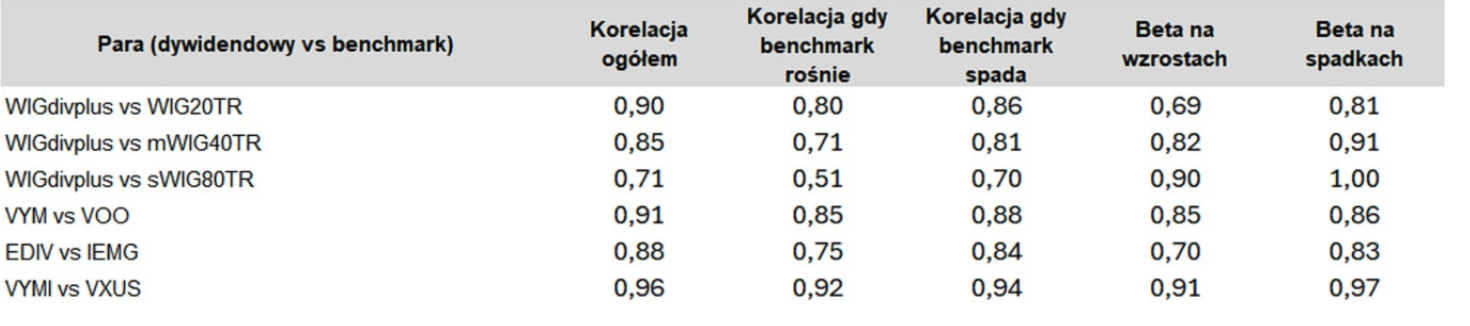
źródło: Michał Szmal „Inwestowanie dywidendowe – czy to ma sens”
Czyli pomijanie spółek technologicznych, a koncentrowanie się na branżach np. użyteczności publicznej, finansów, dóbr szybkozbywalnych nie przynosiło efektów “większego bezpieczeństwa”.
Spójrzmy, jakie sektory dominują w portfelu jednego z największych UCITS-owych (dostępnych w Europie) ETF-ów dywidendowych
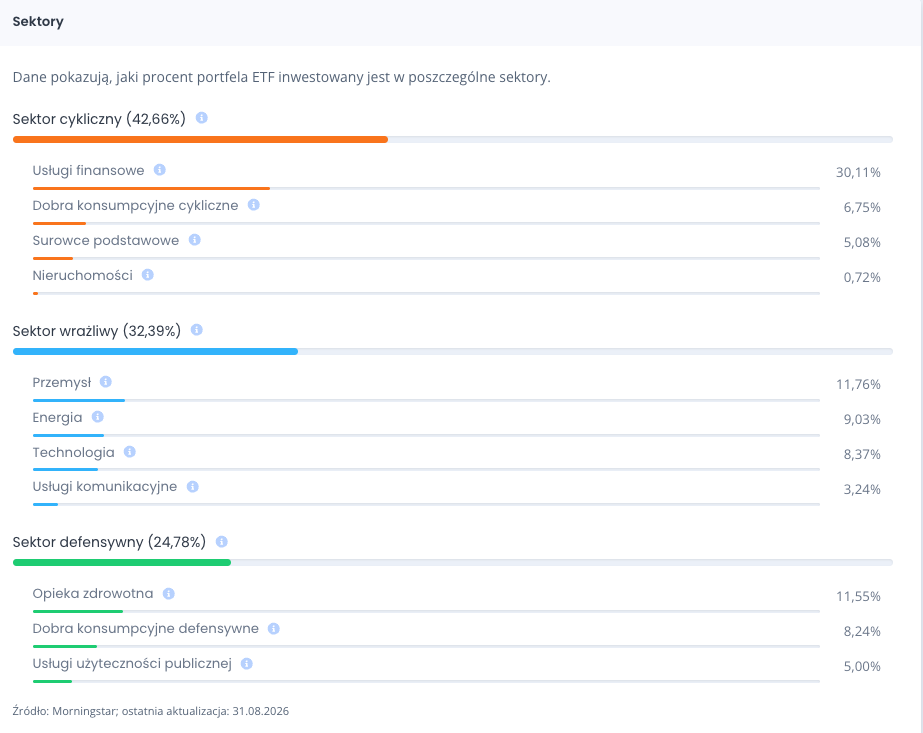
dane za atlasetf z 23.09.26
Technologia i usługi komunikacyjne to zaledwie 11% portfela. Wśród 10 największych pozycji nie ma ani Google, ani Nvidii, ani Mety, żadnej spółki z Mag7.
Dla porównania, ETF tego samego dostawcy na cały świat (Vanguard FTSE all world) ma blisko 40% portfela ulokowane w tych sektorach, a 10 największych pozycji stanowi 23% portfela. 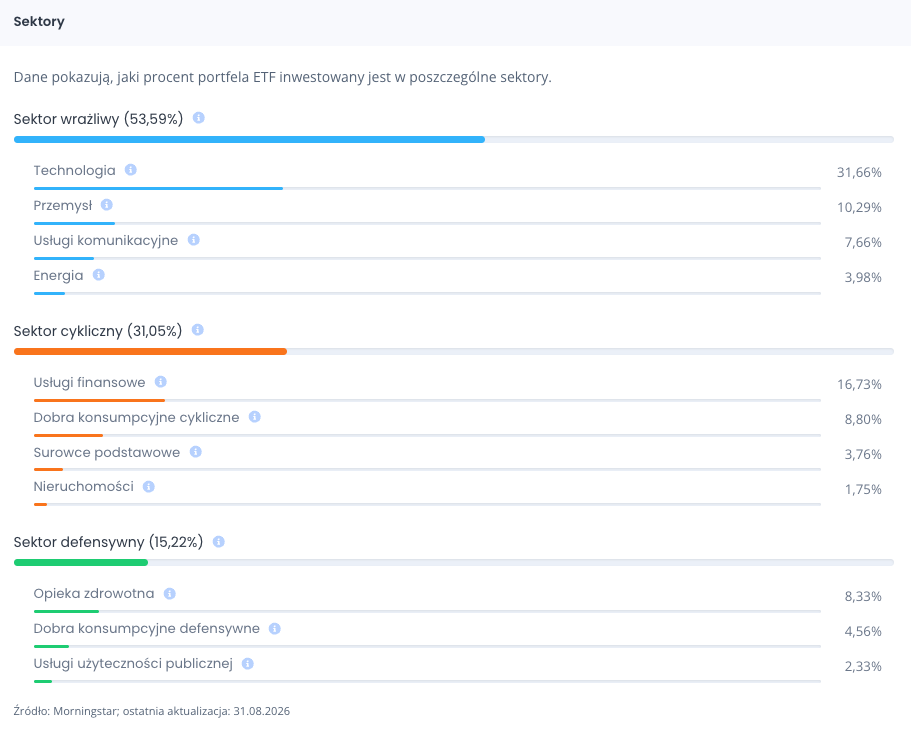
Czy to dobrze, czy źle?
Nikt tego nie wie, czy to będzie dobrze w przyszłości. Ważne, żeby mieć świadomość, że:
Inwestowanie dywidendowe nie jest inwestowaniem pasywnym.
To nasza decyzja, a nie rynku, co mamy w portfelu. Nie podążamy za nim. Trzymamy się własnego (optymistyczna wersja) poglądu, że rynek się myli. I obstawiamy, że firmy dywidendowe z tych sektorów będą nadal przynosiły lepsze stopy zwrotu ważone ryzykiem. Upraszczając – wolimy Arystokratów z rodowodem, a nie nuworyszy.
Inwestowanie dywidendowe staje się nieefektywne
Spójrzmy jeszcze szybko na wykresy i porównajmy organoleptycznie stopy zwrotu ETF-u rynkowego i dywidendowego. W USA możemy wyróżnić 2 okresy:
- od 2013 do 2019 roku, gdy zyski z inwestycji w ETF na SP500 (SPY) i Dywidendowych arystokratów z S&P500 (NOBL) były podobne, a obsunięcia SP500 nawet większe
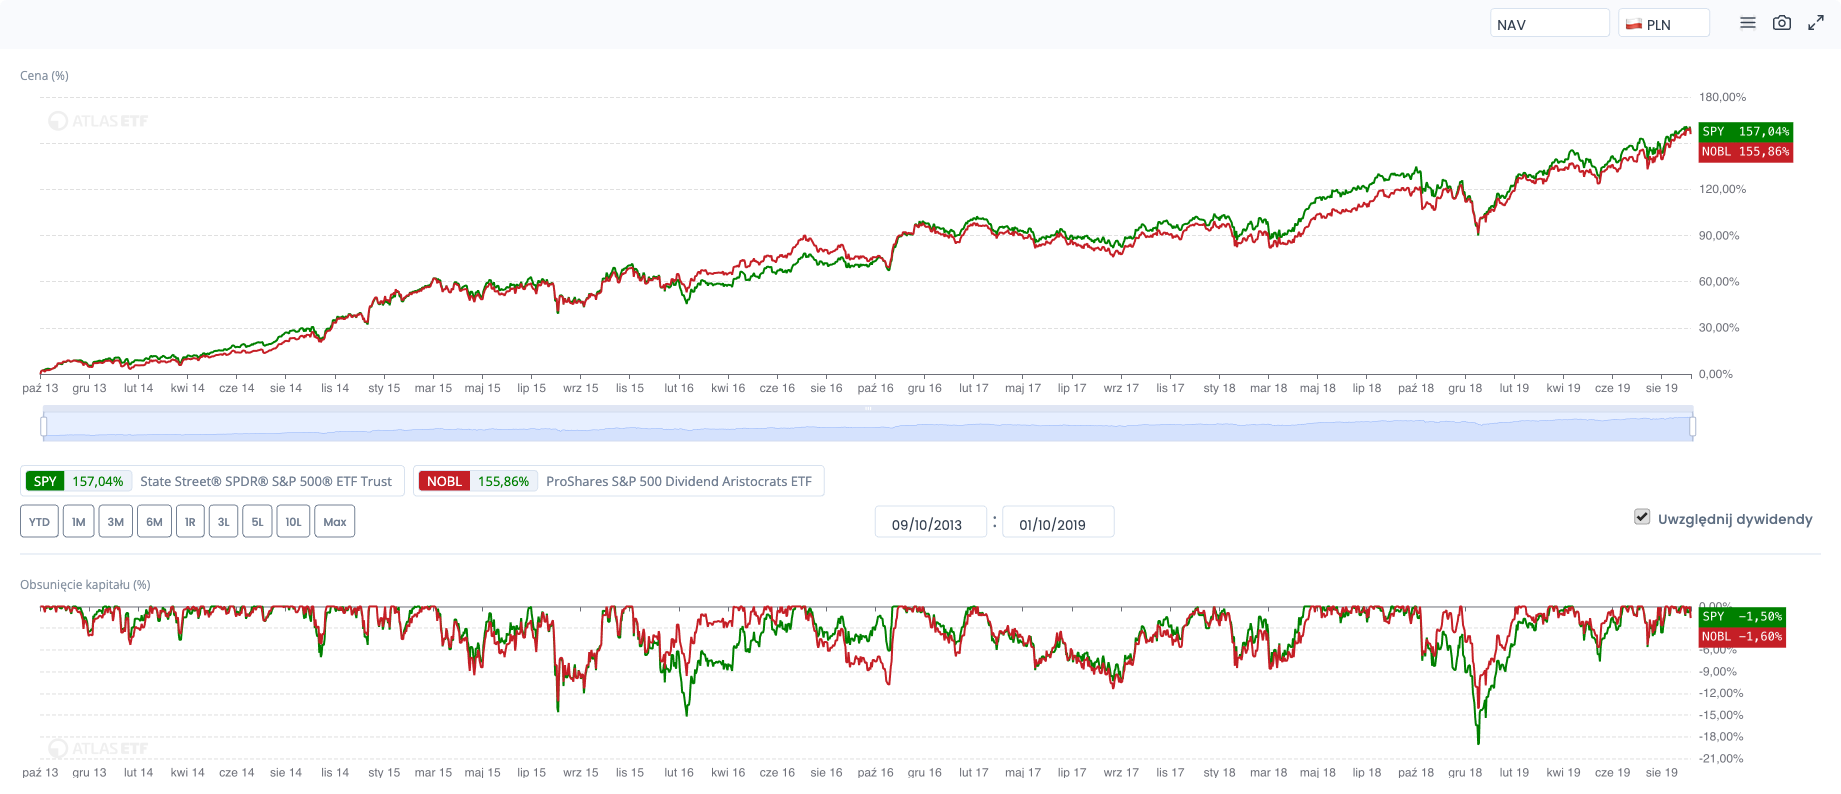
źródło: atlasetf z 14.10.2026
I po 2019, gdy dywidendowi arystokraci nie dość, że zostali daleko w tyle to jeszcze obsunięcia kapitału bywały większe niż dla portfela rynkowego (S&P500).
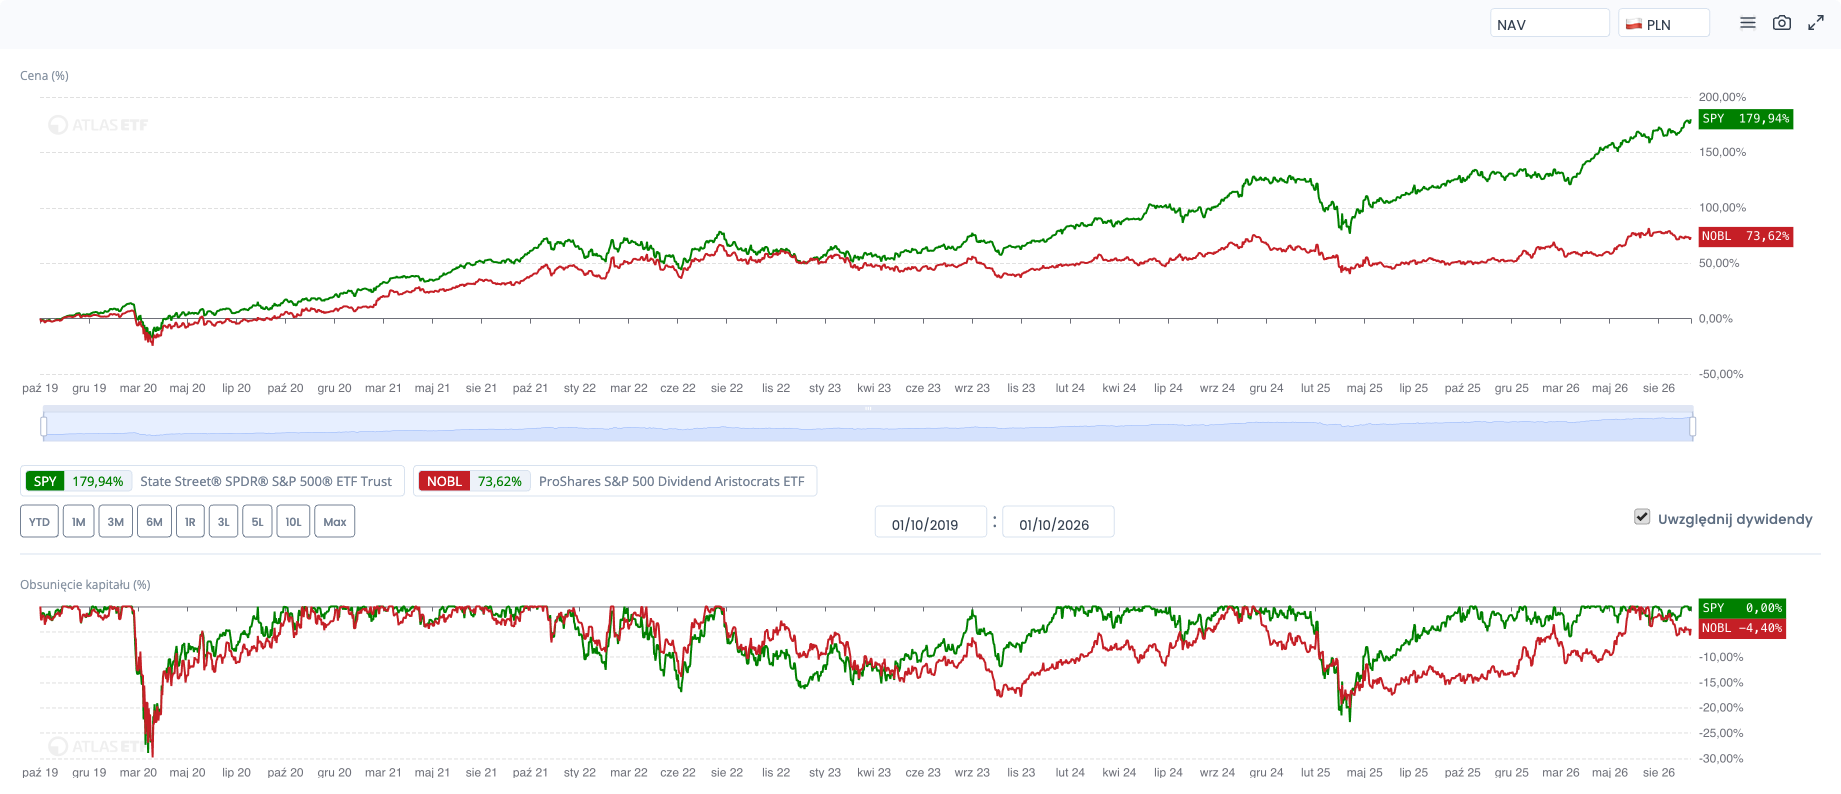
źródło: atlasetf z 14.10.2026
To proste porównanie podkreśla ryzyko wykluczania z portfela spółek niedywidendowych.
Znów używając porównania do codziennego życia. Jeśli naszym filtrem wyboru restauracji będzie jakieś konkretne danie np. ramen to odrzucimy mnóstwo świetnych restauracji, które tego ramenu nie podają. Nasz wybór, nasz zysk albo strata.
Najważniejsze w skrócie
- Inwestowanie dywidendowe nie daje przewagi w stopie zwrotu. Dywidenda jest jak kolor samochodu – często towarzyszy spółkom o niskiej wycenie, wysokiej rentowności i spokojniejszym kursie, ale to te cechy dały wyższy zysk przy niższej zmienności, a nie ona sama.
- Zawężenie dobrej strategii wyboru spółek do grupy dywidendowych obniża stopy zwrotu. Najmocniej traci na tym strategia momentum, bo ma z dywidendą najmniej wspólnego.
- Premia, którą płaci rynek za dywidendę, kumuluje się wokół dnia odcięcia i w kolejnym miesiącu częściowo zanika.
- Inwestowanie dywidendowe to nie pasywne inwestowanie. Wybieramy spółki czasem wbrew rynkowi, a w ostatnich latach ten wybór przegrywał z szerokim indeksem.
Pytanie, co zrobić, jeśli jednak przemawia do nas idea dywidend i chcielibyśmy zainwestować “dywidendowo”. Jednocześnie nie mamy czasu i umiejętności, żeby takie spółki wybierać?
O tym w części piątej czyli o praktycznym podejściu do inwestowania dywidendowego. Postaram się w niej policzyć również, ile kapitału trzeba mieć, żeby faktycznie “żyć z dywidend”.
Masz pytanie do autora?
Zadaj je tutaj lub na grupie FB Rozmowy o pieniądzach
Źródła:
- Y. Chen, R. Israelov, Income Illusions: Challenging the High Yield Stock Narrative, Journal of Asset Management 25(2), 2024, s. 190–202.
- A. Hameed, J. Xie, Y. Zhong, Preferences for Dividends and Stock Returns Around the World, 2024 (44 rynki, 1993–2018).
- Hartford Funds i Wellington Management, The Power of Dividends, dane 1930–2025.
- E. Dimson, P. Marsh, M. Staunton, Global Investment Returns Yearbook, UBS.
- S&P Dow Jones Indices — stopy zwrotu indeksów S&P 500 i S&P 500 Dividend Aristocrats.
- Analiza Michała Szmala na Substacku dotycząca zachowania ETF-ów dywidendowych na wzrostach i spadkach – Inwestowanie dywidendowe – czy to ma sens


Dodaj komentarz