

Poniższy wykres doskonale oddaje dwa najważniejsze dziś zjawiska, które nurtują inwestorów giełdowych całego świata.
Z tego powodu wykres ten składa się z 2 par krzywych, które najogólniej mówiąc pokazują w skali logarytmicznej przebieg obecnej hossy AI w relacji do hossy internetowej, zakończonej bańką, która pękła w 2000 roku:
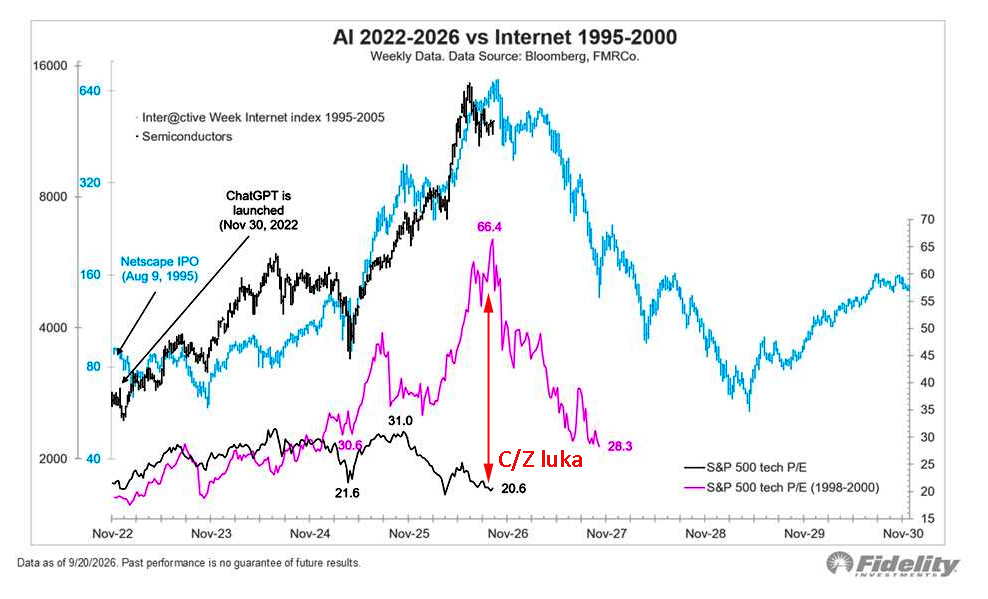
Oś pozioma jest zsynchronizowana czasowo – emisja IPO spółki Netscape (9 sierpnia 1995) odpowiada startowi ChatGPT (30 listopada 2022). Oś pionowa lewa pokazuje wartości indeksów, prawa – wskaźniki C/Z.
Dlaczego Netscape i ChatGPT? Ponieważ obie są uznawane za początkowy moment hoss.
Niebieska linia to Interactive Week Internet Index 1995–2005, czyli indeks spółek internetowych krótko mówiąc. Startuje z poziomu ok. 40–50, gwałtownie rośnie dopiero po roku, osiąga szczyt w okolicach 1999/2000, potem krach i długie odbicie do 2005.
Czarna linia to Semiconductors (sektor półprzewodników, kluczowy dla AI). Startuje równolegle do indeksu internetowego. Do września 2026 wciąż jest w fazie wzrostowej, choć w istotnej korekcie. I w zasadzie czasem i zakresem wzrostu już zrównał się z internetowym. Ale uwaga: ta analogia wcale nie musi oznaczać, że dalsze przebiegi będą takie jak niebieskiej linii (choć nie jest to wykluczone).
Magenta/różowa linia to C/Z dla S&P 500 tech z lat 1998–2000. Wybija się gwałtownie w górę, osiąga szczyt 66,4 w szczycie bańki, potem spada do 28,3.
Czarna linia dolna to aktualne S&P 500 Tech P/E (od 2022). Zaczyna od ok. 20–25, rośnie do lokalnych maksimów 31, potem spada i stabilizuje się wokół 20,6. Jest zdecydowanie niższa i bardziej stabilna niż w erze dot-com. Różnicę pokazuje na wykresie czerwona strzałka z napisem C/Z luka. To pozytywne i jest najważniejszym argumentem zwolenników dalszych wzrostów spółek AI.
Krótko go ujmując – obecnie jest znacząco taniej niż podczas tamtej bańki, gdyż zyski są realne i pokaźne. Fundamentalna różnica tkwi w jakość zysków. W 2000 r. wiele spółek internetowych nie miało realnych zysków (jak Pets.com), a liderzy jak Cisco handlowani byli po 100–200x zysków. Dziś liderzy AI (Nvidia, Microsoft, Alphabet, Meta, Amazon) generują dziesiątki–setki miliardów dolarów zysków, dlatego C/Z Tech jest znacznie niższe.
Boom internetowy skończył się nadpodażą światłowodów i infrastruktury. Dziś analogią są gigantyczne wydatki (CapEx) na centra danych i chipy. Jeśli monetyzacja AI nie dogoni podaży mocy obliczeniowej, a luka ta jest niesłychanie duża, czeka nas klasyczny cykl: przeinwestowanie -> przecena aktywów.
Sektor chipów jest silny z uwagi na efekt monopolistycznej pozycji Nvidii i ekstremalnych marż. Nawet jeśli te fundamenty są obecnie lepsze, wyceny mogą się skurczyć, gdy tempo wzrostu zysków zwolni, a to w pewnym momencie będzie nieuniknione. Historia uczy, że po fazie euforii przychodzi zawsze korekta 50–80% w liderach.
Cały Big Tech (głównie hyperscalerzy: Microsoft, Alphabet, Amazon, Meta + Oracle) raportuje wciąż imponujące zyski netto i marże operacyjne, ale realny obraz cash flow i zadłużenia jest mocno zaciemniony przez skalę inwestycji AI.
CapEx rośnie znacznie szybciej niż cash flow. W efekcie tzw. free cash flow wielu z nich spadł dramatycznie lub stał się ujemny. Spółki pożyczają ogromne ilości gotówki (obligacje)
Natomiast ich koszty pozabilansowe to prawdziwy „trup w szafie”. Według analiz WSJ, Morgan Stanley i innych, dziewięć dużych spółek tech ma ponad 3 biliony USD zobowiązań AI (!!!), które nie są w pełni widoczne jako dług na bilansie.
Czyli faktycznie te niebotyczne dzisiejsze zyski są dość mocno przypudrowane, stąd tak niskie to C/Z.
Zyski księgowe są wciąż bardzo solidne (wysokie marże, monopolistyczne pozycje w chmurze i chipach), ale i jakość tych zysków pogarsza się. Coraz większa część cash flow jest pożerana przez CapEx, a przyszłe zobowiązania (leasingi + chipy + energia) tworzą ukryte zobowiązania na lata. Jeśli AI nie dostarczy zwrotów z inwestycji na poziomie oczekiwanym przez rynek, czeka nas klasyczny scenariusz jak z 2000 roku
To nie jest typowa bańka typu „Pets.com”, ale cykl inwestycyjny z ryzykiem przeinwestowania i bańką tkwiącą w zyskach, które są podpompowane i chyba nieco na wyrost oczekiwane w podobnej wielkości w przyszłości.
No i trzeba pamiętać, że bossowie spółek AI proponują zwolnić tempo, ponieważ może nas czekać zderzenie ze ścianą. To oczywiście część marketingu przed IPO Anthropica i OpenAI, ale bunt maszyn jest realny. Nie mówiąc o tym, że w żadnym technologicznym przełomie nie było tak, że wszystkie spółki wyszły z tego zwycięsko.
—kat–



Dodaj komentarz