

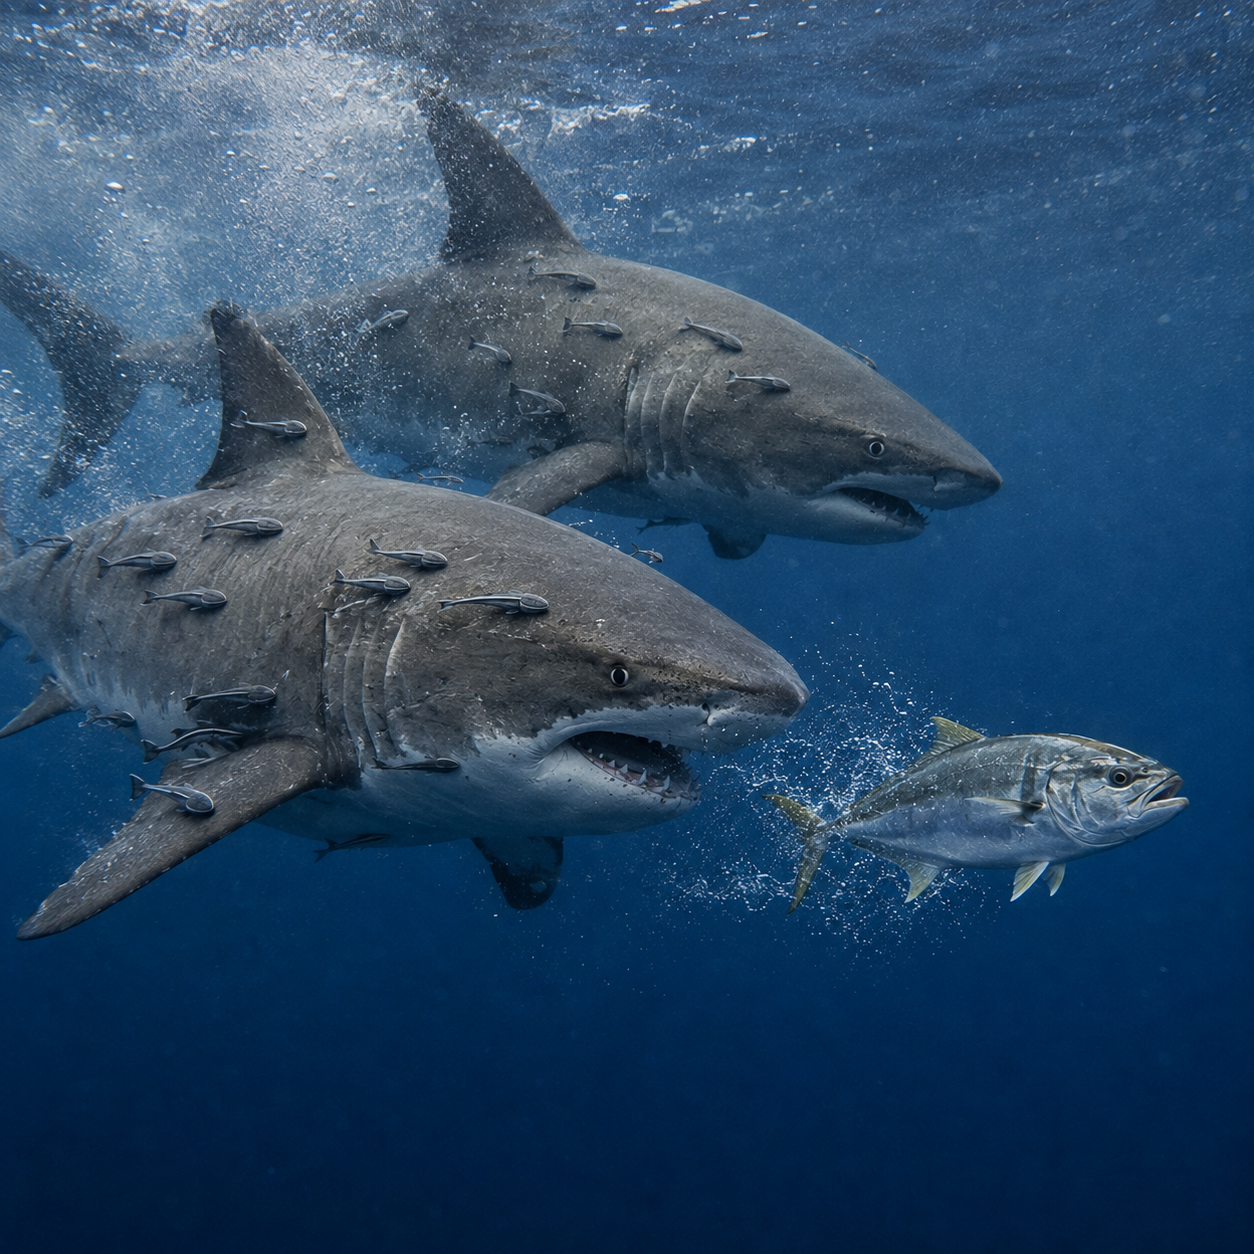
W poprzedniej części pokazałem, że inwestor pasywny (oszczędny) zachowuje się jak podnawka (mała rybka) uczepiona rekina. Nie zużywa energii, żeby płynąć i walczyć o pożywienie. A zjada to samo co upoluje rekin.
Korzysta z:
- mądrości tłumu, który ustala ceny i akceptuje, że ta cena to bieżące przybliżenie wartości spółek,
- rozwoju spółek i gospodarek, który powiększa ich wartość i powoduje, że ceny akcji rosną
- wycen i starań analityków i aktywnych inwestorów, którzy konkurują ze sobą i powodują, że cena akcji jest efektywna.
To jak jazda na gapę. Aktywni się męczą, analizują, próbują być przed innymi i dzięki temu utrzymują rynek w stanie efektywności. A pasywny oszczędza czas i koszty i bierze to co daje rynek.
Genialne w swojej prostocie?
Tak, ale ma swoje ciemne strony.
Inwestowanie jest zjawiskiem społecznym, co oznacza, że nie działamy niezależnie i różnorodnie (założenie dla efektu mądrości tłumu), tylko wpływamy na siebie.
Eksperyment, który zniszczył mądrość tłumu
Dokładnie to sprawdzili szwajcarscy badacze z ETH w Zurychu (Jan Lorenz i współpracownicy, praca opublikowana w PNAS w 2011 roku). Uczestnicy ich badania odpowiadali na pytania o fakty (np. o gęstość zaludnienia Szwajcarii). W kilku rundach, z nagrodą za trafność. Jedni odpowiadali w izolacji. Drudzy przed każdą kolejną rundą widzieli odpowiedzi pozostałych.
Wynik był jednoznaczny, a badacze opisali to trzema efektami:
- Zbieżność. Odpowiedzi grupy, która widziała innych, szybko się do siebie zbliżały. Rozrzut malał z rundy na rundę.
- Zawężenie zakresu. Prawdziwa odpowiedź coraz częściej wypadała poza zakres odpowiedzi grupy.
- Wzrost pewności siebie. Uczestnicy byli coraz bardziej przekonani, że mają rację. Trafność spadała, pewność rosła.
Przypomnijmy sobie wzór z pierwszej części:
Błąd zbiorowy = przeciętny błąd jednostek – różnorodność przewidywań
Wpływ społeczny zjada drugi składnik. A gdy różnorodność spada do zera, mądrość tłumu znika. Zostaje sam błąd, ale wypowiedziany głośniej i jednym głosem.
Coś Wam to przypomina?
Bo mi kilka baniek, które widziałem przez ostatnie 32 lata.
Dlaczego kopiujemy innych, choć nam to szkodzi
Czy to kwestia głupoty, czy może braku wiedzy?
Badania wskazują, że ani jednego ani drugiego. Wywołuje je:
Konformizm
Pamiętacie klasyczne eksperymenty Ascha? Widzisz 3 linie i musisz wskazać, która odpowiada wzorcowej. Zadanie banalne, dopóki kilka podstawionych osób nie zasugeruje błędnej odpowiedzi. Wtedy trzy czwarte badanych przynajmniej raz podaje błędną odpowiedź. Mimo, że widzi, że jest błędna. Lepiej się nie wychylać.
Kaskady informacyjne
Znacie to z autopsji. Dwie restauracje. Jedna pusta, druga pełna. Nawet, jeśli Twoje własne przeczucie mówi „ta pusta”, to jak zobaczysz, że 100 osób wybrało tę drugą (lub oceny na Google Maps są wysokie) to pomyślisz “pewnie coś wiedzą”. Wchodzisz do pełnej. I następny człowiek widzi już nie sto, a sto jeden osób.
Abhijit Banerjee oraz Bikhchandani, Hirshleifer i Welch opisali to przed Google Maps w 1992 roku.
Nie dorzucamy własnej informacji do puli, tylko powielamy cudze. Kolejka pod restauracją wygląda na sto niezależnych opinii, a jest jedną powtórzoną sto razy.
Tak samo wygląda cena akcji w czasie bańki. Wciąż powstaje z milionów transakcji, tylko że one przestały być niezależne.
Stadność zawodowa
Profesjonaliści zachowują się podobnie. Zarządzający funduszem albo analityk, który myli się razem z innymi, zachowuje pracę. Ten, który się wyłamie i się pomyli, traci ją.
Keynes ujął to bezlitośnie:
“dla reputacji lepiej jest przegrać konwencjonalnie niż wygrać niekonwencjonalnie”.
„Jak będę wiedział to się nie dam nabrać”
A gdyby tak wiedzieć, ile warte są akcje? Wtedy nie oglądalibyśmy się na siebie.
Niekoniecznie.
Vernon Smith (późniejszy noblista) razem ze współpracownikami urządzał w laboratorium sztuczne rynki, na których wszyscy uczestnicy mogli łatwo wyliczyć wartość handlowanego papieru. I wszyscy mieli te same informacje. Nie było uprzywilejowanych uczestników.
I co?
Bańki i tak powstawały. Cena rosła daleko ponad wartość fundamentalną, a potem się załamywała. Ludzie kupowali nie dlatego, że nie wiedzieli, ile to jest warte, tylko dlatego, że liczyli na kogoś, kto odkupi drożej.
Bańki nie biorą się z niewiedzy. Biorą się z patrzenia na siebie nawzajem.
Po czym poznać, że tłum przestał być mądry
To gdyby tak rozpoznać, kiedy tłum głupieje i uciec z rynku?
Sygnały są teoretycznie bardzo podobne:
- Różnorodność zanika. Wszyscy mówią to samo, a jak masz inne zdanie to jesteś “peroniarz (pociąg Ci odjechał)”, “chcesz odkupić taniej”, “nie ogarniasz”.
- Liczą się opowieści, a nie liczby. Zamiast zysków i wycen, najważniejsza jest historia o tym, jak “to” zmieni świat.
- Ulubione zdanie w bańkach: „tym razem jest inaczej„.
- Do gry masowo wchodzą nowi, którzy wcześniej się tym nie interesowali.
- I sygnał najbardziej praktyczny: branża finansowa zaczyna sprzedawać produkty pod modny temat.
Ten ostatni punkt doczekał się solidnego badania. Itzhak Ben-David i współpracownicy przeanalizowali wyspecjalizowane, tematyczne ETF-y np. te „na sztuczną inteligencję”, „na kanabis”, „na metaverse”. Okazało się, że powstają one dokładnie wtedy, gdy dany temat jest najgorętszy. Spółki, które trafiają do takiego funduszu, są w momencie startu takiego ETF-u wyceniane na około 29-krotność sprzedaży. Podczas, gdy spółki z szerokich ETF-ów na około 9-krotność.
Efekt?
Przez pierwsze pięć lat od uruchomienia, takie fundusze tracą około 30% w porównaniu z szerokim rynkiem o podobnym ryzyku.
Zapamiętaj ten mechanizm. Jak do drzwi zapuka nowy, atrakcyjnie nazwany ETF ma na plecach napis: bańka.
Kłopot w tym, że w dobie social mediów i zamykania się w podobnych bańkach informacyjnych, nie jesteśmy w stanie ocenić kiedy różnorodność zanika. A kiedy ktoś wychodzi przed tłum, tylko dla zasięgów – “żeby zaszokować” .
A z drugiej strony bańki mogą trwać bardzo długo i nawet gdy je rozpoznamy to możemy stać z boku tracąc zyski na długie lata.
Zła wiadomość: pasywny inwestor też ulega ogłupieniu tłumu
Jeśli myślicie, że teraz wjedzie cały na biało pasywny inwestor z ETF-ami to błąd.
Masz w portfelu tylko ETF-y? Też możesz zachowywać się, jak spekulant np.:
- dokładasz do portfela „ten ETF, co zrobił 40% w rok”,
- przenosisz wpłaty z globalnego indeksu na modny sektor,
- podnosisz udział akcji po dwóch dobrych latach, a obniżasz po jednym złym,
- wstrzymujesz wpłaty „aż się uspokoi”.
Morningstar liczy tę różnicę od lat w raportach „Mind the Gap”. Porównuje, ile średnio zarobili inwestorzy, a ile fundusz, który mieli. Wychodzi, że przeciętny inwestor zarabia o ok. 1,2 pkt. proc. mniej co roku. Bo kombinuje. Ta strata jest jeszcze większa np. przy tematycznych funduszach.
Co robić? Jak żyć?
Można oczywiście liczyć na umiejętności rozpoznania bańki i próbować wyjść z rynku zanim pęknie.
Historia pokazuje, że jest to bardzo trudne i nie udaje się nawet najlepszym profesjonalistom.
Jak ja do tego podchodzę?
Nie zamierzam wychodzić z rynku przed bańką ani przed krachem. Nie dlatego, że nie widzę zagrożeń. Dlatego, że musiałbym trafić dwa razy: kiedy wyjść i kiedy wrócić.
Widziałem wielu inwestorów i chyba nikogo, komu by się to udawało powtarzalnie. Znam za to wielu, którzy wyszli i już nie wrócili, albo “nie wyszli, bo będzie wyżej”.
Poza tym bańka to wyjątek, a nie reguła. Lubię “Czekając na Godota” ale w teatrze.
Pasywne inwestowanie nie polega na unikaniu momentów, w których rynek “głupieje”. Polega na zbudowaniu portfela, z którym Ty przetrwasz te momenty.
Jak ja staram się przetrwać kryzysy:
- Sam jestem źródłem różnorodności.
Co niszczy mądrość tłumu? Zanik niezależności. Staram się robić swoje, a nie grać w cudzą grę. Minister Finansów zachęca mnie do inwestowania na OKI (Osobistym Koncie Inwestycyjnym) w polskie akcje?
Kupię za tyle, ile wynika z mojej strategii, a nie z limitu OKI. - Wpłacam automatycznie i regularnie.
To najbardziej niedoceniane narzędzie w całym inwestowaniu. Systematyczny plan nie powinien czytać serwisów, komentarzy w socialach, wywodów mądrych głów. Powinien być automatem, bez emocji i wpływu z zewnątrz. - Mam plan spisany, zanim jest potrzebny.
Jedna kartka: jaki mam podział na akcje i obligacje, ile wpłacam, kiedy i jak rebalansuję, czego nie robię. Napisana przed inwestycją. To jest jak maszt, do którego przywiązuję się Odyseusz, zanim usłyszy syreny. Bo kiedy już je usłyszy, będzie za późno na racjonalną decyzję. Myślicie, że gdyby najpierw je usłyszał to dałby się przywiązać?
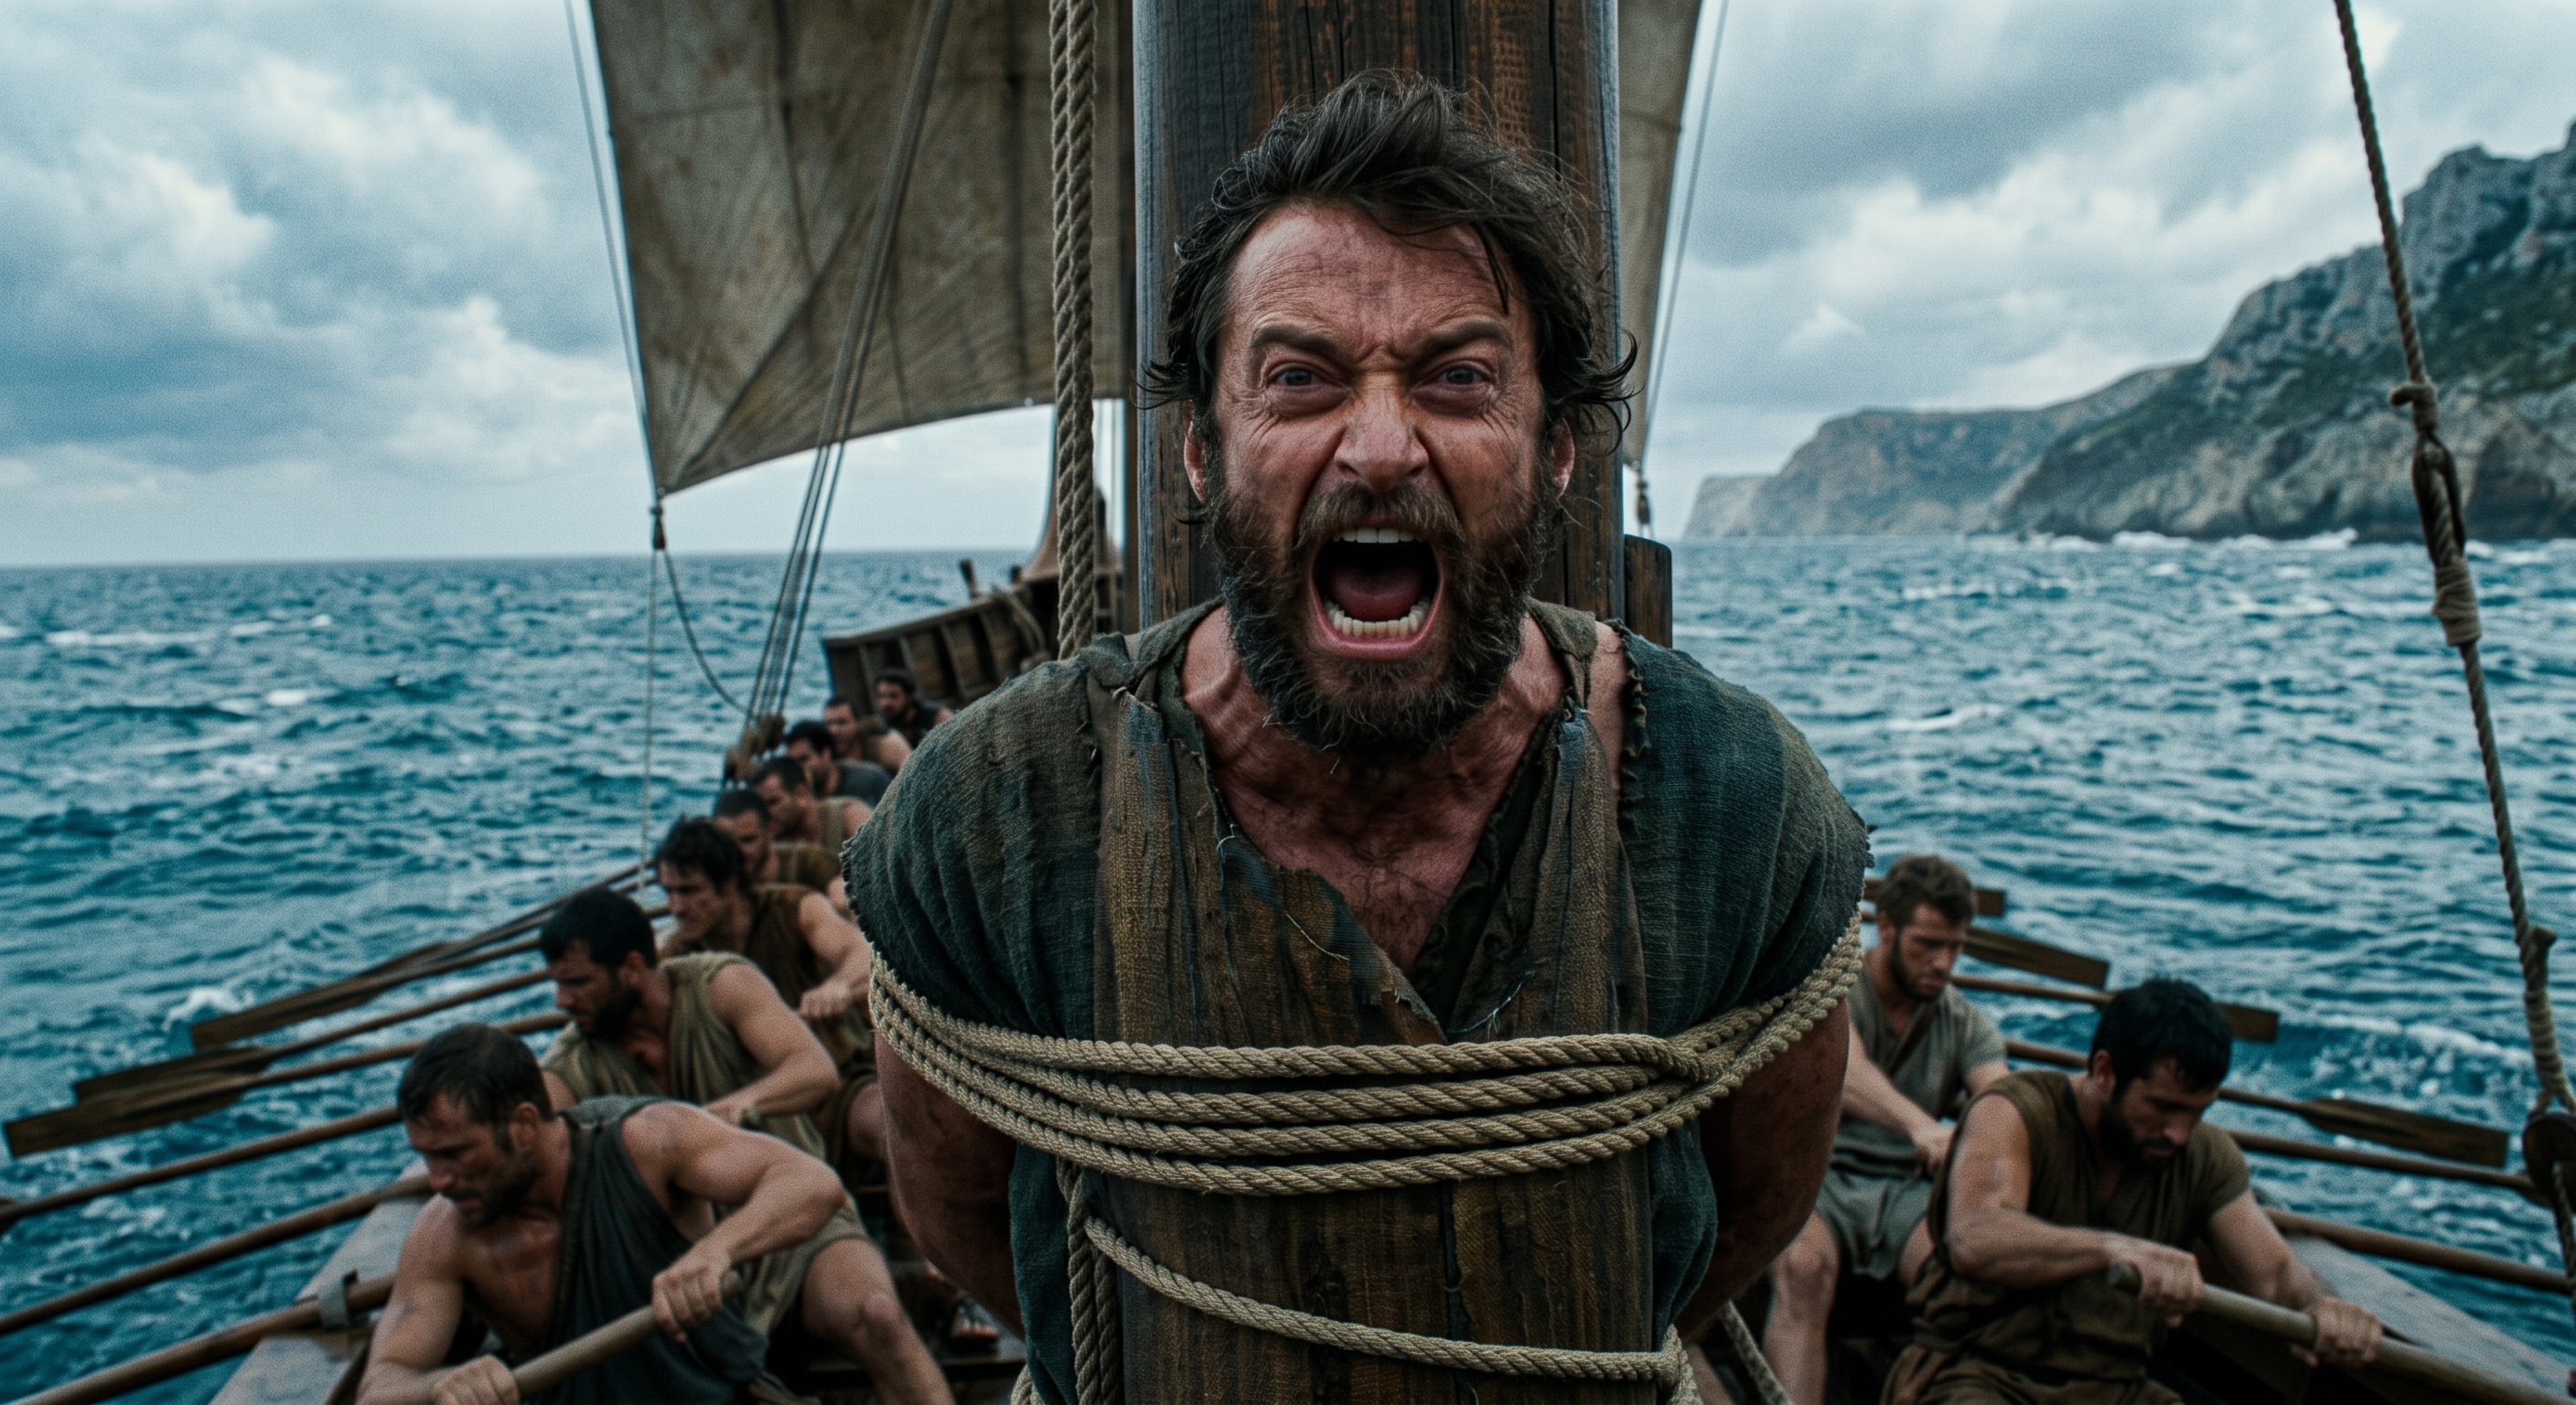
obraz wygenerowany przez AI - Rebalansuję według stałej reguły.
Można to robić raz w roku albo gdy udział akcji przekroczy/spadnie poniżej założonego poziomu (np. przy portfelu 60% akcje i 40% obligacje, gdy wartość akcji przekroczy 65%). Działasz wtedy przeciw tłumowi, bo sprzedajesz to co podrożało, dokupujesz to co spadło. Nie dlatego, że jest tanio albo, żeby dodatkowo zarobić. Dlatego, żeby ryzyko portfela nie odjechało tam, gdzie tego później nie zniesiesz. - Dywersyfikuję globalnie.
Pozwoli mi to ograniczyć wpływ lokalnych baniek. Nie ucieknę przed nimi, ale rynek ograniczy ich wpływ, na mój portfel.
Tak wiem, że bańka amerykańska dotknie mnie mocno. Ale nadal nie zabierze wszystkiego.
- Wiem, że indeks (mój portfel) jedzie z tłumem.
Indeks ważony kapitalizacją zwiększa udział tego, co drożeje. Jeśli więc tłum nadmuchuje jakiś segment rynku, mój portfel nadmuchuje się razem z nim. W połowie 2026 roku siedem największych amerykańskich spółek technologicznych odpowiadało za mniej więcej jedną trzecią indeksu S&P 500, a pierwsza dziesiątka za ponad 40%. To więcej niż na szczycie bańki internetowej w 2000 roku.
Czy to powód do ucieczki?
Najlepiej, gdybyśmy to mieli uwzględnione na “swoim maszcie Odyseusza”. Co robimy, gdy dojdzie do takiej sytuacji. Jeśli nie mamy to zastanówmy się na spokojnie. Jeśli to nam przeszkadza to dodajmy założenie do planu i trzymajmy się tego.
- Dobieram udział akcji do siebie, a nie do sytuacji na rynku.
Część “bezpieczna” portfela – obligacje, gotówka – nie jest po to, żeby zwiększać zysk. Jest po to, żeby w najgorszym momencie nie sprzedawać akcji. I żeby przy rebalansowaniu mieć za co kupić. To duży temat, do którego jeszcze wrócę. - Patrz na portfel rzadziej.
Im częściej sprawdzasz wynik, tym więcej widzisz spadków, okazji, zmian. Im częściej ludzie dostają informacje o wyniku, tym bardziej ryzykowne wydają im się akcje (krótkowzroczna awersja do strat).
Jeśli masz inwestycyjną nieruchomość, jak często ją wyceniasz? Rzadko? Nigdy? Czy dzięki temu nie zauważasz spadków cen?
Ale wiesz, że jej cena się zmienia?
Trzy rzeczy do zapamiętania
- Tłum myli się wtedy, gdy przestaje być zbiorem niezależnych osób i staje się jedną opinią powtórzoną milion razy.
- Nikt tego nie naprawi. Nawet zawodowcy wolą płynąć z prądem. A próby “wysiadania” z tłumu, kończą się zazwyczaj marnie.
- Twoje zadanie nie polega na tym, żeby wyjść z tłumu. Polega na tym, żeby mieć świadomość szaleństwa tłumu i mieć swój maszt Odyseusza: plan spisany wcześniej, wpłacać automatycznie, rebalansować wg reguł, dywersyfikować globalnie i patrzeć rzadziej.
Wół z Plymouth był zważony następnego dnia i można było sprawdzić, kto miał rację. Na giełdzie nie dowiemy się, czyja wycena jest prawidłowa i kto nie uległ szaleństwu tłumu. Tylko nie o to tutaj biega, żeby mieć rację. Prawda?
Źródła i dla dociekliwych:
- J. Lorenz, H. Rauhut, F. Schweitzer, D. Helbing, How social influence can undermine the wisdom of crowd effect, PNAS 2011 – https://www.pnas.org/doi/10.1073/pnas.1008636108
- S. Asch, eksperymenty nad konformizmem (1951–1956)
- A. Banerjee, A Simple Model of Herd Behavior (1992); S. Bikhchandani, D. Hirshleifer, I. Welch, A Theory of Fads, Fashion, Custom and Cultural Change as Informational Cascades (1992)
- D. Scharfstein, J. Stein, Herd Behavior and Investment (1990)
- A. Shleifer, R. Vishny, The Limits of Arbitrage (1997)
- V. Smith, G. Suchanek, A. Williams, Bubbles, Crashes and Endogenous Expectations in Experimental Spot Asset Markets, Econometrica 1988
- I. Ben-David, F. Franzoni, B. Kim, R. Moussawi, Competition for Attention in the ETF Space, NBER 2021 – https://www.nber.org/system/files/working_papers/w28369/w28369.pdf
- Morningstar, Mind the Gap – https://www.morningstar.com/business/insights/research/mind-the-gap
- Artykuły Kathaya o mądrości tłumów – https://blogi.bossa.pl/2015/01/13/madrosc-tlumu-2/ oraz https://blogi.bossa.pl/2015/01/27/madrosc-tlumu-czesc-3/

Dodaj komentarz