

W świecie inwestycyjnym często podkreśla się fakt, że im dłuższy okres obecności na rynku akcji, tym mniejsza szansa, że zakończy się on stratą. W historii S&P 500 nie było 20-letnich i 30-letnich okresów z ujemną skumulowaną stopą zwrotu.
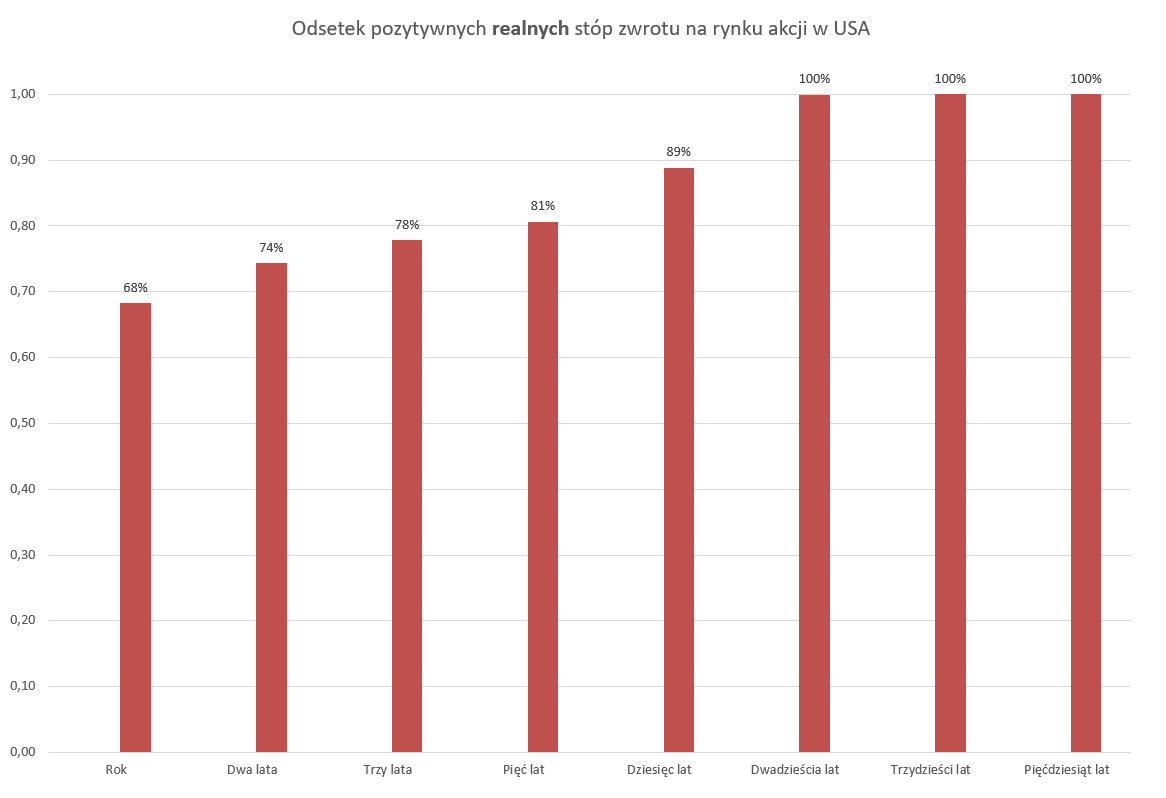
Dla okresu dekady odsetek dodatnich stóp zwrotu wynosi 94,2%. Nieintuicyjnie, ten wskaźnik jest wyższy dla WIG i wynosi 98%, ale oparty jest na dużo krótszych danych historycznych.
Dwa lata temu Edward McQuarrie postanowił zweryfikować te dane w artykule Stocks for the Long Run? Sometimes Yes, Sometimes No. Niedawno artykuł przykuł uwagę dziennikarza Wall Street Journal.
McQuarrie wydłużył dane historyczne do 1792 roku. Robi to wrażenie, ale z całym szacunkiem dla żmudnej pracy badacza, nic nie wnosi do wiedzy potrzebnej inwestorowi w 2025 roku. Uważam, że nie ma sensu porównywać współczesnego rynku akcyjnego z tym z XIX czy XVIII wieku.
Tym, co zwróciło moją uwagę w pracy McQuarrie’go, było użycie realnych stóp zwrotu oraz rozszerzenie dyskusji o inne rynki akcyjne niż USA. Wszystkie z nich mają dłuższą historię niż GPW.
W przypadku rynku akcji w USA „sprawdziłem” wyniki McQuarrie’go za pomocą bazy danych Roberta Shillera.
Co się okazało? W przypadku USA „urealnienie” danych, czyli skorygowanie stóp zwrotu o inflację, niewiele zmienia w ocenie długiego terminu na rynku akcji. Według McQuarrie’go nie ma 20-letnich, 30-letnich i 50-letnich okresów w historii amerykańskiego rynku akcji z ujemną realną stopą zwrotu. Ja znalazłem jeden przypadek w bazie Shillera: w czerwcu 2021 roku dwudziestoletnia realna stopa zwrotu była negatywna i wyniosła -4%. Liczyłem 20-letnie stopy zwrotu na danych miesięcznych.
Wykres poniżej pokazuje zannualizowane stopy zwrotu w 20-letnim, 30-letnim i 50-letnim horyzoncie czasowym.

Warto zauważyć, że dla wspomnianych okresów najniższe zannualizowane stopy zwrotu od 1900 roku to 0,75% dla 20-letniego okresu (koniec okresu w 1948), 2,75% dla 30-letniego okresu (koniec okresu w 1932) i 4,3% dla 50-letniego okresu (koniec okresu w 1931). Zwłaszcza ten ostatni wynik jest więcej niż przyzwoity, bo mówimy przecież o danych uwzględniających inflację.
Dla okresu 10 lat ujemne stopy zwrotu wystąpiły w 11% wszystkich miesięcy. Najgorszy wynik to -45,7%, zanotowany w marcu 2009 roku.
Wykres poniżej pokazuje odsetek ujemnych stóp zwrotu z rynku akcyjnego w USA (od 1871 roku) w okresach od 1 roku do 50 lat. Korzystałem z bazy Roberta Shillera.
Tym, co psuje nastrój w badaniu McQuarrie’go, są dane z innych rynków akcyjnych. Nawet po wykluczeniu politycznych katastrof (przegranych wojen światowych, okupacji i wojen domowych) w danych znajdziemy sporo przypadków wyraźnie negatywnych stóp zwrotu w długich okresach czasu. Pokazuje je poniższe zestawienie, które obejmuje nominalne stopy zwrotu.
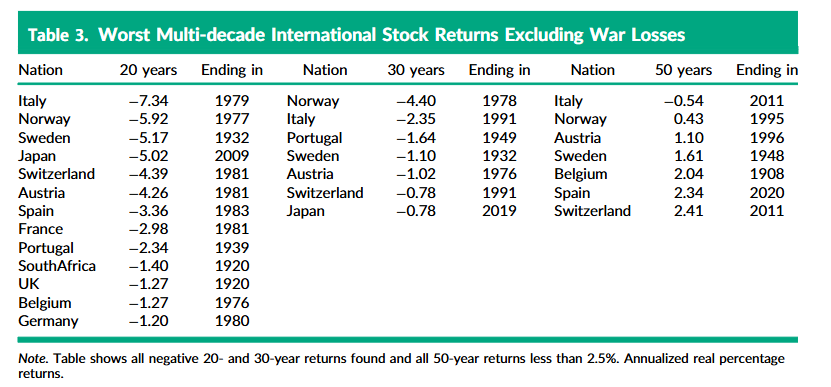
McQuarrie prezentuje dane w zannualizowanym formacie. Zannualizowana 20-letnia stopa zwrotu na poziomie -7,34% (Włochy, koniec okresu 1979) oznacza skumulowany spadek o 78%. Pomiędzy 1989 rokiem a 2009 rokiem japońskie akcje straciły prawie 65%.
Tak więc na poszczególnych krajowych rynkach akcyjnych zdarzały się 20-letnie, 30-letnie, a nawet 50-letnie okresy, w których inwestorzy zostali mocno poturbowani. Uniknięcie pełnej furii politycznego ryzyka (jak wojna albo wojna domowa) to jeden z dwóch kluczowych powodów do geograficznej dywersyfikacji. Drugim jest chęć uniknięcia sytuacji, w której rynek, na którym pechowo inwestujemy, trafia do zestawienia najgorszych 20-letnich stóp zwrotu.
Pozostaje pytanie: jak to wygląda dla globalnego rynku akcyjnego? Nie mam dostępu do bazy danych pozwalających to sprawdzić, ale moja intuicja podpowiada, że zestawienie dla globalnego rynku bardziej przypomina dane z USA niż dane z innych krajowych rynków.



Dodaj komentarz