

Wczoraj pisałem o problemach rynku NewConnect: katastrofalnie niskich obrotach i ujemnych stopach zwrotu w 2024 roku zarówno z głównego indeksu, jak i szerokiego rynku.
Zwróciłem uwagę na fakt, że w ubiegłym roku NCIndex stracił 23,5%, gdy SWIG80 zyskał 3% (6,7% zyskał SWIG80 Total Return). Małe spółki wyraźnie wygrały z mikro spółkami. Czwarty rok z rzędu.
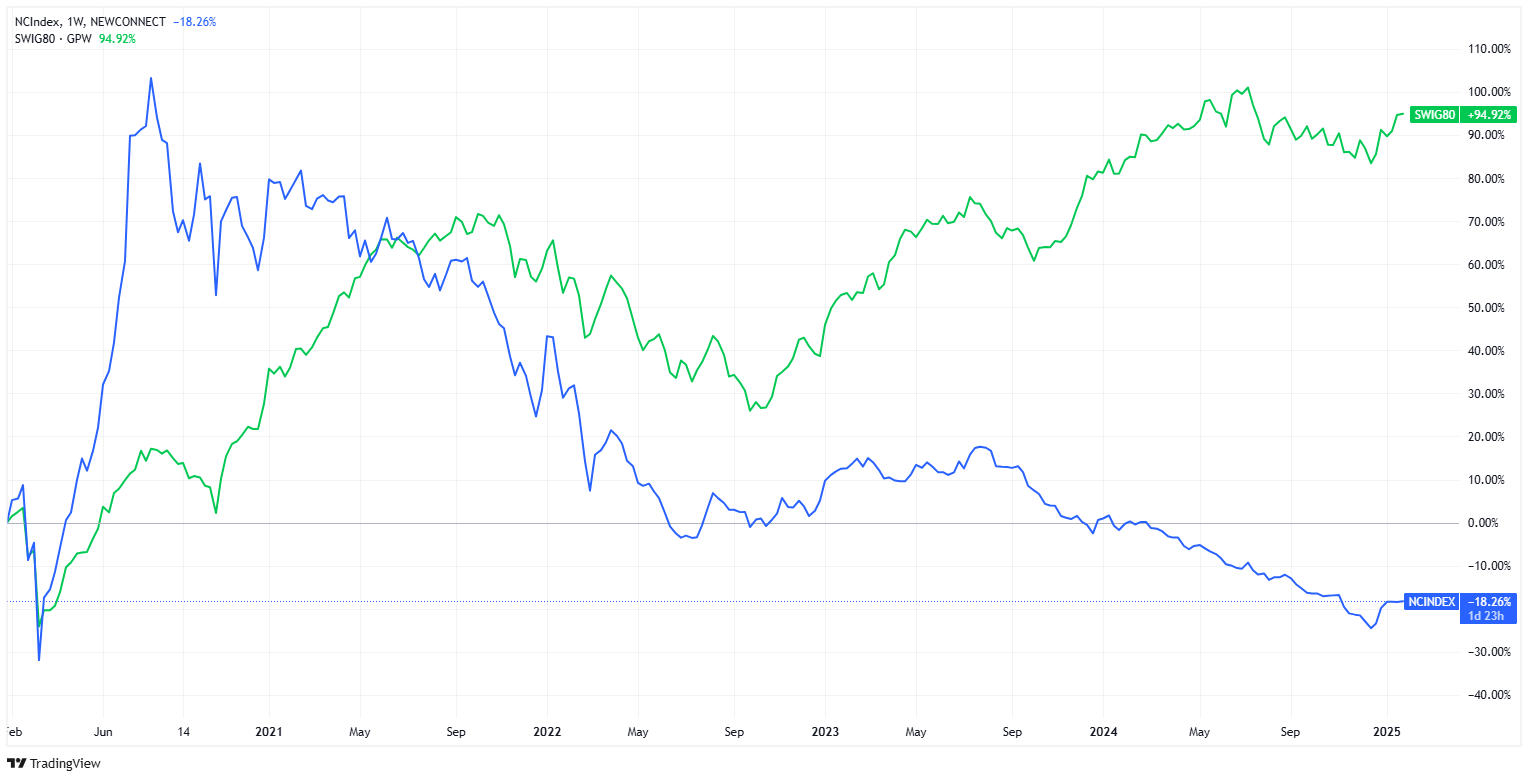
Część z tej przewagi wynika z odchorowywania przez NewConnect „covidowej balangi”. NewConnect regularnie traci też najlepsze spółki, które przenoszą się na główny rynek.
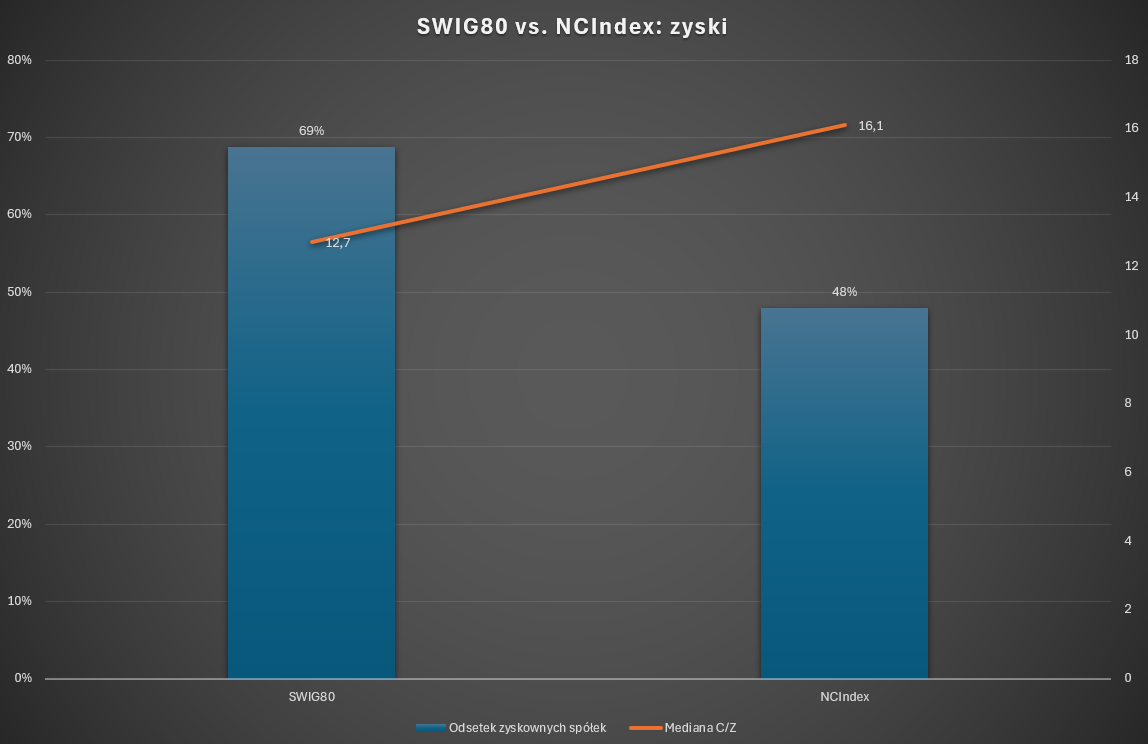
Pomiędzy indeksami występuje też ogromna różnica w jakości spółek. Sprawdziłem dwie kluczowe kategorie: zyskowność spółek i skłonność/zdolności do wypłacania dywidendy.
Pierwszy wykres pokazuje odsetek spółek w obydwu indeksach raportujących zyski w 2024 roku oraz medianę wskaźnika C/Z spółek raportujących zyski.
Drugi wykres przedstawia odsetek spółek wypłacających dywidendę w 2024 roku i medianę stopy dywidendy wśród tych spółek.
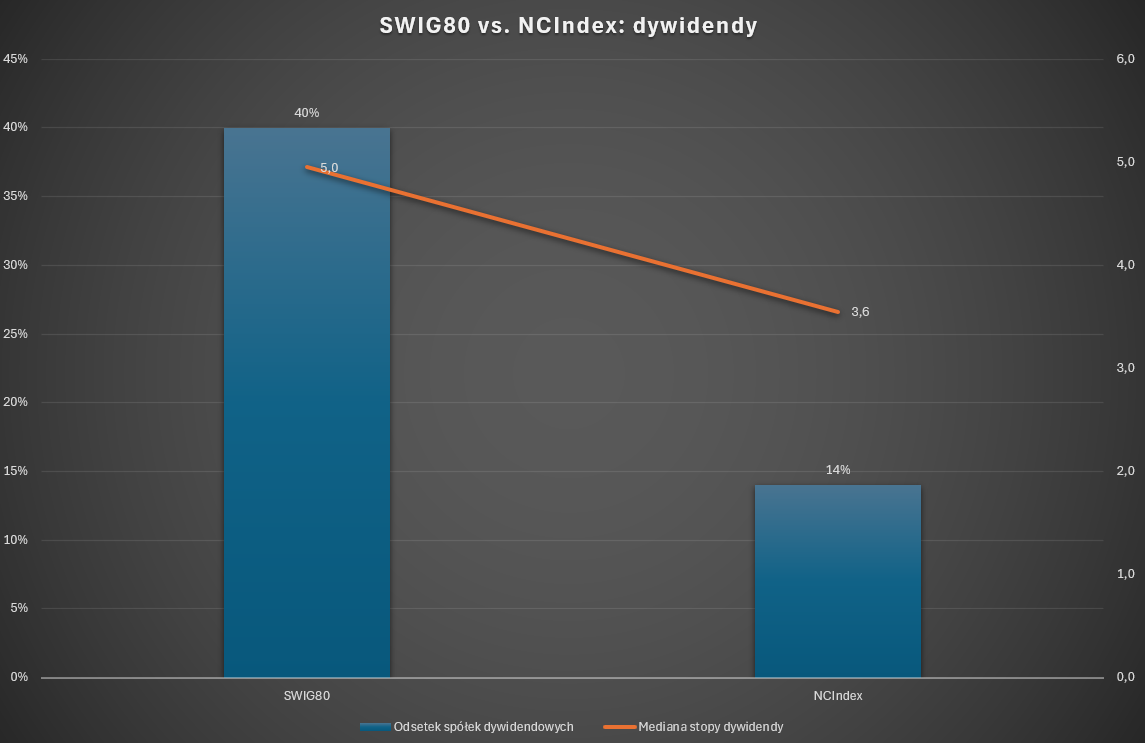
Jak widać, problemem NCIndex jest to, że brakuje w nim zyskownych spółek wypłacających dywidendy. Zdaję sobie sprawę, że część czytelników przypomni mi, że NCIndex skupia innowacyjne, technologiczne spółki, które są na etapie rozwoju, na którym nie osiąga się zysków i tym bardziej nie wypłaca dywidendy.
Myślę, że jest to mit, myślenie życzeniowe. NCIndex nie jest wypełniony innowacyjnymi spółkami opracowującymi i rozwijającymi nowoczesne produkty. Takie spółki są notowane na alternatywnym rynku, ale na pewno nie są jego fundamentem. Te, które odnoszą sukcesy, bardzo szybko przenoszą się na GPW. W porównaniu do małych spółek z głównego rynku spółki z NewConnect na pewno są mniejsze, na pewno są młodsze, na pewno są na wcześniejszym etapie rozwoju.
NewConnect nie jest jednak dobrym miejscem dla „czystych” spółek technologicznych, bo nie jest w stanie dostarczyć finansowania, którego te spółki potrzebują. Nie ma na tym rynku inwestorów gotowych zapewnić to finansowanie. Dlatego spółki, które rzeczywiście prowadzą badania i rozwijają innowacyjne produkty, a nie tylko podpisują listy intencyjne w tym zakresie, bardzo szybko przenoszą się na GPW w poszukiwaniu kapitału.
Jeśli spojrzymy na cały NewConnect, a nie tylko NCIndex, to odsetek spółek raportujących zyski spadnie poniżej 40%, a odsetek spółek wypłacających dywidendy do 13%. Dla głównego rynku GPW te wskaźniki to 63% i 43%.
Sprawdziłem, czy raportujące zyski i wypłacające dywidendy spółki radziły sobie w 2024 roku na NewConnect lepiej niż spółki przynoszące straty i nie wypłacające dywidend. Można podejść do tego zagadnienia na dwa sposoby: zaglądając w przyszłość albo powstrzymując się od tego.
W pierwszym wariancie można zestawić stopy zwrotu z 2024 roku i wskaźniki finansowe (C/Z i stopa dywidendy) z 2024 roku. Takie podejście nie będzie przydatne inwestycyjnie (bo na początku 2024 roku nie znaliśmy wskaźnika C/Z i stopy dywidendy z końca 2024 roku), ale odpowie na pytanie, czy na NewConnect obowiązują konwencjonalne zasady rynkowe. Okazuje się, że NewConnect nie jest jedną wielką anomalią.
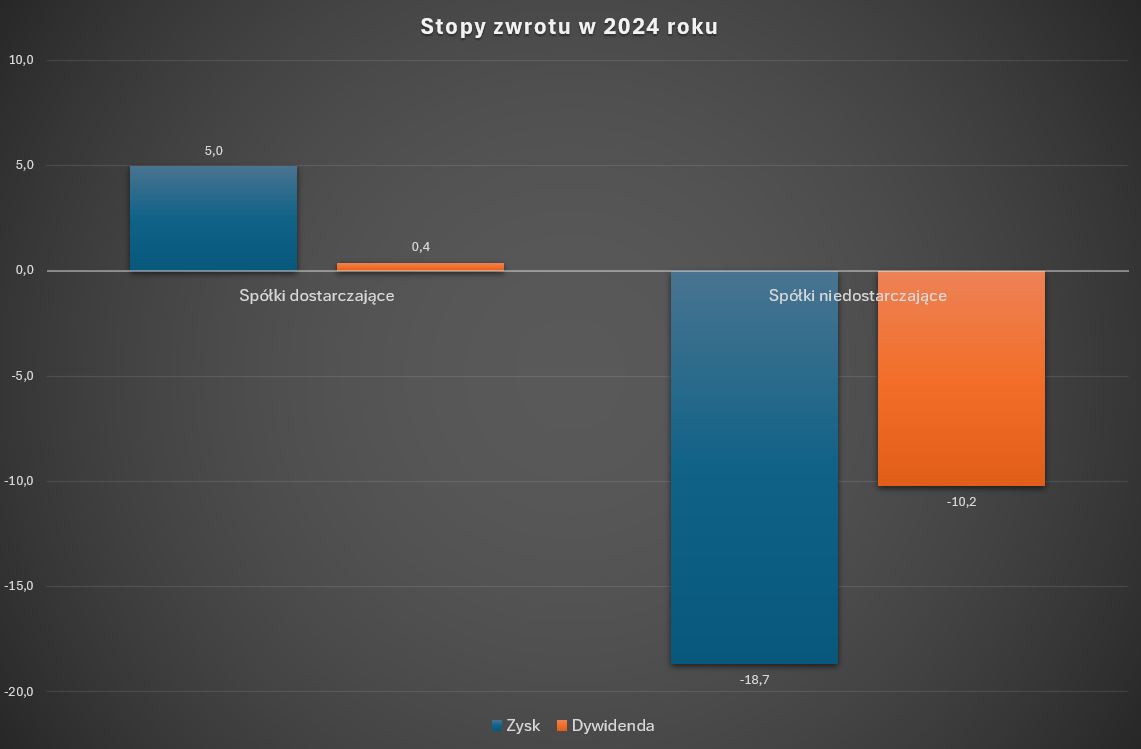
Przeciętna stopa zwrotu zyskownych spółek wyniosła 5%, a spółek przynoszących straty -18%. Przeciętna stopa zwrotu spółek wypłacających dywidendę wyniosła 0,4%, a niewypłacających dywidendy -10,2%. Przy stopie zwrotu NCIndex na poziomie -23,5%.
Także w drugim, realistycznym wariancie, w którym korzystamy z danych na koniec 2023 roku, widać wyraźną przewagę zyskownych spółek – 15 punktów procentowych oraz wypłacających dywidendę spółek – 11 punktów procentowych.
Czego potrzebuje NewConnect? Więcej zyskownych, wypłacających dywidendę spółek.



Dodaj komentarz