
W środowisku inwestycyjnym komitety indeksowe mają opinię wyjątkowo nieporadnych inwestorów. W powszechnym przekonaniu rewizje indeksów tworzą kontrariański sygnał. Spółka opuszczająca indeks jest dobrym kandydatem do kupna, a spółka wchodząca do indeksu – dobrym kandydatem do sprzedaży.
Na nieporadność komitetów indeksowych wskazują nie tylko stopy zwrotu dodawanych do indeksu i wyrzucanych z indeksu spółek, ale także motywy decyzji podejmowanych przez komitety. Do indeksów dodawane są akcje popularne, przyciągające uwagę inwestorów i mające za sobą dobry okres na rynku, w czasie którego ich wycena wyraźnie wzrosła. Z indeksów usuwane są akcje niemodne, niepopularne wśród inwestorów, które mają za sobą słaby okres na rynku, w czasie którego ich rynkowa wartość mocno spadła.
W pewnym sensie komitety indeksowe zachowują się jak świeży inwestor „uganiający się za giełdowymi świecidełkami”. Nie dziwi więc fakt, że część inwestorów chce wykorzystać opisaną wyżej nieporadność i zajmować pozycje przeciwne do tych zajmowanych przez komitety indeksowe.
W sierpniu Rob Arnott i Forrest Henslee opublikowali na portalu Research Affiliates badanie analizujące jedną stronę wspomnianej strategii inwestycyjnej: kupowanie spółek wyrzucanych z głównych amerykańskich indeksów – S&P 500, Russell 1000 i Nasdaq 100.
Arnott i Henslee potwierdzili założenie kluczowe dla kontrariańskiego podejścia do rewizji indeksów: w okresie przed rewizją spółki, które wchodzą do indeksów, miażdżą spółki wychodzące z indeksów pod względem stóp zwrotu.
Sama rekonstrukcja indeksu tworzy momentum, które powinno być korzystne dla dodawanych spółek i niekorzystne dla wyrzucanych spółek. Część tego momentum wynika z presji popytowej ze strony pasywnych inwestorów. Warto jednak zaznaczyć, że wspomniana presja popytowa istniała także przed rozkwitem inwestowania pasywnego: dodanie spółki do ważnego indeksu zwiększało jej widoczność i zainteresowanie inwestorów.
Badacze zauważają jednak, że wspomniane momentum szybko zanika. Co więcej, znakomita część efektu generowana jest pomiędzy ogłoszeniem decyzji o rewizji a samą rewizją. W momencie, gdy spółka wchodzi lub wychodzi z indeksu, jest już niemal po wszystkim, jeśli chodzi o pozytywne i negatywne momentum.
W okresie roku po dodaniu do indeksu nowe spółki spisują się nieco gorzej niż S&P 500 – o około 1%-2%. Z kolei w okresie roku po wyrzuceniu z indeksu, „niekochane” spółki generują stopę zwrotu o 5% wyższą niż S&P 500. Co więcej, ta przewaga pięciu punktów procentowych stabilnie utrzymuje się przez następne kilka lat.
Tak wygląda graficzne podsumowanie głównych wniosków Arnotta i Henslee’a:
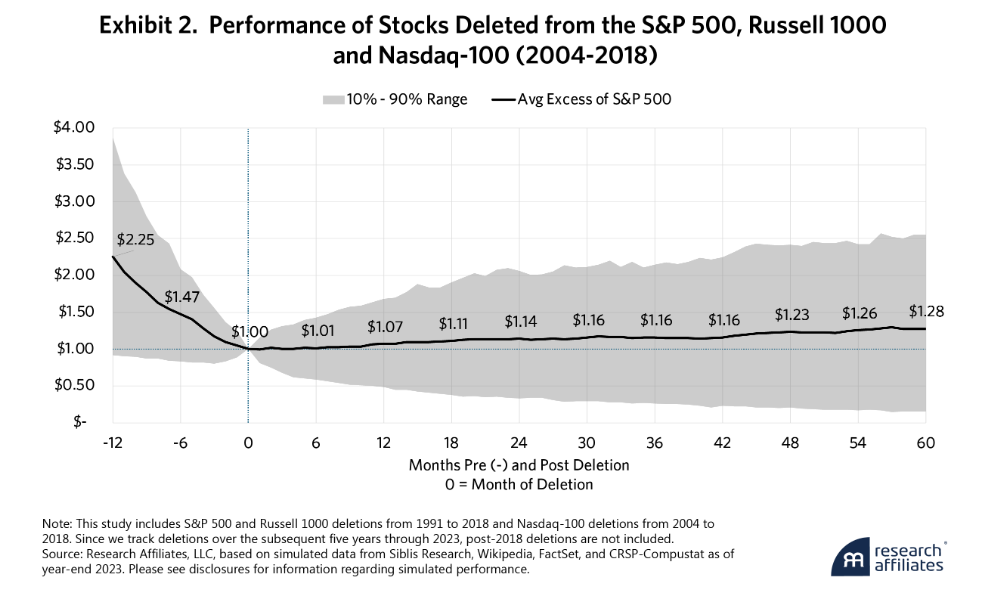
Z wykresu wynika, że na rok przed wyrzuceniem z indeksu przeciętna spółka traci 50 punktów procentowych względem S&P 500. W następnych pięciu latach zyskuje relatywnie do S&P 500 około 30 punktów procentowych, a przewaga stabilnie rozkłada się na poszczególne lata.
Autorzy pokazali, że w latach 1991-2023 indeks wyrzuconych spółek przegrałby jedynie z Nasdaq 100, a wygrałby z S&P 500 i Russell 1000.
W opisywanej analizie zwróciłem uwagę na jeszcze jeden szczegół: gigantyczną różnicę w wskaźnikach wyceny rynkowej dodawanych i wyrzucanych spółek. Arnott i Henslee podają te różnice relatywnie do rynku:
Pod względem wskaźnika C/Z dodawana spółka jest o 80% droższa od rynku, a wyrzucana spółka o 50% tańsza od rynku.
W przypadku wskaźnika cena do sprzedaży dodawana spółka jest o 120% droższa od rynku, a wyrzucana spółka o 65% tańsza od rynku.
Jeśli policzymy średnie z najważniejszych wskaźników wyceny rynkowej, okaże się, że dodawana spółka jest przeciętnie cztery razy droższa niż wyrzucana spółka.
Analiza spółek dodawanych i wyrzucanych z amerykańskich indeksów ilustruje dwie kluczowe idee inwestycyjne:
- granie pod odwrócenie momentum może być sensowną strategią inwestycyjną, zwłaszcza jeśli znajdzie się dobry sygnał poprzedzający ten efekt
- pomiędzy popularnymi i lubianymi spółkami a niepopularnymi i nielubianymi spółkami istnieje ogromna przepaść w wycenie rynkowej
Część tej różnicy ma swoje uzasadnienie w jakości biznesu, jego perspektywach i otoczeniu rynkowym, ale część wynika z rynkowego sentymentu.
Najwyższy więc czas sprawdzić, jak dodawane i wyrzucane z indeksów spółki radzą sobie w Polsce. Myślę, że największy sens będzie to miało w przypadku WIG20, bo jest to jedyny najwyższy w hierarchii indeks na GPW. Problemem będzie jednak fakt, że w WIG20 jest dużo mniej zmian niż np. w S&P 500, tak więc analiza oparta będzie na dużo mniejszej liczbie obserwacji.


