

Zanim pobawimy się dalej systemem kanałów cenowych chciałbym wyjaśnić pewną sprawę.
Chodzi o koncept powstania i motto działania niniejszych blogów. My, piszący tutaj, postanowiliśmy podzielić się naszymi wieloletnimi doświadczeniami, pokazać gdzie czają się mielizny, demaskować iluzje, doradzić co jest a co nie jest warte bliższego poznania, zaproponować bardzo różnorodne i często odległe od siebie sposoby oceny rynku oraz ryzyka, przy okazji wymienić się uwagami czy pomysłami a przy tym wszystkim wystawić na krytykę. Próbujemy dopasować podpowiedzi do różnego stopnia zaawansowania czytelników, preferowanych instrumentów, ram czasowych i sposobów podejmowania decyzji. Ale co do jednego prosimy o urealnienie oczekiwań – maszynka do bezstresowego i prostego, niemal automatycznego zarabiania fortuny na giełdzie przez każdego NIE ISTNIEJE. Tak samo jak nie istnieje jeden superwskaźnik czy filtr, który zapobiegnie każdej niemalże stracie, za to zapewni stałe, astronomiczne zyski co roku.
Zarabianie bez ryzyka jest możliwe na lokacie bankowej, wszędzie tam, gdzie choć najmniejsza przesłanka ryzyka się pojawia, skuteczne inwestowanie na własny rachunek, nawet przy użyciu niemal perfekcyjnego wskaźnika, nieodzownie wymaga jeszcze kilku innych składników, jak choćby: strategii optymalnego zarządzania kapitałem, pozycją i wielkością transakcji, mentalnego i emocjonalnego dopasowania, nieustannej pracy i doskonalenia. Nie istnieją profesjonalni inwestorzy giełdowi czy zarządzający kapitałami, którzy twierdziliby, że posiadają taki jeden prosty patent na nieustanny zysk bez żadnych kłopotów. Jeśli się już pojawiali to czas i rynek weryfikował te złudzenia.
Być może ta mała inwokacja była niepotrzebna ale mam nadzieję, że wyjaśni dlaczego wobec niektórych komentarzy nie podejmiemy się riposty, oceny ani podsycania złudzeń. Staramy się zachować zdrowy rozsądek i dzielić się własną wiedzą a nie magią.
To wróćmy teraz do faktów i rzeczywistości.
Przedstawiłem wcześniej bardzo prostą strategię tradowania rynku funta w 30-240 minutowych ramach czasowych na rynku forex, którą zresztą sam używam (choć w nieco większym pakiecie innych systemów). Zdaję sobie sprawę, że mimo swej prostoty (a może właśnie z powodu niej) niewiele osób potrafi ją efektywnie stosować w realnych warunkach, zresztą z tego samego powodu co wszystkie inne systemy – wymaga ona konsekwencji, właściwego doboru wielkości pozycji i psychologicznej odporności na okresowe spadki kapitału. Ale mam nadzieje, że moje skromne uwagi i spostrzeżenia pozwolą każdemu wyciągnąć właściwe wnioski na swój własny użytek.
Test wspomnianego systemiku za ostanie 3 lata wygląda na dziś jak poniżej:
– do maja 2006 wyniki hipotetyczne, maj 2006 do dziś wyniki realne
– wybicie z 20 okresowego kanału cenowego bez żadnych dodatkowych filtrów
– wybicie 1 tik (pip) ponad górną granicę kanału otwiera pozycję długą i jednocześnie zamyka krótką (tzw. system stop & reverse), symetrycznie dla dolnej granicy kanału
– para funt/dolar GBP/USD
– (zabójczy) lewar 1:100
– spread (równowartość prowizji) 3 pips w obie strony
– każdorazowo w grze tylko 1 pełen lot czyli depozyt ok. 1950 US$ obecnie
– kapitał początkowy 10 000 USD
– średnioroczny zysk (CAGR): 88,51%
– ilość transakcji: 1052
– ilość transakcji zyskownych: 35,74 %
– maksymalny spadek kapitału (max drawdown): 36,16 %
– Sharp ratio: 1,47
A więc bez większych manipulacji kodami proste ustawienia są zyskowne.
Ponieważ w pierwszym kroku (poprzedni wpis) pokazywałem filtr w postaci nieco węższego, bo 10 okresowego kanału stosowanego przez Turtles, dlatego użyłem go do kolejnego testu. Wynik pogorszył się w znacznym stopniu:
CAGR: (-)46,43%
maxDD: 88,37 %
Test został przerwany z powodu braku kapitału. Dopiero użycie rachunku o wielkości 30 000 $ wartości początkowej pozwoliło doprowadzić symulację do końca, choć wynik okazał się stratą o wielkości CAGR (-)22,1 %.
Wprowadzenie węższego kanału wprowadziło więc sporo szumu do systemu. Faktem jest, że ten rodzaj stopu nie ma powiązań z rzeczywistą zmiennością ale niewiele różni się od dziesiątek innych stopów również nie opartych na mierzonej w dowolny sposób zmienności. Piszę o nim jak o stopie gdyż tak jak klasyczny stop wyrzuca on z rynku i pozostajemy bez pozycji do czasu gdy kurs znów nie przebije dolnej lub górnej wstęgi kanału 20 okresowego, będącego przesłanką otwierania długich lub krótkich pozycji.
Żeby pokazać w pełni jak bardzo można czasem popsuć strategię, dodając stop zamiast stosowania najprostszej choć i tak wyczerpującej psychologicznie (ale zyskownej) wersji podstawowej z odwracaniem pozycji (stop & reverse), puściłem test z użyciem różnych szerokości owego węższego kanału, będącego stopem. Po kolei testowane były kanały od 1 do 19 okresów. Wynik w postaci wykresu poniżej. Niebieskie słupki pokazują średnioroczny zysk/stratę w % dla każdego kanału, czerwone- towarzyszący im maksymalny spadek kapitału (maxDD) również w %. Pozioma oś to kolejne symulacje okresów od 1 do 19.
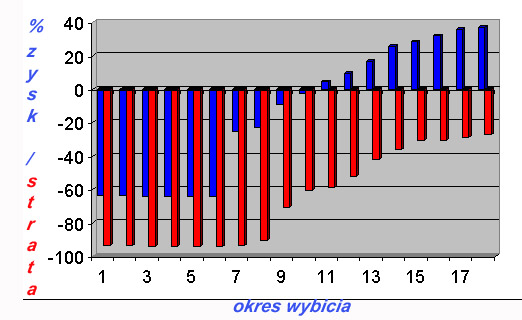
Jak widać im kanał szerszy i bliższy 20 okresom tym wyniki lepsze a zysk wkracza w dodatnie wartości. Jednak żaden z symulowanych stopów nie poprawił osiągów podstawowego konceptu wybicia z 20 okresowego kanału. To nie jest regułą. Poza tym mamy jeszcze inne nieskończone możliwości filtrowania. Ja nie jestem jednak zwolennikiem budowania skomplikowanych struktur , zgodnie ze starą regułą K.I.S.S. (Keep It Simple, Stupid) i wolę czasem zająć się wielkością pozycji zamiast mnożeniem filtrów. Ta strategia jest tego przykładem.
Ktoś pytał w jednym z komentarzy czy sygnał pada na zamknięcie słupka.
Otóż nie, ale nic nie stoi na przeszkodzie by takie rozwiązanie zastosować, choć wersja sygnału w trakcie powstawania słupka jest chyba nieco prostsza. W wypadku wybicia z kanału, wyliczenie miejsca, w którym można się spodziewać zmiany pozycji jest bardzo proste, w dowolnych ramach czasowych i z wyprzedzeniem. Np. na dziennych danych liczymy minimum i maksimum z dajmy na to 20 dni przed dzisiejszą sesją i ustawiamy zlecenia stop (Limakt) w tych właśnie punktach, nie czekając całą sesję na to co się wydarzy na zamknięcie. I z góry można ustawić takie limity aktywacji na dowolnej ilości akcji czy innych instrumentów. Również poprzez automat o ile broker go obsługuje.
C.D.N.
–*Kathay *–



Dodaj komentarz