

Najważniejsze wydarzenie tygodnia za nami. Wystąpienie szefa Rezerwy Federalnej na sympozjum w Jackson Hole, tym razem wirtualne, przyniosło całkiem niewirtualną zmianę. Amerykański bank centralny porzuca ideę walki o inflację na poziomie 2 procent i przechodzi na mglisty cel inflacyjny, w którym dwuprocentowy wzrost cen – naprawdę fundament współczesnej polityki monetarnej – staje się tylko punktem odniesienia.
Złośliwcy powiedzą, że po 2008 roku dwuprocentowa inflacja też była raczej celem niż rzeczywistością i Fed tylko dostosowuje się do rzeczywistości. W istocie większość banków centralnych w ostatnich latach raczej chuchała się na inflację niż inflację gasiła, ale zmiana jest naprawdę ważna. Od wielu lat operujemy w świecie niestandardowych polityk monetarnych, w których zerowe stopy procentowe ścigają się z negatywnymi stopami procentowymi. Dług potrafi płacić mniej niż zero, a część państw prowadzących wydałoby się ortodoksyjną politykę monetarną potrafi wylądować w świecie rekordowo ujemnych realnych stóp procentowych.
W takiej rzeczywistości Fed, który po kryzysie finansowym otworzył największym bankom centralnym drogę do ZIRP i NIRP, znów staje w awangardzie działań proinflacyjnych. Odnotujmy, że naprawdę nie wiemy, co oznacza odejście od inflacji do 2 procent na inflację wokół 2 procent. Wokół 2 procent, to jest i 3 procent i 1 procent. Wykres poniżej pokazuje, iż 3 procent było ostatnio w świecie fantazji. W kolejnych kilku kwartałach zwyczajnie będziemy musieli zgadywać, kiedy Fed może podnieść cenę kredytu. Szczęśliwie, w wstąpieniu szefa Rezerwy Federalnej pojawił się również sygnał o rynku pracy, co przypomina o podwójnym mandacie Fed i naprawdę kieruje uwagę na kondycję rynku pracy w USA.
Przymus dbania przez Fed o pełne zatrudnienie, które w USA ustawia się na jakimś fikcyjnym poziomie stopy bezrobocia około 3 procent, oznacza wprost skierowanie uwagi na to, jak będzie kształtowała się stopa bezrobocia i jej składowe. Inaczej mówiąc w poszukiwaniu wskazówek na temat zmian w polityce monetarnej akcent przesuwa się znów na comiesięczne dane z rynku pracy, które nabierają tej samej wagi, jaką miały w czasie wychodzenia z kryzysu finansowego. Obecni wówczas na rynku gracze mogą pamiętać, iż wówczas giełdy potrafiły funkcjonować w modelu „im gorzej, tym lepiej”, więc nie wykluczajmy scenariusza, w którym dynamika wychodzenia z pandemii przestanie mieć znaczenie. Dobre dane będą dobre, ale złe będą jeszcze lepsze.
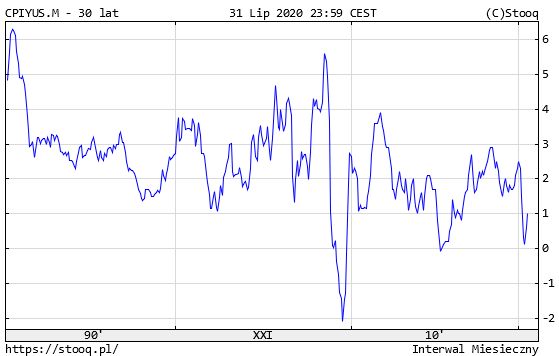
Wykres CPI US za stooq.pl

Dodaj komentarz