

Na Blogach Bossy skupiamy się na inwestycyjnej części zarządzania finansami osobistymi. Nie ignorujemy jednak części oszczędnościowej – to od tego etapu zależy przecież wielkość środków, które można ulokować w przynoszących dochody aktywach.
Wielokrotnie podkreślaliśmy znaczenie części oszczędnościowej. Robiliśmy to w kontekście „świata niskich stóp zwrotu” czyli okresu na rynkach finansowych z niższymi stopami zwrotu niż te obserwowane w danych historycznych z ostatniego wieku. Wielu komentatorów wyraża obawy, że z taką sytuacją inwestorzy będą mieć do czynienia w najbliższych dekadach. Na część oszczędnościową zwracaliśmy także uwagę w kontekście rzeczy, na którymi inwestor ma kontrolę. Dla części inwestorów zwiększenie stopy oszczędności będzie dużo łatwiejszą drogą do osiągnięcia celów finansowych niż nawet poprawienie rezultatów inwestycyjnych.
W marcu opublikowano wyniki interesującego sondażu zleconego przez amerykańskiego brokera TD Ameritrade. Sceptycznie podchodzę do sondaży w dziedzinie zachowań inwestycyjnych i finansowych, zwłaszcza sondaży internetowych ale myślę, że można wyniki takich badań potraktować jako zachętę, inspirację do głębszych przemyśleń.
Sondaż objął zamożnych Amerykanów powyżej 45 roku życia – z ponad 250 000 tys. dolarów aktywów inwestycyjnych. Połowo badanych była na drodze do uzyskania lub osiągnęła status niezależności finansowej: możliwości utrzymywania się z dochodów generowanych przez aktywa inwestycyjne. Jedna piąta badanych została zidentyfikowana jako super-oszczędzający: osoby, które oszczędzają przynajmniej 20% swoich dochodów. Celem badania było poznanie zwyczajów finansowych i inwestycyjnych tej właśnie grupy. Przedstawię dwa interesujące wykresy z wynikami sondażu.
Zacznijmy od strony wydatkowej. Ponad dwudziestoprocentowa stopa oszczędności to poziom bardzo odległy dla wielu nawet dobrze zarabiających ludzi. W jaki sposób super-oszczędzający osiągają tak wysoką stopę oszczędności? Czy dzięki unikaniu wydawania pieniędzy na kawę latte w kawiarniach i rezygnowaniu z tostów z awokado na śniadanie? Wyniki sondażu wskazują, że największą różnicą w wydatkach pomiędzy zwykłymi ludźmi a super-oszczędzającymi są koszty mieszkania.
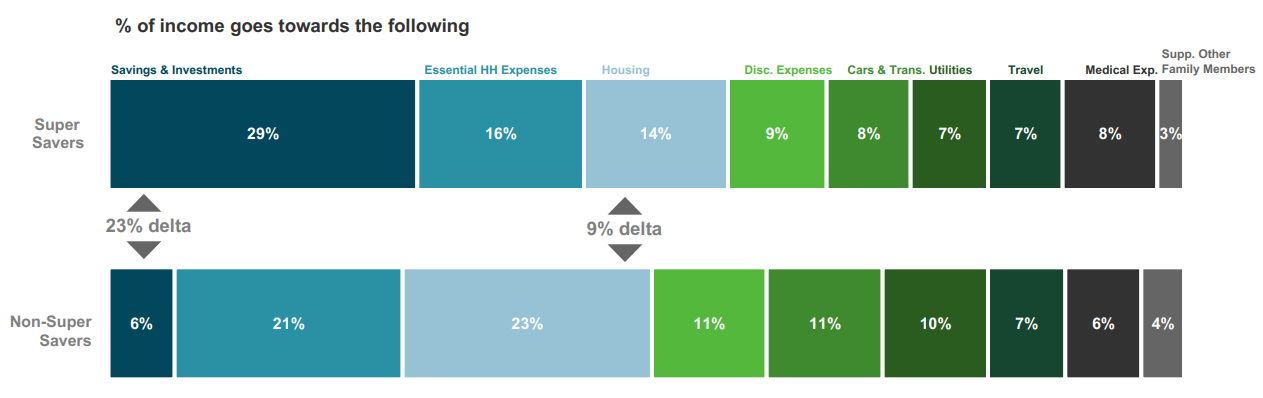
Myślę, że powyższe wyniki nie powinny być dużym zaskoczeniem. Wydatki na mieszkanie (koszty wynajmu albo koszty kredytu hipotecznego) to z reguły największa część budżetu domowego. Istotne oszczędności najłatwiej jest generować w takich właśnie dużych kategoriach wydatkowych. Moje intuicyjne nastawienie do zarządzania wydatkami w przypadku rodziny z klasy z średniej zakłada, że największy potencjał oszczędnościowy tkwi w wydatkach mieszkaniowych i transportowych (czytaj: samochodowych).
Problem mediów biznesowych a częściowo segmentu porad finansowych polega na tym, że artykuły krytykujące młodych ludzi za rozrzutne wydatki na kawę mają bardzo dobrą klikalność. Być może łatwiej jest też zachęcać do rezygnacji z kawy poza domem niż do odwleczenia na kilka lat decyzji o przenosinach do większego mieszkania lub kupnie drugiego (albo pierwszego) samochodu. To jednak te dwie decyzje będą w stanie istotnie zmienić stopę oszczędności a nie wyszukiwanie i ścinanie niewielkich lecz może frywolnych wydatków.
Myślę, że jest to systemowy problemem mediów biznesowych i segmentu porad finansowych: proste, skuteczne ale nudne rozwiązania często ustępują miejsce błyskotliwym, świetnie brzmiącym poradom o wątpliwej efektywności.
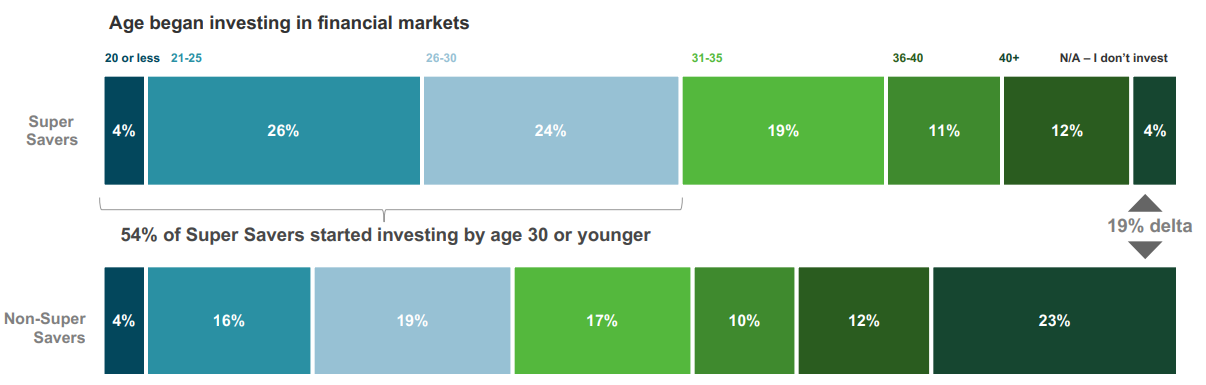
Chciałbym zwrócić uwagę na jeszcze jeden rezultat sondażu badającego nawyki super-oszczędzających: zaczynają inwestowanie dużo wcześniej niż inni ludzie. Z sondażu wynika, że 54% super-oszczędzających zaczyna inwestycje na rynkach finansowych przed osiągnięciem trzydziestki. To wynik lepszy o 15 punktów procentowych od zwykłych ludzi. Budowanie niezależności finansowej jest długoterminowym przedsięwzięciem z horyzontem czasowym liczonym w dekadach. Pięć czy dziesięć lat przewagi czasowej może wygenerować bardzo dużą różnicę w kapitale końcowym a przy korzystnym ułożeniu cykli koniunkturalnych umożliwić nawet wcześniejszą emeryturę.



Dodaj komentarz