

Jeszcze raz zaglądamy do luk w notowaniach i ich następstw.
Mam nadzieję, że tego rodzaju analizy danych pozwolą wszystkim Czytelnikom coraz lepiej poruszać się po rynkach.
Tym razem uwagę chciałbym zwrócić na tzw. ukryte luki. Rzadko stosowane, ale nie oznacza to wcale, że nieużyteczne z punktu widzenia uzyskiwania przewagi. Tego typu luka powstaje, gdy otwarcie sesji (świecy) wypada powyżej maksimum notowań z poprzedniej sesji (świecy), albo poniżej minimum z poprzedniej sesji (świecy). Nie ma znaczenia, co dzieje się z notowaniami dalej tego dnia, mamy otwarcie, które z powodu nadwyżki popytu lub podaży wypada poza zakresem świecy poprzedzającej ją bezpośrednio (nie muszą to być świece dzienne, mogą być godzinowe czy minutowe). Czy tego rodzaju otwarcia, wynikające z braku balansu między obiema stronami transakcji, mogą być zapowiedzią zyskownego ruchu rynku w najbliższej przyszłości? Proponuję sprawdzić to na przykładzie ukrytej wzrostowej luki, czyli popytowej.
Ponownie zrobiłem w tym celu dwie symulacje na danych dziennych dwóch indeksów, które mogą nas interesować najbardziej.
Test 1:
Ma odpowiedzieć na pytanie, co działo się z cenami indeksu S&P 500 od ceny otwarcia sesji po powstaniu każdej ukrytej luki wzrostowej.
Takich luk mieliśmy 444 od 1970 roku (dane z bossa.pl), a więc znacząco więcej niż klasycznych luk.
Po miesiącu, a dokładniej po 25 sesjach od każdej tego typu luki, indeks wzrósł w sumie o 4772 punkty indeksowe. Demonstracja popytu podczas luki wyprzedzała więc dobre okresy wzrostowe, i to z całkiem przyjemną trafnością 67%. Zasymulowałem w takim razie prostą inwestycję:
Kapitał początkowy 1000 USD, w każdą transakcję pakujemy 50% dostępnego kapitału, wchodzimy na rynek po cenie otwarcia sesji po luce, zamykamy transakcję na zamknięciu po 25 dniach.
Łączny zysk to 483%. Zysk w pewnym sensie umowny, czasem powstawało kilka luk pod rząd, to wymaga specjalnego rodzaju zarządzania wielkością pozycji, a mnie interesowały zdobycze po każdej luce niezależnie. Jak zwykle ciekawszy wydaje się rozkład transakcji. Widać to na niebieskiej krzywej kapitału poniżej:
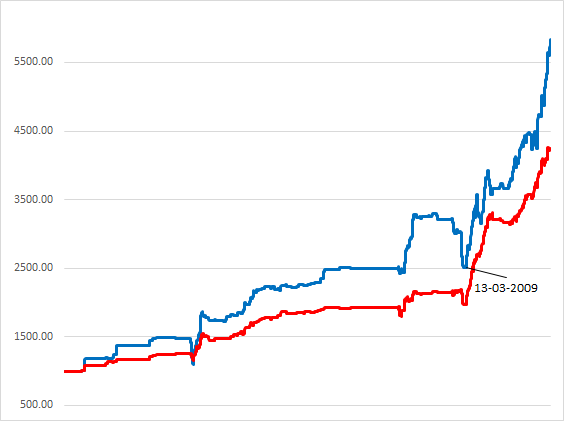
Obecna hossa jest szczególnie łaskawa dla tego rodzaju strategii. I ponownie największą pułapką okazała się ostatnia bessa z lat 2007-2009. Rynek szybko to jednak odrobił. Co ciekawe poprzednia bessa w 2000-2001 roku przeszła bez echa. Ponownie też, im większa była owa luka, tym silniejszy ruch wzrostowy po niej.
Wyjście z pozycji 5 dni po otwarciu transakcji również było zyskowne, choć o 2,5 tysiąca punktów mniej. Tym razem jednak bardziej zainteresowało mnie, co działo się z zyskami na zamknięciu sesji dzień po luce. Całkiem przyjemne 4234 punkty były do ugrania (i to z mniejszym ryzykiem niż w transakcji 25-cio dniowej). Krzywa kapitału oznaczona na czerwono na powyższym wykresie pokazuje rozkład wszystkich transakcji. Myślę, że to spora podpowiedź dla grających krótkoterminowo na tym indeksie.
Test 2.
Miał pokazać siłę ukrytej luki wzrostowej na indeksie WIG20.
Cóż, nie wygląda to zbyt okazale.
Dane dzienne od 1997 roku.
Ilość luk – aż 1145
25 sesji później można było w sumie zgarnąć 1935 punktów indeksowych.
Tym razem symulacja inwestycyjna wyglądała tak:
Kapitał początkowy 10 000 zł, w każdej transakcji kupujemy po luce jedną umowną jednostkę indeksu na otwarciu, nie liczymy prowizji. Zamknięcie transakcji po 25 dniach przyniosło 65,3% zysku z trafnością 53%.
Poniższy wykres przedstawia krzywą kapitału:
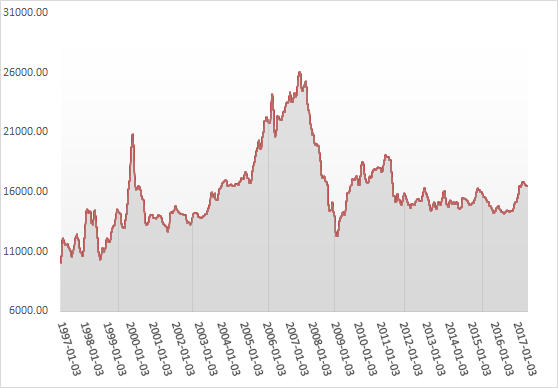
Nie widać tak wyraźnych sukcesów jak w przypadku S&P500. Bessy są ponownie zabójcze dla tego typu zagrań, po lukach w górę trzeba się spodziewać wówczas spadków, są więc to doskonałe pułapki na kupujących. Z kolei testy zamknięć po 5 dniach i na koniec kolejnej sesji przyniosły ujemne lub mało istotne wyniki. Nie jest to więc dobry wskaźnik do określenia szansy tego, co może w kolejnych dniach zrobić indeks WIG20. Być może należałoby dodać kolejne filtry. Czy wielkość luki ma znaczenie? Ponownie niewielkie. W zasadzie znaczący wpływ na notowania miały jedynie luki rzędu 3 punktów i więcej.
Skąd takie różnice na obu indeksach. Odpowiedź jest dość prosta: rynek amerykański to mimo wszystko zauważalne trendy, których brakuje u nas. W związku z tym niemal każda technika do gry na wzrosty była efektywna.
—kat—



Dodaj komentarz