

Oglądanie polityków rozmawiających z bankierami bywa zabawne. Wczoraj szef Banku Anglii musiał tłumaczyć brytyjskim parlamentarzystom, że luzowanie ilościowe (QE) działa, a kroki podjęte przez bank centralny osłabiły efekty szoku, jakim był wynik referendum w Wielkiej Brytanii.
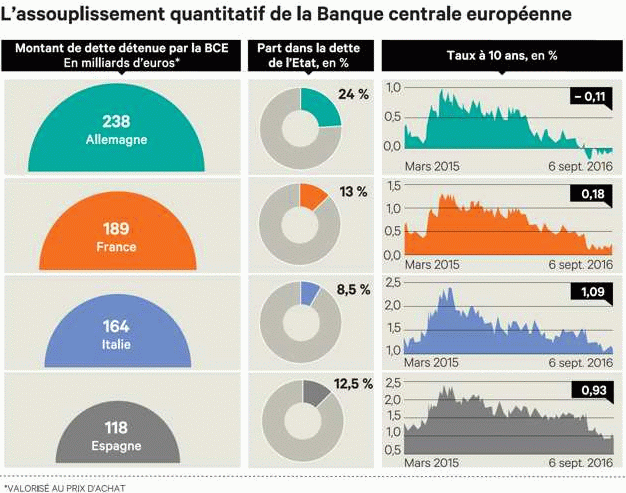
Dziś zapewne podobne pytania pojawią się w odniesieniu do EBC, więc wyprzedzając nieco wydarzenia rzut oka na efekty QE w Europie. Za pomoc będzie służył nam artykuł francuskiego dziennika Les Echos, który w dniu wczorajszym opublikował tekst na ten temat (Comment la BCE est devenue l’un des plus gros acheteurs de dette au monde) i infografikę mówiącą więcej 1000 słów.
Zacznijmy od tego, iż Ben Bernanke, który jako pierwszy szef ważnego banku centralnego sięgnął po 2008 roku po luzowanie ilościowe, przyznał kiedyś, iż teoretycznie luzowanie ilościowe nie powinno działać, a w praktyce działa. Realna ekonomia to dziwne zwierze, które nie zawsze zachowuje się zgodne z modelami, więc obecne spory o wpływ czy brak wpływu QE będą trwały latami, a jeszcze dłużej walka pomiędzy zwolennikami tezy, iż programy płynnościowe pomagają rynkom, ale nie pomagają obywatelom.
Właśnie mija dziesięć miesięcy od wprowadzenia programu luzowania ilościowego przez Europejski Bank Centralny. Jak widać po materiałach Les Echos (prawa strona grafiki), w tym czasie rentowność dziesięcioletniego długu niemieckiego spadła z okolic 1 procent do -0,1 procent. Również blisko 100 punktów bazowych mniej niż przed rokiem płaci dziesięcioletni dług francuski. Znacznie poważniejsze przesunięcia widać na długu hiszpańskim i włoskim, które płacą dziś po około 1 procent, gdy przed uruchomieniem luzowania ilościowego przez EBC płaciły po blisko 2,5 procent.
Jeszcze mocniejsze efekty luzowania ilościowego widać po procentowych poziomach zaangażowania EBC w długu poszczególnych krajów (środkowa strona grafiki). Około 1.000 miliardów euro wpompowane na rynek długu przez bank centralny przekłada się na 24-procentowy udział EBC w długu Niemiec, 13-procentowy w długu francuskim, 8,5-procentowy w długu włoskim i 12,5-procentowy w długu hiszpańskim. Jeśli ktoś sądzi, iż takie zaangażowanie nie ma wpływu na gospodarkę i konsumentów, to chętnie posłucham argumentów.
Metaforycznie rzecz ujmując w obecnej sytuacji gospodarczej luzowanie ilościowe można porównać do relacji pomiędzy suplementacją preparatami witaminowymi i organizmem człowieka – trudno czasem udowodnić pozytywny wpływ na poszczególne jednostki, ale ich brak będzie owocował problemami. Paradoksalnie rzecz ujmując, najlepszym argumentem za luzowaniem ilościowym jest słabość gospodarki nawet podpieranej programem luzowania ilościowego. EBC długo bronił się przed QE i być może dlatego do dziś przegrywa walkę z deflacją.
Wielu krytykom QE osobom wydaje się, iż gospodarka amerykańska ma za sobą program luzowania ilościowego, a inna część wskazuje, iż Fed skończył już z pomaganiem gospodarce w ten sposób. Nic bardziej błędnego. W II kwartale bieżącego roku Fed posiadał około 18 procent długu amerykańskiego rządu, co przekracza procentowe zaangażowanie EBC w długu francuskim, włoskim czy hiszpańskim. QE w USA ma się zatem dobrze nawet, jeśli oficjalnie program został już „zakończony”. Warto mieć w pamięci ten fakt, gdy EBC „skończy” swój program QE. Fakty są takie, iż luzowanie ilościowe pozostanie elementem naszej rzeczywistości przez wiele kolejnych lat.



Dodaj komentarz