

Kilka dni temu na nogi postawił mnie mail od jednego z regularnych Czytelników.
Nie mogę zdradzać wszystkich szczegółów, więc tylko ogólnie wyjawię, że wrażenie na mnie wywarła w nim szczególna propozycja zrewanżowania się za giełdowe zyski, której wcale nie oczekiwałem 🙂 Wymieniliśmy uprzejmości, a potem znalazłem wreszcie spokojną chwilę by samemu sprawdzić o czym w zasadzie rozprawialiśmy i skąd tyle entuzjazmu u wspomnianego Czytelnika. A chodzi okazało się o strategię wymyśloną przeze mnie na nasze kontrakty terminowe i opisywaną ze szczegółami tu na blogu prawie 2 lata temu.
Kiedy zaktualizowałem dane i zapuściłem testy w Amibrokerze, sam byłem przytłoczony wynikami. Stanowią one bowiem dowód, że rynek nie jest efektywny, że można go pokonać przewagą istniejącą w danych historycznych i wykresach, że ze zmiennością rynku nie jest najgorzej, że zmiana współczynnika z 10PLN na 20PLN za 1 punkt sporo pomogła kontraktom, że gra intra z nowymi stawkami i niższymi depozytami wymiata, że spadki nie przeszkadzają zarabiać. Mowa w zasadzie o 2 strategiach (systemach), do użycia których nie potrzeba w zasadzie żadnych specjalnych programów. Opisywałem je pod tymi adresami:
A ich powstanie było inspirowane nowymi warunkami gry, stworzonymi przez GPW i wymodelowanymi przez bossa.pl w zakresie niższej prowizji intraday i niższemu o połowę depozytowi, o czym więcej tutaj:
http://bossa.pl/oferta/gielda/rachunek-intraday/
Ogromne podziękowania należą się ode mnie pitowi65! Za przemyślny sposób połączenia obu systemów w jeden kombajn, do tego zaopatrzony w gotowy kod do Amibrokera. Robiłem to dotychczas dużo bardziej męczącą drogą, więc pomysł pita był zjawiskowy. Dzięki pit jeszcze raz! Mam nadzieję, że sam również cokolwiek wyszarpałeś na tych systemach! 🙂
Pozostało mi jedynie wrzucić wyniki, które obie strategie wygenerowały łącznie na nie widzianych wcześniej danych, czyli od czasu ich powstania.
Oto i one, bierzcie i czerpcie z tego wszyscy:
Przypomnę tylko założenia. Kapitał początkowy do testu – 100 000 PLN, za każdym razem używamy do otwarcia pozycji 10% dostępnych aktualnie środków, prowizja 7 PLN za transakcję intraday (aktualnie już jest 6 PLN), używamy danych FW20 z bazy bossa.pl z mnożnikiem 20 PLN za zmianę o 1 punkt i korzystamy ze specjalnego depozytu intraday w wysokości 50% normalnego czyli opcji dostępnej w bossa. Test od 1 sierpnia 2014 do 20 czerwca 2016.
Zysk całkowity netto: 74,28%
Zysk średniorocznie CAGR: 34%
Maksymalne obsunięcie kapitału: 12,39%
Transakcji: 266
Trafność: 56,77 %
Średni zysk netto na transakcję: 279 PLN
Maksymalna ilość transakcji zyskownych pod rząd: 11
Maksymalna ilość transakcji stratnych pod rząd: 4
I krzywa zmian kapitału w ciągu tego okresu niespełna 2 lat:
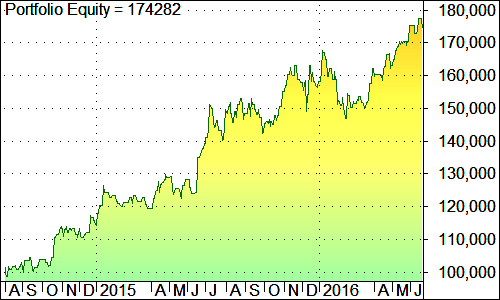
Obsunięcie kapitału nastąpiło w pierwszym kwartale 2016, kiedy indeks zaliczał wielomiesięczne dno notowań, ale sprawnie udało się wyjść na nowe rekordy zysków. Mam nadzieję, że system będzie nadal tak sprawnie pracował 🙂 Plusem gry jednego dnia jest niewrażliwość na luki takie jak dziś.
—kat—



Dodaj komentarz