

Dynamiczne spadki sierpniowe i równie dynamiczne odbicie październikowe postawiły przed inwestorami pytanie, czy sierpniowe tąpnięcie było końcem rynku byka, czy może tylko korektą.
Zwolennicy scenariusza optymistycznego udzielają odpowiedzi uzupełniając swój punkt widzenia o tezę, iż kluczem do rzeczywistości jest inne pytanie – czy spadki na rynkach są początkiem końca cyklu gospodarczego. Jeśli czeka na nowa recesja, to dobry czas zrealizować zyski z rynku byka i czekać na dalsze spadki. Sądzę, że nie ma dziś na rynku osoby, która jednoznacznie odpowie na pytanie, w którym punkcie cyklu gospodarczego jesteśmy, ale zawsze można sięgnąć po badania, które pokażą rzecz znacznie ważniejszą – co myślą inwestorzy w swojej masie.
Z pomocą przychodzi szeroko ostatnio cytowane w sieci badanie Bank of America Merrill Lynch, w którym zadano pytanie 164 zarządzającym łącznie przeszło 400 miliardami dolarów. Pytanie z cytowanego badania, które nas interesuje, było stosunkowo proste – W której części cyklu koniunkturalnego jest teraz gospodarka? – a odpowiedź sprowadzała się do wyboru z czterech możliwych: wczesnym, w środku, późnym i recesji. Okazało się, iż liczba wskazujących na późną część cyklu zbliża się do 40 procent (dokładnie 37 procent), a odsetek wskazujących na środkową część cyklu spadła do 50 procent, z 55 procent w badaniu poprzednim (układ historyczny pokazuje wykres poniżej).
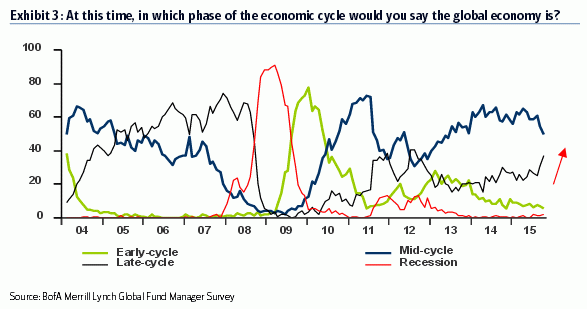
(źródło: BofAML)
Inaczej mówiąc na rynku zaczyna zyskiwać przewagę przekonanie, iż okres wzrostu gospodarczego dobiega końca i kolejną fazą będzie raczej nowa recesja. Jeśli połączymy to z naprawdę imponującymi rynkami byka po bessie wywołanej kryzysem, to strategie rynkowe zdają się narzucać same – ucieczka i przesiadka na aktywa, które dobrze będą radziły sobie w trakcie recesji. Możemy tylko spekulować, czy wynik badania to efekt sierpniowego zamieszania na giełdach, czy może jednak przekonanie, iż coraz więcej danych zaczyna łapać zadyszkę, a te, które dobrze zachowują się w końcowej fazie ożywienia – np. stopa bezrobocia – potwierdzają tezę, o przesileniu w cyklu gospodarczym.
Naprawdę od odpowiedzi na to pytanie zależy dziś w największym stopniu to, w jakich nastrojach staniemy wszyscy do walki w 2016 roku. Ostatni kwartał, z racji relatywnie dobrej zwykle postawy giełd w okresie październik-styczeń, może fałszować sygnały płynące z rynków akcji. Osobiście skłaniam się raczej do tezy, iż jeszcze nie minęliśmy szczytu koniunktury i po lekkiej zadyszce, która jest dziś oczywista gospodarki amerykańska i europejskie wrzucą kolejny bieg, ale naprawdę nie jest ważne, co myśli jedna czy druga osoba – ważne jest, co myślą ludzie, którzy stoją za pieniędzmi płynącymi na rynek, a ci właśnie widzą już nową recesję.


Dodaj komentarz