

Prognozowanie na podstawie sentymentu rynkowego inwestorów jest bardzo popularną metodą wyczucia rynku. Posługują się nią zarówno medialni eksperci oraz komentatorzy jak i zarządzający oraz inwestorzy.
Sentyment rynkowy inwestorów można mierzyć na wiele sposobów – jednych z nich, bardzo bezpośrednim, jest sondaż inwestorów. W ten właśnie sposób tworzony jest wskaźnik sentymentu Amerykańskiego Stowarzyszenia Inwestorów Indywidualnych (AAII).
Sondaż AAII powstaje co tydzień. Członkowie AAII (przeciętnie około 300 osób ze 170 000 wszystkich członków) odpowiadają na jedno proste pytanie o kierunek trendu na amerykańskim rynku akcyjnym w okresie najbliższych 6 miesięcy. Wskazują albo na wzrost (byczy sentyment), brak zmian (neutralny sentyment) lub spadek (niedźwiedzi sentyment). Wyniki sondażu zawierają procentowy udział poszczególnych grup inwestorów (byków, neutralnych, niedźwiedzi). Sondaż prowadzony jest od 1987 roku.
Interesujące są informacje o przeciętnym członku AAII – mężczyzna, w siódmej dekadzie życia, z wyższym wykształceniem i sporym portfelem (mediana wielkości portfela to ponad milion dolarów).
Myślę, że większość inwestorów zakłada, że wyniki tego typu sondaży inwestorów indywidualnych należy interpretować kontrariańsko. Silny pozytywny (byczy) sentyment byłby w takiej interpretacji oznaką przegrzania rynku i sygnałem do zajęcia krótkiej pozycji. Silny negatywny sentyment byłby oznaką kapitulacji i sygnałem do zajęcia długiej pozycji.
W czasopiśmie AAII ukazał się artykuł Charlesa Rotbluta, który zawiera ilościową analizę wskazań sondażu AAII. Rotblut policzył co działo się w indeksem S&P 500 w pół roku i rok po zanotowaniu wartości poszczególnych sentymentów (byczego, neutralnego, niedźwiedziego) powyżej lub poniżej jednego odchylenia standardowego od historycznej wartości przeciętnej. Innymi słowy Rotblut sprawdził jak zachowywał się rynek gdy pozytywny, neutralny lub negatywny sentyment notowały ekstremalne wartości. Dodatkowo sprawdził zachowanie rynku po tym gdy ekstremalne wartości (powyżej lub poniżej odchylenia standardowego) notowały ośmiotygodniowa średnia krocząca z pozytywnego (Bull 8-Wk) i negatywnego (Bear 8-Wk) sentymentu i gdy ekstremalne wartości notowała różnica pomiędzy wartościami pozytywnego i negatywnego sentymentu (bull/bear spread).
Wyniki tej ilościowej analizy pokazuje poniższa tabela:
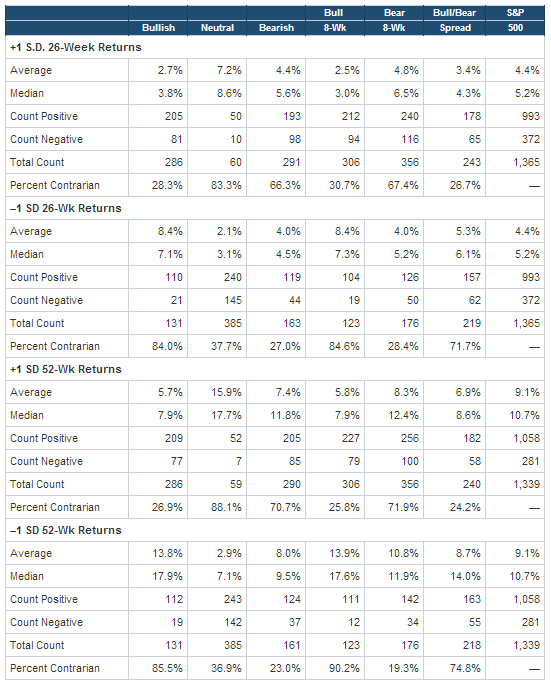
Z tabeli wyłania się interesujący wniosek: w latach 1987-2014 najbardziej byczym sygnałem w sondażu AAII były ekstremalnie wysokie wartości neutralnego sentymentu. Półroczna i roczna stopa zwrotu indeksu S&P 500 okazała się znacznie wyższa w takich sytuacjach niż po ekstremalnie wysokich wartościach negatywnego sentymentu. Zdecydowanie najsłabiej rynek akcyjny zachowywał się po ekstremalnie wysokich wartościach pozytywnego sentymentu ale zgodnie z analizą Rotbluta nie były one sygnałem do zajęcia krótkiej pozycji.
Co ciekawe, z analizy Rotbluta wynika także, że bardziej byczym sygnałem są bardzo niskie wartości pozytywnego sentymentu niż bardzo wysokie negatywnego sentymentu.
Tak więc prosta analiza ilościowa sondażu AAII w latach 1987-2014 sugeruje, że rynek akcyjny osiąga najwyższe stopy zwrotu po okresach, w których inwestorzy nie spodziewają się wzrostów (a nie wtedy gdy spodziewają się spadków). Rotblut podkreśla tę pozornie subtelną ale istotną różnicę.
Nie mam doświadczenia w używaniu sentymentu rynkowego do wyczucia rynku. Z mojego punktu widzenia, podstawowy problem z analizą Rotbluta polega na tym, że ignoruje ona fakt, że znaczenie sentymentu może się zmieniać w zależności od istniejącego na rynku trendu. Ten sam odczyt sentymentu może być inaczej interpretowany gdy jest notowany w okresie osiągania przez rynek nowych szczytów a inaczej gdy jest notowany w przedłużającym się trendzie bocznym.
Rotblut uważa, że sentyment rynkowy lepiej sprawdza się jako sygnał do wykonania analizy czy istnieje okazja do kupna lub sprzedaży (w oparciu o inne dane) niż jako samodzielny sygnał. Zwróciłem uwagę na analizę Rotbluta ponieważ wskazuje ona na to, że klasyczne kontrariańskie rozumienie sentymentu rynkowego nie znajduje pełnego wsparcia w realnych danych historycznych wykorzystujących sondaż AAII i indeks S&P 500. Być może będzie to zachętą do sprawdzania innych rynkowych prawideł, które wielu inwestorów przyjmuje jak sprawdzone reguły.



Dodaj komentarz