

W roku 2014 wchodziliśmy z przekonaniem, iż cięcie QE3 przez Fed oznacza konieczność wzrostu rentowności amerykańskiego długu. Nawet na blogach rozmawialiśmy, że 3,5 procent dla papierów 10-letnich jest oczywistością. Rynek zdaje się kolejny raz kpić z oczekiwań większości.
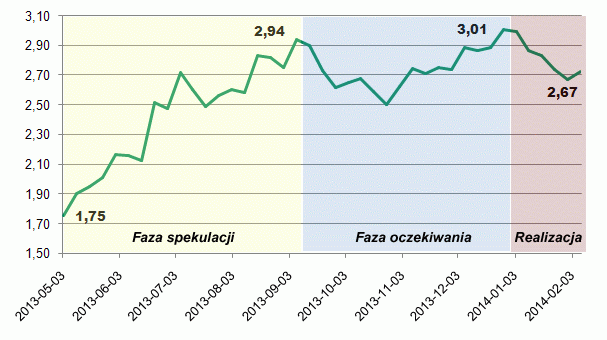
Poniżej widzimy wykres rentowności amerykańskich papierów dziesięcioletnich od maja 2013 roku, a więc okresu, w którym wypowiedzi szefa Fed wywołały masowy odwrót od długu – z obowiązku przypomnijmy, iż rentowność porusza się odwrotnie do ceny. W cztery miesiące rentowność skoczyła z okolic 1,75 w pobliże 3 procent. Na wykresie okresowi „tapper talk” odpowiada faza spekulacji. Kolejne trzy miesięcy przyniosły fazę oczekiwania i wówczas rentowność najpierw spadała, głównie dzięki zmianie języka przez Fed – czytaj inwestorzy kupowali dług – a później rosła, by na progu realnego cięcia QE3, które efektywnie zaczęło się dopiero w styczniu, rentowność lekko przekroczyła szczyt z fazy spekulacji.
Najciekawiej wygląda faza realizacji, a więc okresu, w którym Fed realnie redukuje QE3 i pozostawia rynek w przekonaniu, iż każde posiedzenie władz Fed przyniesie kolejne cięcie luzowania ilościowego. W fazie faktycznej realizacji scenariusza dług rośnie a rentowność spadła o przeszło 25 punktów bazowych mimo twardego stanowiska Fed, iż tym razem oczekiwania są słuszne i nie ma żadnej nadinterpretacji sygnałów wysyłanych przez Rezerwę Federalną. Lubimy w takim momentach przywoływać starą tezę o „kupowaniu plotek i sprzedawaniu faktów”, ale zachowanie amerykańskiego długu mówi więcej o niepewności, jaka zadomowiła się na rynkach niezależnie od działań Rezerwy Federalnej. Niemniej, miło byłoby doczekać momentu, w którym wpływ końca QE3 na rynki okaże się mniejszy od gorączki oczekiwania.



Dodaj komentarz