

Za pomocą pewnego matematycznego nazwijmy to „paradoksu” włączę się w debatę ZUS kontra OFE.
„Paradoks” ów wiąże się z najprostszą matematyką, i choć na pozór wyda się, że na rynku 2+2 nie zawsze daje 4, to wszystko tutaj jak najbardziej współbrzmi z logiką.
Celem jest porównanie wyników kilku inwestycji o identycznym czasie trwania, ale rozpoczętych w innym momencie.
Założenia wyglądają następująco:
– inwestorzy o identycznych dochodach na koniec każdego roku odkładają jednorazowo 15% swoich rocznych zarobków do funduszu emerytalnego,
– czas trwania tych inwestycji jest identyczny dla wszystkich: 30 lat,
– zyski i stan kapitału podlegają normalnym rynkowym wahaniom zależnym od bess i korekt rynkowych – jednym słowem zmienności; w tym przypadku liczona odchyleniem standardowym wynosi 20%,
– w długich okresach spodziewana średnioroczna składana stopa zwrotu to 5%;
– jedyną różnicą pomiędzy inwestorami jest czas rozpoczęcia inwestycji, zależny po prostu od wieku.
Ktoś niezorientowany w meandrach finansów i giełd mógłby pomyśleć, że inwestorzy owi powinni na koniec 30-letniego okresu akumulacji kapitału emerytalnego dysponować podobnymi sumami końcowymi. Tak jednak nie jest, z prostego powodu – kolejność zysków i strat w poszczególnych latach ma istotne znaczenie, tym większe im wyższa gwałtowność zmian kursów na rynkach.
Taki model regularnego przeznaczania kwoty na inwestycję długookresową to nic innego niż opisywany przeze mnie lata temu model DCA czyli Dollar Cost Averaging. Kiedy kursy na giełdzie spadają wówczas za tę samą kwotę kupimy więcej jednostek inwestycyjnych w funduszu niż podczas hossy. Szczegóły można znaleźć w tym i w tym wpisie z historii naszych blogów. Trzeba sobie przy tym uświadomić, że średnioroczna składana (czyli geometryczna) stopa zwrotu w wysokości 5% oznacza, że w jednym roku rynek może dać zarobić +15%, a w kolejnym zabrać –10%. Zależnie od sekwencji lat spadkowych i wzrostowych końcowa wartość kapitału będzie różna.
Bardzo prosty przykład na znaczenie owej sekwencji:
Załóżmy, że inwestor A i B posiadają na wstępie po 10 000 PLN kapitału. Inwestycja pierwszego przyniosła w kolejnych 2 latach zwroty: +15%, -5%, a drugiego – w odwrotnej kolejności, ale o takie same wielkości: -5%, +15%. Obaj dopłacili po pierwszym roku po 2 000 PLN do swojego emerytalnego portfela.
Ich końcowy kapitał wyglądać będzie następująco:
Inwestor A
10 000 x 15%= 11 500
(11 500 + 2000) x (-)5%= 12 825 PLN
***
Inwestor B
10 000 x (-)5% = 9500
(9500 + 2000) x 15%= 13 225 PLN
Po 30 latach odkładania różnice mogą sięgać sporych rozmiarów, zakładając cały czas oczywiście dla celów porównań identyczną, długookresową średnią stopę zwrotu. Stąd tytuł wpisu – od tego kiedy się urodzisz i zaczniesz pracę zadecyduje czy będziesz w grupie szczęśliwców czy pechowców. Jak wygląda to na szerokim obrazie pokazuje poniższy wykres, który zaczerpnąłem z bloga Wade Pfau – doradcy, publicysty, eksperta od spraw emerytalnych. Pokazuje on hipotetyczne wyniki 151 inwestorów po 30 latach odkładania kapitału, przy założeniu, że każdy z nich zaczyna rok później i wszyscy odkładają na koniec roku identyczną kwotę po uwzględnieniu inflacji, zgodnie z założeniami wymienionymi na wstępie wpisu czyli przy oczekiwanej, długookresowej średniej rynkowej stopie zwrotu 5%:
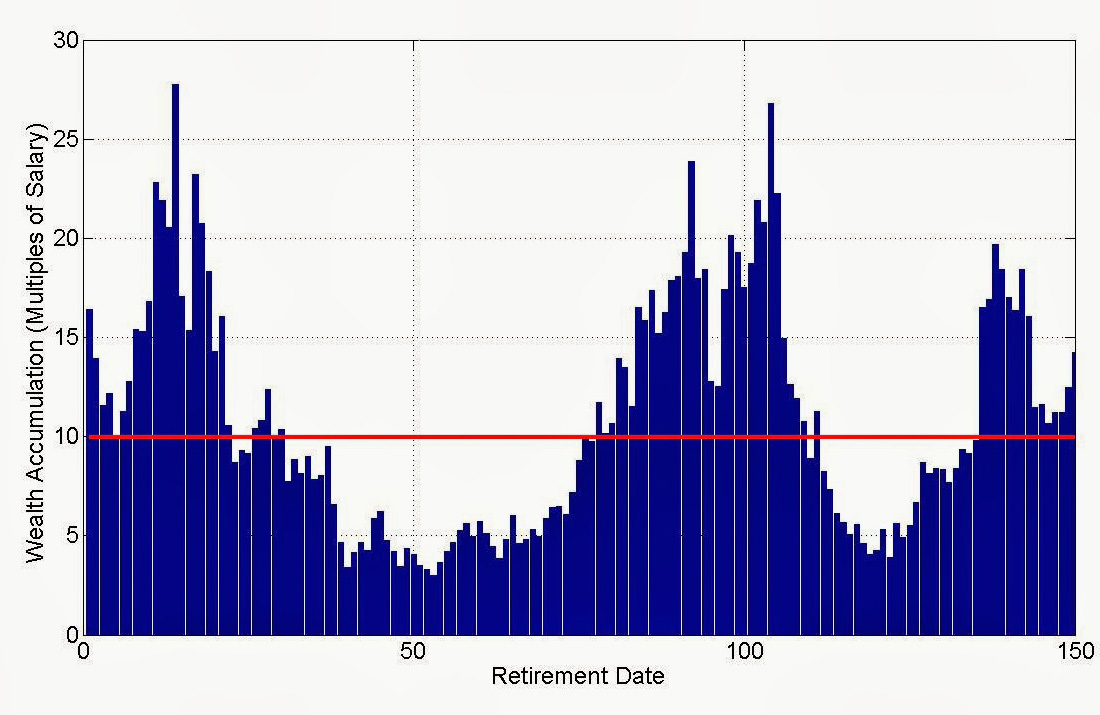
Wyniki powyższe zostały wygenerowane za pomocą symulacji Monte Carlo, która pozwala zmieniać sekwencję kolejnych zysków i strat. Został więc wygenerowany ciąg stóp zwrotu, który zapewnia długookresową, średnioroczną, składaną stopę zwrotu w wysokości 5%, przy zmienności wyników liczonej odchyleniem standardowym 20%. Następnie rok po roku wymieniano kolejne stopy zwrotu, wyrzucając pierwszą i dodając na końcu nową, dokonując symulowanych inwestycji. To nie musi być oczywiście jedynie inwestycja emerytalna lecz każda dowolna inna robiona stopniowo na raty.
Na osi poziomej tego wykresu mamy więc inwestorów kolejno przechodzących na emeryturę po 30 latach, a na pionowej łączny kapitał końcowy każdego liczony w stosunku do wielkości pensji. Najmniej jeden z inwestorów mógł odłożyć z takiej inwestycji jedynie 2,98 wielokrotności pensji rocznej, najwięcej – aż 27,7 pensji! Spora różnica, mediana tych rozkładów to 9,9. Jednym słowem – sekwencja w jakiej nasze kapitały się zmieniają przy ratalnej inwestycji ma zasadnicze znaczenie dla końcowego rezultatu.
W takim razie dwóch inwestorów o identycznych wpłatach i tej samej oczekiwanej stopie zwrotu na tym samym, zmiennym rynku może zakończyć przygodę z różnej wielkości kapitałem końcowym jeśli rozpoczną w innym okresie. W powyższej symulacji jeden z inwestorów dorobił się kapitału wielkości 17 rocznych pensji chociaż ten kończący inwestycję rok wcześniej zdobył rekordowe 27,7 raza. W skrajnych przypadkach wielkości kapitału mogę się różnić ekstremalnie jak widać na wykresie choć inwestorzy dokładnie tak samo i tyle samo odkładają na emeryturę.
To samo dotyczy również naszych inwestycji w OFE – rozpiętości mogą być równie spore na koniec okresu inwestowania. A jak będzie to w ZUS, w którym stopy zwrotu, jak informuje KNF, są podobne do tych z OFE (poza tym, że nie są to stopy „zwrotu” tylko „dopisu”)? Otóż w ZUS różnice będą znacząco mniejsze między inwestorami o podobnej składce z powodu sporo niższej zmienności „zysków”. Te ostatnie są bowiem indeksowane o wielkość wzrostu nominalnego PKB, a w związku z tym, że PKB zmienia się w niewielkim obszarze, kapitał nie spada i nie rośnie o szalone procenty rocznie.
Nie optuję w ten sposób za żadnym z tych rozwiązań, pokazuję po prostu, a ciekawiej być może zrobi się dalej.
CDN
—kat—



Dodaj komentarz