

Jeśli do środy wieczorem nie wybuchnie jakaś wojna, ktoś nie dokona zamachu albo nie stanie są coś, czego się nie spodziewamy, to już w niedzielę można powiedzieć, że nowy tydzień na rynkach podzieli się na dwie równie części – do środy wieczorem i po środzie wieczorem.
Wieczór w środku tygodnia przyniesie nie tylko komunikat kończący posiedzenie Federalnego Komitetu Otwartego Rynku, ale również ostatnią konferencję prasową Bena Bernanke w roli szefa Fed. Większość będzie szukała odpowiedzi na pytanie, co dalej z QE3, ale już teraz warto zastanowić się, czego właściwie mamy się bać? Rzut oka na wykres 10-Year US Treasury Bond Yields (poniżej) wskazuje, iż zwyżka rentowności od maja do września – z okolic 1,6 do blisko 3 procent – była na tyle duża, iż właściwie jest pewne: redukcja QE3 jest w cenach. Mimo zapewnień, iż rynek źle zrozumiał w maju szefa Fed treasuries nawet nie próbowały wrócić do poziomów sprzed maja, bo zwrotnica w głowach została przestawiona. W istocie ostatnio rentowność znów szybuje na poziomach coraz bliższych okresowi, w którym rynek operował w przekonaniu, iż wrzesień przyniesie redukcję QE3. Teraz mamy powtórkę granego wówczas scenariusza i właściwie pewne jest tylko tyle, iż niezależnie od działań Fed – raczej wcześniej niż później – oprocentowanie amerykańskich papierów dziesięcioletnich przebije psychologiczną barierę 3 procent i w roku 2014 ulokuje się raczej bliżej 3,5 procent niż 3 procent. Nie zmieni to jednak faktu, iż główny ruch przygotowania się rynku na zmianę został już wykonany.
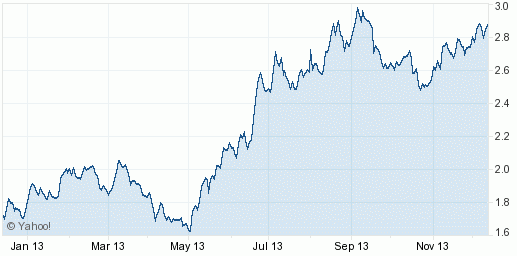
(Źródło: Yahoo!)


Dodaj komentarz