

Przez blisko cztery lata rynki akcji operowały w kontekście luzowania ilościowego. Od amerykańskiej Rezerwy Federalnej przez Bank Anglii do Banku Japonii rynki mogły oczekiwać pomocy. Pośrednio w grze pojawił się również Europejski Bank Centralny, który nie wprowadził mechanizmu luzowania ilościowego, ale dbał o płynność własnymi narzędziami. W efekcie skrót QE stał się na tyle popularny, iż wpisanie w Google QE wyrzuca około 60 mln trafień.
Mocne skupienie uwagi na bliskim finale QE każe zastanowić się nad pytaniem, czy świat zdaje sobie sprawę, w jakiej rzeczywistości faktycznie będzie operował w najbliższych 24 miesiącach? Nikt nie ma wątpliwości, iż w skali globu programy QE zmierzają do wygaszenia i raczej wcześniej niż później zarysowane zostaną ścieżki najpierw ograniczenia a później zakończenia programów płynnościowych i sztucznego utrzymywania preferowanych poziomów rynkowych stóp procentowych. Stąd powszechne dziś przekonanie, iż początek końca globalnego luzowania ilościowego ma przynieść spadki na rynkach akcji i osłabienie dynamiki, z jaką gospodarki wracają do zdrowia.
Dlatego proponuję dziś spojrzenie na projekcję stóp procentowych w perspektywie kolejnych 24 miesięcy. Za punkt wyjścia niech posłuży tabela z listopadowej publikacji kanadyjskiego Scotiabank, którą można przeczytać online (pdf 240KB) – wybrałem z racji czytelności i ogólnej dostępności, ale większość projekcji wygląda podobnie. Poniższa tabela nie zawiera prognoz dla Banku Japonii, ale nie można mieć wątpliwości, iż Bank of Japan nie będzie w awangardzie zacieśniania polityki monetarnej. Deflacyjne strachy i proinflacyjne działania pozwalają na tezę, iż BoJ będzie jednym z ostatnich, który podniesienie cenę kredytu i wyjdzie ze świata zero interest-rate policy (ZIRP).
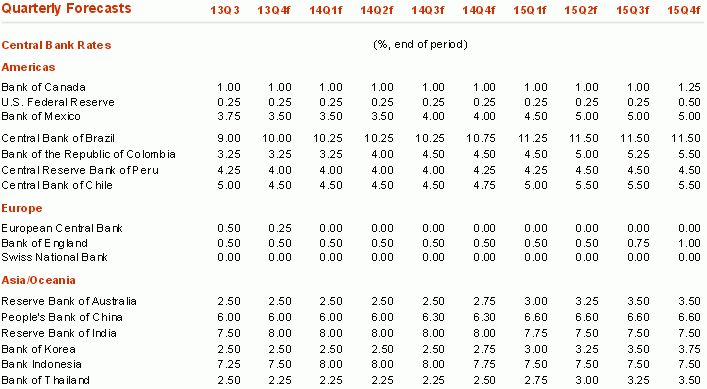
(źródło: Scotiabank)
Jak widać w przypadku najważniejszych banków centralnych świata w roku 2014 nie oczekuje się żadnej podwyżki stóp procentowych. W zarysowanym scenariuszu pierwsza, ważna podwyżka stóp procentowych będzie miała miejsce w Chinach dopiero na początku 2015 roku. Jeśli powyższy scenariusz miałby zostać zrealizowany, to w gospodarkach rozwiniętych standardowego zacieśnienia w polityce monetarnej można oczekiwać dopiero w końcówce 2015 roku. Inaczej rzecz ujmując najważniejsze gospodarki światowe stają przed perspektywą kilkunastu, jeśli nie ponad dwudziestu miesięcy operowania w rzeczywistości, która w przypadku banków centralnych w Japonii, USA i Szwajcarii i – może – EBC będzie odbywała się w ramach ZIRP.
Osoby zaznajomione z teoretycznymi problemami rzeczywistości, w której główne banki właściwie nie mają już amunicji – na tym polega ścięcie ceny kredytu do zera, że dalej są tylko ujemne stopy procentowe lub QE – muszą zadać sobie pytanie, co ZIRP oznacza dla giełd przez kolejne 24 miesiące. Osobiście skłaniam się do tezy, że większość graczy nie uświadamia sobie jeszcze perspektywy, która rysuje się przed rynkami. Wszystko wskazuje na to, że przez kolejne kilkanaście miesięcy główne banki centralne albo nie zdecydują się na podwyżki stóp procentowych albo – z racji braku amunicji w ramach ZIRP – będą zmuszone do wprowadzenia kolejnych działań typu QE.
Możliwe zatem, iż w roku 2014 wszyscy będziemy operowali w znanym już dziś schemacie „im gorzej tym lepiej”, bo rzeczywistość ZIRP będzie oznaczała brak zmian w cenie kredytu przez kolejne kwartały lub powrót nadziei na kolejne programy typu QE, gdy gospodarki nie nabiorą rozpędu. W praktyce dałoby to dużą dawkę zmienności z racji braku pewności, co do przyszłych scenariuszy w polityce monetarnej. Oczywiście możliwy jest jeszcze scenariusz, w którym globalna gospodarka wrzuca kolejny bieg i przynosi falę obaw, iż ZIRP przejdzie do historii. Jednak w takim scenariuszu kluczowym elementem będzie problem inflacji, który przesunie dyskusję na zupełnie inne pola.



Dodaj komentarz