

PKO BP lada dzień przeprowadzi mega-emisję akcji. Prospekt emisyjny zostanie opublikowany w dniu 1 października, wtedy również poznamy również cenę emisyjną. To nie koniec „natłoku” wydarzeń w tym dniu – 1 października ustalone zostanie prawo poboru akcji nowej emisji (aby mieć uprawnienia, akcje należy „fizycznie” posiadać na rachunku po zakończeniu sesji w dniu 1 października – wówczas rozliczone zostaną 6 października – który to dzień pojawia się w licznych komunikatach). Będzie to największa emisja z prawem poboru spółki wchodzącej w skład indeksu WIG20. Takiej operacji na GPW jeszcze nie było, stąd wzbudza ona liczne emocje.
PKO BP to filar indeksów
PKO BP posiada, podobnie jak Pekao SA, największy udział w indeksie WIG20 (aktualnie kazdy z nich posiada ok. 15 procent udziału w tym indeksie), wiec znacząca zmiana ceny może silnie wpływać na cały indeks. Cena emisyjna i ostateczna wielkość emisji nie jest jeszcze znana, a wszystko odbywa się w iście sprinterskim tempie i chyba na miarę apetytu na przyszłą dywidendę (bardzo krótki czas od WZA banku, które zatwierdziło emisję – do zatwierdzenia prospektu przerz KNF robi wrażenie) . W związku w tym wiele operacji odłożono trochę „na ostatnią chwilę”, co jest dużym nieporozumieniem – tym bardziej, że „pośpiech” ten serwuje nam Skarb Państwa, z którego inni powinni teoretycznie brać przykład. Z tego między innymi powodu, GPW dla uniknięcia możliwych silnych wahań indeksu WIG20, wprowadziła dla PKO BP ?specjalne” zasady uczestnictwa tej spółki w indeksie WIG20 (a raczej – przypomniała, iż takie zasady, choć rzadko stosowane – obowiązują) w dniach, kiedy prawo poboru zostanie ustalone.
Korekty kursu się zdarzają….
Jak wiadomo, w sytuacji gdy kurs akcji jest korygowany o wartość prawa poboru (jeśli akcje nowej emisji są sprzedawane taniej od akcji notowanych) lub dywidendy, powoduje to nieraz spore zmiany akcji samych w sobie, a nieraz także spore ?skokowe” zmiany indeksów – tym większe, im większy udział danej spółki w konkretnym indeksie. Jest to szczególnie istotne dla spółek z WIG20, które stanowią instrument bazowy dla kontraktów terminowych, a nieraz i opcji. Może się zatem zdarzyć, iż z dnia na dzień zmieni się skokowo wartość WIG20 (oczywiście w dół, bo ceny teoretyczne po dokonaniu korekty są niższe niż dzień wcześniej), a kontrakty terminowe muszą się do tego dostosować – co najczęściej oznacza, iż gracze muszą albo zwiększyć bazę, albo zaakceptować większą procentowa obniżkę kontraktu niż indeksu, przy zachowaniu bazy podobnej do tej z dnia poprzedniego. GPW wprowadziła już odpowiednie zmiany dla opcji, które mają na celu ich dostosowanie do zmiany ?właściwości” instrumentu bazowego, np. w przypadku wypłaty dywidendy. Na rynku kontraktów terminowych – nie ma takich regulacji, więc nie ma również odpowiedniej praktyki. Każda taka planowana zmiana „właściwości instrumentu bazowego” wywołuje nieraz sporo nerwowości i popłochu na rynku terminowym.
?Czary” na GPW
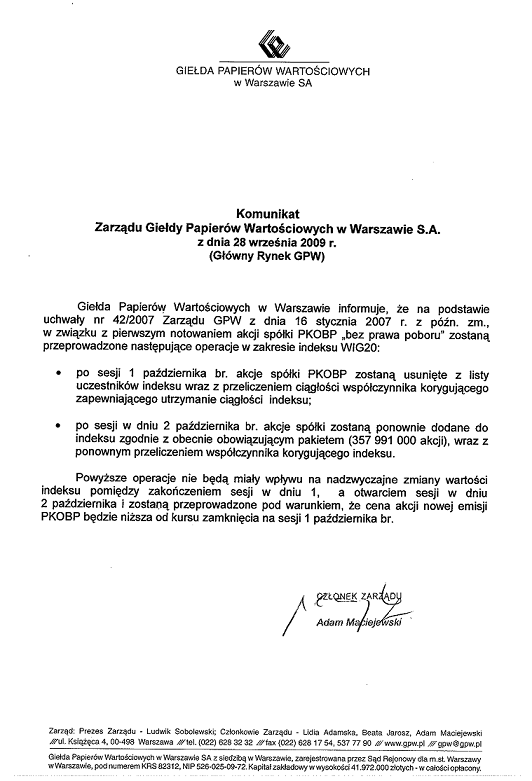
Kilka dni temu obiegły rynek informacje dotyczące nowej emisji z prawem poboru PKO BP. Zapewne większość inwestorów już zdążyła się zapoznać z poniższym komunikatem, choć nie dla wszystkich może on być zrozumiały.

O co tak naprawdę chodzi w tych działaniach GPW? Mówiąc jednym zdaniem – o to, aby ewentualna duża zmiana ceny akcji PKO BP związana z korektą kursu o teoretyczną wartość prawa poboru, nie zatrzęsła indeksem po sesji, podczas której to prawo zostanie ustalone – czyli w dniu 2 października 2009 roku. Mogłoby to bowiem spowodować spore zamieszenie nie tylko na rynku tych akcji, ale głównie problemy ze skokową zmianą indeksów, i – co bardzo ważne – także na rynku instrumentów pochodnych (szczególnie kontraktów terminowych FW20). Dla zrozumienia ?czarów” dokonywanych przez GPW, kluczowe jest zrozumienie operacji związanych z kapitalizacją i ze wskaźnikiem korygującym indeks. WIG20 obliczany jest każdego dnia z wykorzystaniem tego wskaźnika, natomiast sam wskaźnik jest staly, a zmiana indeksu bazuje „z dnia na dzien” na zmianie kapitalizacji pakietu akcji wchodzących w skład indeksu WIG20. W zwiazku w wykresleniem PKO BP na jeden dzien, kapitalizacja zmieni sie znaczaco i stad koniecznosc zmiany wskaznika korygujacego – w dniu ustalenia prawa poboru i w dniu nastepnym. Wskaźnik ten jest najczęściej aktualizowany przy kwartalnych rewizjach składu WIG20 – kiedy jednego dnia określone akcje wchodzą do WIG20, zastępując inne, które indeks ten opuszczają. Zasady te maja zastosowanie również w przypadku akcji, które przeprowadzają nowe emisje akcji z prawem poboru – ale dla spółek w WIG20 to bardzo rzadkie zjawisko, więc mało kto zapewne zauważył, iż takie regulacje istnieją. GPW, po prostu o nich przypomniała, przy okazji emisji PKO BP.
Zasady konstrukcji indeksów, zmian itp. można prześledzić samodzielnie na stronie GPW. Polecam link i materiały dostępne na stronie, szczególnie ?szczegółowy opis” w dolnej części strony. Warto przeczytać i.. zapamiętać jak najwięcej 🙂
Na podstawie wyliczeń dokonanych przez autora bloga 🙂 – w oparciu o wzory wykorzystywane na GPW – możecie mi uwierzyć, iż wykreślenie akcji PKO BP na jeden dzień ze składu WIG20 spowoduje jednoczesne znaczne obniżenie wartości wskaźnika korygującego, jak i kapitalizacji pakietu pozostałych 19 akcji. Z kolei dzień później, gdy akcje wrócą do indeksu i znów będzie ich 20, wskaźnik zostanie ponownie przeliczony i wróci do wyższej, choć innej niż przed korektą wartości, wzrosnie równiez ponownie kapitalizacja. Rezultat tych operacji będzie taki, iż – zakładając, iż wszystkie pozostałe walory w WIG20, nie zmieniłyby w ciągu tych dwóch dni ceny – wartość indeksu WIG20 także nie zmieniłaby się, ani w dniu wykreślenia akcji PKO BP, ani dzień po ich przywróceniu. Zmiana ceny akcji PKO BP pozostaje w takim przypadku neutralna dla indeksu WIG20. Nie będzie żadnego „trzęsienia” ziemi ! Mamy zatem to, o co chodziło – pełną ciągłość i porównywalność. Proste ! I to właśnie chodziło autorom regulacji na GPW, dotyczących indeksów giełdowych.
Jednym czekoladki, innym pudełko…
Brawo dla GPW za takie działanie i przypomnienie inwestorom obowiązujących na GPW zasad, nagana – dla Skarbu Państwa za taki, a nie inny, nieco lekceważący dla uczestników rynku – sposób i kalendarz przeprowadzania emisji. ?Nos” mi mówi (spekuluję, bo nie wiem!), że cena akcji PKO BP zostanie określona nie w ?sztywny” sposób, ale na zasadzie widełek, a to jeszcze bardziej komplikuje sytuację z korygowaniem kursu – ale to tylko moje przypuszczenie. Gdyby tak się stało, GPW będzie musiała jakoś dostosować i zinterpretować Szczegółowe Zasady Obrotu Giełdowego w części poświęconej teoretycznej wartości prawa poboru. Wzór stosowany do wyliczeń dotyczy ?stałej” ceny, a co się stanie – jeśli będą określone widełki? Teoretycznie jest to chyba możliwe…. Nieporozumieniem w tym wszystkim jest jednak, generalnie – to, że nie tylko w przypadku emisji PKO BP, proponowanie dnia ustalenia prawa poboru ma miejsce w sytuacji, gdy nie jest znana cena emisyjna. Skarb Państwa na pewno nie świeci przykładem dla innych emitentów, a chyba – powinien. Inwestorów potraktowano nieco po macoszemu. Moim zdaniem, ład korporacyjny powinien wykluczać takie sytuacje. Dobrą praktyką byłoby to, gdyby dzień przyznania prawa poboru był ustalany tylko w przypadku, gdy znana jest już cena emisyjna. Dodatkowo powinno to następować także, tylko w przypadku, gdy KNF zatwierdzi prospekt emisyjny – bo co się stanie – jeśli nie zatwierdzi? Nie ma czegoś takiego jak ?odwrotna korekta ceny akcji w związku z brakiem przeprowadzenia emisji akcji”. Dobrze pamiętamy sytuację, gdy jedna ze spółek notowanych na GPW, planowała przeprowadzenie emisji bardzo tanich akcji, a jej kurs został dość mocno, po dniu ustalenia prawa poboru, skorygowany – w dół. Do emisji nie doszło, a inwestorzy zostali … z dużo tańszymi akcjami.
Niektóre przepisy wymagają nadal zmian…
Coś zostało zatem jeszcze do zrobienia, a przynajmniej do przemyślenia, czy wszystkie przepisy są na pewno ?odpowiednie” (celowo nie piszę – zgodne z prawem, bo nieraz nawet jeśli coś jest zgodne z prawem, to nie zawsze jest ?odpowiednie”).
W komunikacie Zarządu Giełdy Papierów Wartościowych w Warszawie S.A. z dnia 25 września 2009 roku, czytamy między innymi:
?Emisja nowych akcji z prawem poboru przez spółkę będącą uczestnikiem indeksu giełdowego stanowiącego instrument bazowy dla instrumentów pochodnych nie skutkuje żadnymi operacjami na tych indeksowych instrumentach pochodnych. W związku z emisją nowych akcji z prawem poboru przez spółkę PKO BP S.A. jako uczestnika indeksu WIG20, Giełda nie podejmie żadnych działań w odniesieniu do kontraktów terminowych na WIG20, opcji na WIG20 oraz jednostek indeksowych na WIG20.”
Można by zacząć od tego….. GPW zrobiła dobry krok z opcjami na akcje, prosimy o podobne działania odnośnie opcji i futures na indeksy ….że o jednostkach indeksowych nie wspomnę 🙂
Prosimy GPW o więcej !!!!



Dodaj komentarz