

Wyliczenia i podsumowanie porównania IKE i IKZE.
Szóste kryterium oceny – najważniejsze: Matematyka.
Zakładamy te same wysokości progów podatkowych i wypłatę w ratach, tak aby nie płacić według wyższej stawki podatkowej. Przeliczając równoważne wpłaty na IKE i IKZE wychodzi nam przewaga IKZE ok. 0,4 pkt. % rocznie. Dodatkową przewagę mogą uzyskać osoby płacące 32% podatku, a wypłacające przy 10% podatku – ok. 1,2 pkt. % rocznie. Wcześniej to kryterium wskazywało na remis. Po wprowadzeniu zmian rządowych IKZE zyskuje przewagę.
Ocena: Przewaga IKZE
Poniżej obliczenia dla 3 wariantów.
WARIANT I – podatek bieżący 18%, wyjście z IKZE w kilku ratach – podatek 18%
Wpłacający zarabia rocznie do 85,528 zł czyli miesięcznie 7,127 zł (maksymalna kwota podlegająca opodatkowaniu 18%).
Wpłata na IKZE równa jest maksymalnej tj. ok 4.500 zł
Wpłata na IKE jest odpowiednikiem wpłaty na IKZE po uwzględnieniu podatku dochodowego = 4.500 x (1-18%) = 3.690 zł.
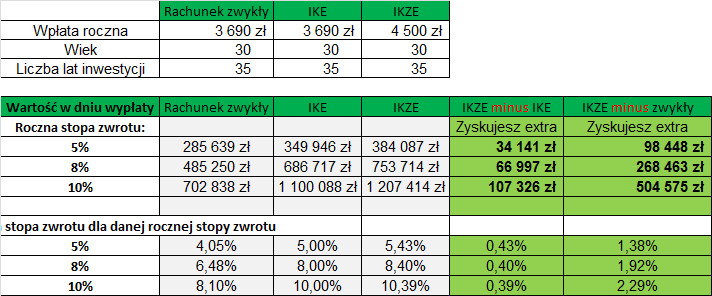
WNIOSKI:
W przypadku zmiany progów podatkowych w przyszłości, stopy zwrotu z IKE i IKZE nie będą równe.
Stopa zwrotu na rachunku IKZE jest znacznie wyższa od realizowanej na rachunku zwykłym, dzięki odliczeniu od podatku dochodowego i dzięki niższemu (10%) podatkowi od wypłaty z IKZE ( łącznie od podatku od dochodów finansowych i dochodowego).
Stopa zwrotu na rachunku IKZE jest znacznie wyższa od stopy zwrotu realizowanej na rachunku IKE dzięki różnicy w podatku dochodowym 18 % i podatku dochodowym od wypłaty z IKZE 10 %
WARIANT II – podatek bieżący 32%, wyjście z IKZE w kilku ratach – podatek 10%
Wpłacający płaci podatki według stawki 32% , kwotę zainwestowaną na IKZE 4.500 zł może odliczyć od podstawy opodatkowaniania według tej stawki.
Wpłata na IKE i rachunek zwykły jest odpowiednikiem wpłaty na IKZE po uwzględnieniu podatku dochodowego = 4 500 x (1-32%) = 3 060 zł.
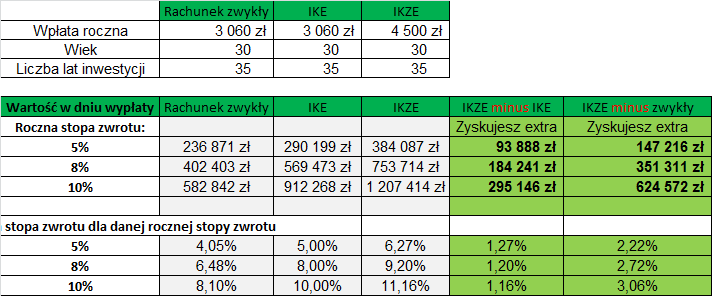
WNIOSKI:
Wyższa stopa podatku bieżącego powoduje wyższe korzyści podatkowe w przypadku wypłaty sumy zgromadzonej na IKZE w ratach.
Stopa zwrotu na rachunku IKZE jest znacznie wyższa od stopy zwrotu realizowanej na rachunku zwykłym dzięki odliczeniu od podatku dochodowego i dzięki niższemu (10%) podatkowi od wypłaty z IKZE ( łącznie od podatku od dochodów finansowych i dochodowego)
Stopa zwrotu na rachunku IKZE jest znacznie wyższa od stopy zwrotu realizowanej na rachunku IKE dzięki różnicy w podatku dochodowym 32% i podatku dochodowym od wypłaty z IKZE 10%
Różnice w stopach zwrotu są wyższe na korzyść IKZE dzięki różnicy w podatkach dochodowym (32% versus 10%).
WARIANT III – Klient dysponuje kwotą ok. 14.690 zł na wpłaty na rachunek maklerski
Wpłata na rachunek zwykły ze środków po podatku wynosi: 11.000 + 4.500x(1-18%) = 14.690 zł.
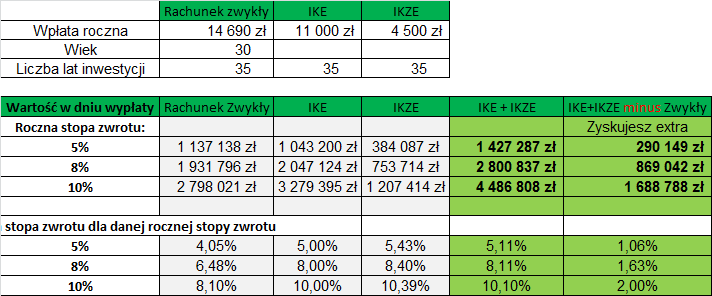
WNIOSKI:
Realizowana roczna stopa zwrotu na rachunku zwykłym jest równa założonej stopie pomniejszonej o stopę podatku dochodowego.
Wpłacając na IKE i IKZE inwestor realizuje znacznie wyższą stopę zwrotu dzięki korzyściom podatkowym występującym dla obu rachunków.
Wykorzystanie maksymalnych limitów do wpłat plus osiągnięcie średniej stopy w wysokości 5% powinno nam zagwarantować spokojną emeryturę.
Ocena końcowa:
W stosunku do naszej oceny z 2012 roku, zakładając wdrożenia zmian zaproponowanych przez rząd, nastąpiły przesunięcia akcentów. IKZE wygrywa z IKE wśród inwestorów wpłacajacych do 5000 zł rocznie. Bogatszym proponujemy założenie obu kont – najpierw IKZE, później IKE. Oczywiście dla tych którzy nie płacą podatków (szczęśliwcy?) i niektórych grup zawodowych jedynym rozwiązaniem pozostaje IKE.
Doczekaliśmy się konkretnych propozycji poprawek. Czy takie poprawki są wystarczające, aby zmienić stosunek inwestorów do IKZE czy też całego III filaru? Na ile spadek zaufania społecznego do całego systemu emerytalnego, spowoduje niechęć do otwierania kont IKE czy IKZE?
Pytania które postawiłem w poprzednim wpisie są dalej aktualne: dlaczego nie korzystamy z kont IKE oraz IKZE? W najgorszym wypadku uzyskamy odroczenie płatności podatku. Dlaczego inwestorzy chcą płacić podatki ?
Zbliżający się koniec roku daje nam szanse rozpoczęcia tworzenia własnego funduszu emerytalnego. I można to zrobić z całkiem już rozsądnymi kwotami. Wpłacając w grudniu i styczniu, możemy dysponować kwotami ok. 8.700 zł na IKZE i ok. 22.000 zł na IKE. Wpłacając na IKZE i IKE w formie rachunku maklerskiego będziemy mieli szeroką ofertę dostępnych instrumentów (od obligacji skarbowych czy korporacyjnych, poprzez ETFy na polskie i światowe indeksy, certyfikaty inwestycyjne na towary i inne aktywa, akcje spółek giełdowych).
Paweł Kolek
PS. Moja ocena kont IKZE i IKE jest subiektywna, bo sam jestem posiadaczem obydwu 😉



Dodaj komentarz