

Bloomberg doniósł wczoraj, że Ray Dalio nazwał narrację AI klasyczną bańką, która jest bliska pęknięcia.
Zdaniem inwestora wysokie stopy procentowe wykończą finansowany długiem boom i doprowadzą do wyprzedaży aktywów w celu pozyskania gotówki.
Nie jest to pierwsze ostrzeżenie Dalio przed bańką AI. W listopadzie 2025 roku wskazał, że rynek jest w 80% drogi do 1929 i 1999 roku. Przed pęknięciem bańki ostrzegał też w czerwcu 2026 roku.
Sprawdziłem prognostyczną aktywność Raya Dalio. Okazało się, że od 2010 roku nie było roku bez poważnego ostrzeżenia inwestora. Zmieniały się tylko obawy Dalio. Były to depresja, wysokie zadłużenie, recesja w Chinach, wojna domowa w USA, bańka spekulacyjna, wojna światowa i inne zagrożenia.
Poniższa tabela przedstawia najbardziej śmiałe i interesujące prognozy inwestora z ostatnich 17 lat.
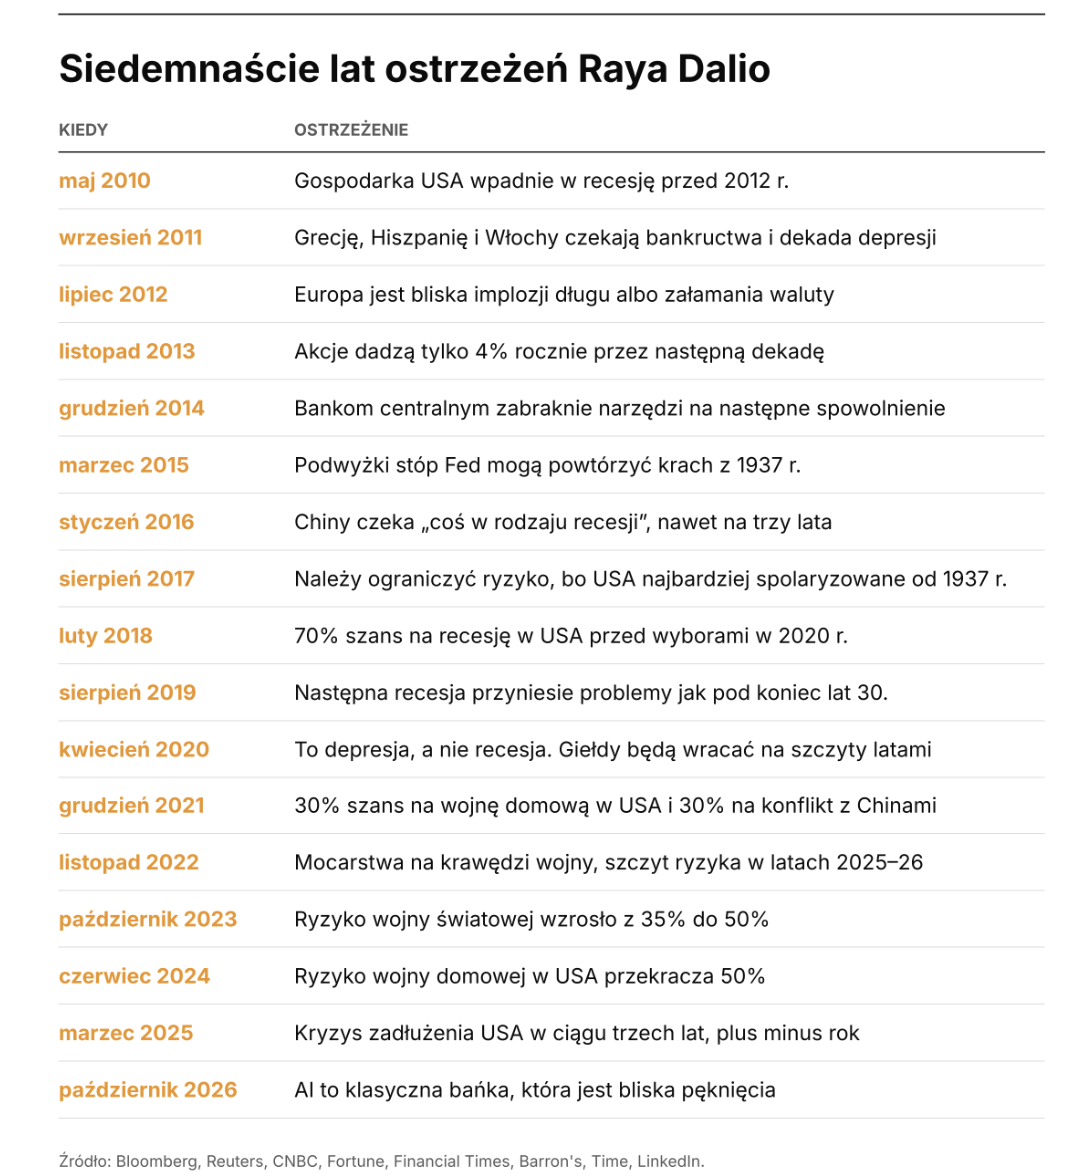
Jak widać, Ray Dalio jest aktywnym prognostą. Poświęciłem więcej uwagi czterem odważnym prognozom założyciela i byłego współzarządzającego Bridgewater.
Od kryzysu euro do „1937 bis”
W latach 2010–2012 inwestor poświęcił wiele uwagi europejskiemu kryzysowi zadłużenia. W 2011 roku Bridgewater prognozował, że Grecję, Hiszpanię i Włochy czekają bankructwa i dekada gospodarczej depresji. W lipcu 2012 roku Bridgewater pisał, że Europa jest bliska implozji długu lub załamania waluty. Kilka dni później Draghi wypowiedział słynne „whatever it takes”. We wrześniu 2012 roku Dalio prognozował „zarządzaną depresję” południa Europy.
Kryzys był prawdziwy. Kierunek prognoz Dalio był poprawny. Tyle że wypowiadał je w trakcie kryzysu. Grecja zrestrukturyzowała dług. Włochy i Hiszpania wyszły cało. Duża część południa Europy, na przykład Włochy, wpadła w stagnację, która jednak nie przypominała gospodarczej depresji.
W 2013 roku na konferencji portalu DealBook inwestor prognozował, że w następnej dekadzie akcje przyniosą tylko 4% rocznie, a obligacje jeszcze mniej. W 2015 roku wskazywał, że podwyżki stóp procentowych mogą spowodować „1937 bis”, a więc gwałtowne obsunięcie na rynku akcji. Rynek spadł wtedy o ponad 50%.
W latach 2014–2023 S&P 500 zapewnił z dywidendami około 12% rocznie. Kapitał inwestorów wzrósł trzykrotnie, a nie o połowę. W latach 2015–2016 korekta na S&P 500 nie przekroczyła 15%, a rynek szybko powrócił do ustanawiania ATH.
To najczystszy przypadek w zestawieniu. Ray Dalio podał konkretną prognozę – 4% rocznie – w konkretnym terminie – dekadę.
Depresja, wojna i kolejne ostrzeżenia
W kwietniu 2020 roku, a więc już po marcowej interwencji Fed, inwestor ostrzegał przed depresją w stylu tej z lat 30. Mówił, że rynek akcji będzie potrzebował lat, by powrócić na historyczne szczyty. W czerwcu 2020 roku analitycy Bridgewater ostrzegali przed straconą dekadą na rynku akcji.
S&P 500 ustanowił nowe ATH w sierpniu 2020 roku, a covidowa bessa okazała się najkrótszą w historii. Roczne stopy zwrotu S&P 500 od 2020 roku to +18%, +29%, -18%, +26%, +25%, +18% i +14% w 2026 roku (YTD).
W listopadzie 2022 roku Dalio przekonywał, że świat jest na krawędzi wojny międzynarodowej pomiędzy mocarstwami. Mówił o pięcioletnim horyzoncie ze szczytem ryzyka w latach 2025–2026. W październiku 2023 roku stwierdził, że ryzyko konfliktu pomiędzy mocarstwami wzrosło z 35% do 50%.
W 2024 roku Dalio ostrzegał przed wojną domową w USA, której ryzyko oszacował na ponad 50%. W styczniu 2026 roku inwestor ponownie scharakteryzował USA jako beczkę prochu na krawędzi wojny domowej. Te prognozy mogą się jeszcze sprawdzić.
Dlaczego ostrzeżenia dobrze się sprzedają
Ostrzeganie jest bardzo korzystne dla reputacji medialnych ekspertów. Osoby podkreślające ryzyka i wskazujące na zagrożenia wyglądają na wnikliwe, ostrożne, a często też odważne – bo stają przeciw z reguły optymistycznemu tłumowi.
W przypadku niezrealizowania się prognoz dysponują obronną furtką w postaci „ja tylko ostrzegałem”. Prognozowanie krachów, kryzysów i depresji jest też reputacyjnie niesymetryczne. Nietrafione prognozy giną w medialnym szumie. Jeśli prognoza się sprawdzi, to na wiele lat zostaje się tym, „który przewidział kryzys”.
Opisuję medialny mechanizm. Nie zarzucam Dalio cynizmu. Jego ostrożne podejście może wynikać z filozofii zarządzania ryzykiem, którą inwestor wyłożył w powiedzeniu: „Jeśli się martwisz, nie musisz się martwić; jeśli się nie martwisz, musisz się martwić”.
Co to znaczy?
Martwienie się tym, co może pójść źle, chroni inwestora, bo zmusza go do zabezpieczenia się przed najgorszym scenariuszem. Ignorowanie zagrożeń oznacza brak przygotowania i naraża go na ich konsekwencje.
To dobra strategia zarządzania ryzykiem, ale bardzo niefortunna strategia medialnej aktywności. W dobie „walki o wyświetlenia” media robią z najgorszego scenariusza nagłówek, ukrywają niuanse w ósmym akapicie, a czytelnik odbiera wszystko jako prognozę.
Kasandra miała rację, ale wszyscy ją ignorowali. Współczesne Kasandry rynkowe z reguły się mylą, ale ludzie poświęcają im wiele uwagi.
Koszt ich słuchania może być bardzo wysoki. Kto w 2015 lub 2020 roku uciekł z rynku, ten stracił dużą część spektakularnej hossy.
Z drugiej strony przypominają o ryzyku, także w momentach, gdy rynek o nim zapomina lub je ignoruje.
Ostrzeżenie Dalio o AI może być trafne, ale nie jest to domyślny scenariusz, jeśli weźmiemy pod uwagę prognostyczny dorobek Dalio z ostatnich 17 lat.



Dodaj komentarz