
Szybkość komunikacji w Internecie – a naprawdę lenistwo analityczne – spowodowało, iż początkujący inwestorzy często kuszeni się przez poszukujących atencji komentatorów rynkowych nadziejami, iż gdzieś tam istnieje ten jeden wskaźnik, który pozwoli odczytać przyszłość rynków. Jednak giełdowa wersja pierścienia, który rządzi nimi wszystkimi nie istnieje. Istnieją tylko okresowe korelacje, które zachęcają do projektowania na przyszłość przez analogie.
Inwestorzy dłużej obecni na rynku mogą jeszcze pamiętać czasy, gdy mody rynkowe wyrzucały na pierwszy plan różne egzotyczne wskaźniki. Moją ulubioną modą był egzotyczny Baltic Dry Index – w skrócie Baltic Index – który mierzy ceny frachtu. Ruchami Baltic Index próbowano tłumaczyć ceny ropy, inflację i przyszłość rynków akcji. Indeks był naprawdę trudno dostępny do śledzenia, więc posiadający wgląd mogli chwalić się tajemną wiedzą, która najczęściej sprowadzała się do spoglądania na wykres. Kariera Baltic Index w roli wskaźnika pozwalającego przewidywać przyszłość okazała się równie krótka, jak kilka innych w przeszłości i dziś jest ważna tylko dla śledzących spółki powiązane z rynkiem frachtu.
Kolejnym takim wskaźnikiem była cena miedzi. Stare rynkowe powiedzenie stanowiło, iż miedź ma doktorat z ekonomii i z racji wplecenia miedzi w obieg przemysłu i produkcji jest niemal doskonałym miernikiem kondycji gospodarki. W związku z tym, iż w swojej karierze miałem przyjemność popularyzować rynki surowcowe wśród klientów DM BOŚ, pamiętam czasy, kiedy musieliśmy śledzić nie tylko zapasy miedzi w Londynie, ale też w hurcie chińskim, bo przecież dynamicznie rozwijające się Chiny i jej konsumpcja miedzi były kluczem do wszystkiego. Dziś wspomnienia o zapasach miedzi w Chinach trudno znaleźć w serwisach newsowych.
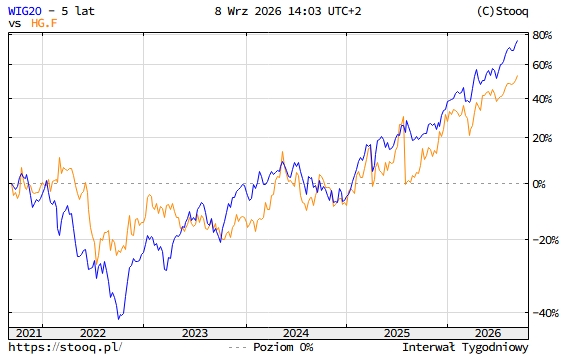
Niemniej, chciałbym naszym czytelnikom przedstawić miedź w roli absolutnie doskonałego wskaźnika pozwalającego prognozować kondycję WIG20. Poniższy wykres pokazuje cenę amerykańskiego kontraktu na miedź razem z wykresem WIG20. Bez liczenia korelacji można powiedzieć, iż miedź była przewodnikiem WIG20, bo przecież WIG20 nie mógł być przewodnikiem ceny miedzi na rynku amerykańskim. W ostatnich pięciu latach starczyło śledzić tylko rynek miedzi, żeby ufać w trend wzrostowy w Warszawie i przewidzieć hossę, która zawstydza nawet optymistów.
Czy widzicie te skorelowane szczyty i dołki? Żadnej potrzeby analiz fundamentalnych. Martwienia się o banki w kontekście kredytów frankowych czy podatków od nadmiernych zysków dla banków czy spółek paliwowych oraz energetycznych. Brak obaw o rozlanie się wojny na Ukrainie na Polskę czy wpływ ataków USA na Iran. Kondycja złotego, siła dolara. Nic nie jest – czy też nie było – ważne, jeśli tylko śledziło się cenę miedzi. Czasami pojawiała się jakaś rysa w tym pięknym modelu, ale starczyło lekko dostosować timeframe i już wszystko było dobrze. Przyszłość podana, jak na dłoni.
Oczywiście, każdy inwestor na GPW powie, że WIG20 jest zakładnikiem ceny KGHM, a KGHM jest zakładnikiem ceny miedzi, ale wszyscy wiemy, że mimo potężnego udziału spółki w indeksie warszawskich blue chipów będzie to skrajne uproszczenie. Niemniej, w ostatnich pięciu latach miedź miała doktorat z kondycji GPW i starczyło tylko ufać cenie miedzi, żeby oczekiwać nowych rekordów. Przyczyny samej korelacji mogły być mgliste i pozorne, bo jak wiemy correlation does not imply causation, ale trudno oprzeć się pokusie, iż miedzi ma zdolność do prognozowania kondycji WIG20. Do czasu, aż przestanie.
Wykres za: stooq.pl

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.