

1400 proc. w osiem lat. Taką stopą zwrotu uraczyły nas małe firmy z USA w latach 1975-1983. A premiera supertaniego funduszu Vanguard FTSE Global All-Cap UCITS ETF zaostrzyła apetyty na równie wysokie zyski, bo małych firm jest w nim aż 3700. Jednak Big Tech (m.in. Meta, Nvidia, Amazon) całkowicie zmieniły zasady gry dla „maluchów”.
W 1981 r. absolwent University of Chicago, Rolf W. Banz, opublikował przełomowy artykuł „The Relationship Between Return and Market Value of Common Stocks”, czyli „Związek między stopą zwrotu a wartością rynkową akcji zwykłych”. Był on przełomowy, ponieważ po raz pierwszy w historii autor udokumentował istnienie tzw. efektu małych firm – czyli tego, że spółki o niższej kapitalizacji przynoszą wyższe stopy zwrotu.
Banz miał dostęp do świeżo zebranych danych przez Center for Research in Security Prices, czyli Centrum Badania Cen Akcji na swojej macierzystej uczelni. Pochodziły one z lat 1926–1980 i dotyczyły nowojorskiej giełdy New York Stock Exchange. Naukowiec wyliczył, że 20 proc. najmniejszych spółek generowało średniorocznie o 4 punkty procentowe wyższy zysk niż 20 proc. największych firm.
Zaczęto szukać uzasadnienia dla tej anomalii i zauważono, że małe spółki są bardziej ryzykowne. Najważniejszy czynnik ryzyka to niższa płynność. Małymi spółkami handluje się rzadziej. Jeżeli ktoś chce nagle sprzedać większą liczbę ich akcji, musi liczyć się z tym, że ich cena gwałtownie spadnie. Ważne jest także to, że mniejsze firmy mają mniejsze zapasy gotówki i trudniej jest im uzyskać finansowanie. Wreszcie mniejszy rozmiar oznacza mniejszą skalę działalności, a więc mniejszą dywersyfikację produktów i usług, które sprzedają, a także mniejszą liczbę klientów. To wszystko sprawia, że w trudnych czasach bankrutują one częściej niż te duże. W efekcie powinny one oferować wyższą stopę zwrotu jako rekompensatę za wyższe ryzyko.
Jeremy Siegel w książce „Stocks for the Long Run”, czyli „Akcje na długi okres” (wydanie szóste z 2021 r.), zwraca jednak uwagę, że ta wyższa stopą zwrotu małych spółek z USA nie była stała. „Maluchy” dobrze sobie poradziły po Wielkim Kryzysie i w czasie II wojny światowej. W latach 1946–1974 rosły jednak wolniej od większych firm. Nagle w latach 1975–1983 ich ceny eksplodowały o 35,3 proc. rocznie. To było ponad dwa razy więcej, niż wynosił wynik dużych firm (15,7 proc.). W tym ośmioletnim okresie stopa zwrotu z małych firm wyniosła ponad 1400 proc.
Co ciekawe, jeżeli wyeliminujemy ten ośmioletni okres z analizy, to okaże się, że od 1926 do 2021 r. małe spółki przyniosły mniej więcej taką samą stopę zwrotu jak S&P 500. Autor tłumaczy, że jednym z możliwych wyjaśnień nagłego wzrostu cen małych firm w latach 1975–1983 było uchwalenie przez Kongres w 1974 r. Employee Retirement Income Security Act, czyli „Ustawy o zabezpieczeniu dochodów emerytalnych pracowników”, która znacznie ułatwiła funduszom emerytalnym kupowanie akcji małych firm. Innym powodem mogły być słabe wyniki w tym okresie tzw. Sprytnej Pięćdziesiątki (ang. Nifty Fifty), czyli grupy 50 dużych firm, m.in. American Express, Coca-Cola, Johnson & Johnson czy McDonald’s.
Z drugiej strony małe spółki mają w długim okresie lepsze stopy zwrotu od dużych i średnich także poza USA, a tam te jednorazowe czynniki – takie jak w Ameryce – nie wystąpiły. Siegel konkluduje, że dyskusja odnośnie tego, czy mała kapitalizacja firm oznacza wyższe stopy zwrotu, wciąż nie jest rozstrzygnięta. Choć w ostatnich latach giełda dostarcza argumentów zwolennikom tezy, że małe spółki nie mają dodatkowego potencjału do zysku. W ostatnich 5 latach indeks małych spółek FTSE Global Small Cap zanotował 38,9 proc. zysku, podczas gdy indeks dużych spółek FTSE Global Large Cap – aż 76,5 proc. Tak więc inwestorzy obstawiający w ostatnim czasie mniejsze firmy nie wyszli na tym dobrze.
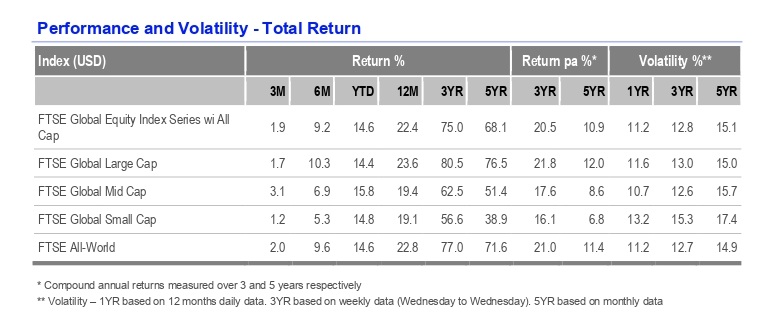
Tabelka 1. Stopa zwrotu i zmienność indeksów FTSE na 31 sierpnia 2026 r.
Źródło: FTSE Russell Factsheet
W internecie można znaleźć obecnie wiele artykułów z wariacjami tytułu „Śmierć premii małych spółek”, pełnych pesymistycznych argumentów uzasadniających, dlaczego małe spółki nigdy nie pobiją pod względem stopy zwrotu tych dużych. Niektóre z nich dają do myślenia. Przykładowo Benjamin Silluzio, założyciel firmy z sektora fintech Onesto, twierdzi, że amerykańskie giganty, takie jak Meta, Amazon czy Alphabet, zmieniły zasady gry. Generują ogromne ilości gotówki i są w stanie przejąć każdą małą firmę, zanim ta zdoła stać się ich konkurentem.
Szef Mety, Mark Zuckerberg, miał powiedzieć: „Nigdy nie zdarzyło nam się kupić firmy dla samej firmy. Kupujemy spółki dla świetnych pracowników”. Jeżeli Silluzio ma rację, to małe firmy nie będą miały szansy przekształcić się w gigantów, bo ich twórcy staną się pracownikami Big Techów. Meta, Microsoft, Alphabet (właściciel Google), Amazon, Nvidia i Apple przejęły w ostatnich dwóch dekadach 88 firm z sektora AI i uczenia maszynowego.
Inne odnoszące sukcesy spółki okres, gdy były małe, spędziły poza giełdą. To firmy takie jak chociażby Airbnb, Robinhood, Uber, Lyft, Coinbase czy Palantir. Gdy już zadebiutowały, ich kapitalizacja sprawiła, że zaliczono je od razu do średnich albo dużych spółek. Rynek private equity ma tyle pieniędzy, że „maluchy” z potencjałem nie muszą się spieszyć z giełdową premierą.
Jeszcze do niedawna obowiązywała zasada, że – od pewnego poziomu – wraz ze wzrostem wielkości spółki spowalniało tempo jej wzrostu. Tymczasem giganty technologiczne są w stanie zwiększać liczbę klientów przy koszcie krańcowym bliskim zeru. Google Search czy Microsoft 365 nie potrzebują fabryk ani sieci dystrybucji, by zwiększać sprzedaż. Nvidia na każdym 1 USD sprzedaży ma 55–60 centów czystego zysku. Tak wysoka rentowność była do niedawna zarezerwowana wyłącznie dla „maluchów”.
Z drugiej strony rynki rozwijają się w cyklach. Skoro w ostatnich latach małe spółki miały słabsze wyniki, możliwe jest, że – zgodnie z zasadą powrotu do średniej – nadrobią one dystans do dużych i nagrodzą tych, którzy w nie uwierzyli. Historia pokazuje także, że często szczyt pesymizmu odnośnie perspektyw jakiegoś rynku zbiegał się z odwróceniem trendu. Warto przypomnieć chociażby tekst „Śmierć akcji” (ang. „Death of equities”) z 13 sierpnia 1979 r. z magazynu „Business Week”, po którego publikacji rozpoczęła się jedna z najdłuższych hoss na parkiecie.
Co z tego wszystkiego wynika? To, że nie ma jednoznacznych dowodów na tezę, iż małe spółki powinny mieć w długim okresie wyższą stopę zwrotu niż duże. Ich gorsze wyniki w ostatnim czasie zwiększają prawdopodobieństwo tego, że dogonią one pod względem stopy zwrotu duże firmy, ale na giełdzie nie ma rzeczy pewnych.
Tak więc oczekiwanie wyższej stopy zwrotu z „maluchów” nie powinno być głównym powodem kupowania funduszu Vanguard FTSE Global All-Cap UCITS ETF. Najważniejszy powód jest taki: jeśli ktoś uważa się za inwestora pasywnego, który kupuje „wszystko”, to ten fundusz oferuje obecnie najlepszą kombinację ekspozycji na cały świat (dokładnie rzecz biorąc 98–99 proc. rynku) i niskiej ceny (koszty zarządzania TER to 0,07 proc.).
***
Obraz wygenerowany przy użyciu sztucznej inteligencji (AI).



Dodaj komentarz