

Mierniki ryzyka strategii są wrażliwe na zamiany okresu branego do testu jak wspominałem w poprzednim wpisie. Mały test praktyczny tym razem.
Testy systemów przeprowadzone na danych zaczynających się tuż przed największym obsunięciem krzywej kapitału powinny być dużo pomocniejszym miernikiem progu bólu niż test na całości danych. I dla ustalenia w miarę komfortowej wielkości pozycji jak i dla poznania rzeczywistych słabości systemu. Oczywiście mamy do dyspozycji jedynie symulacje na danych historycznych ale rzeczywistość jest bardzo często taka, że maksymalny spadek kapitału w realnej grze przekracza znacznie maxDD z testu (dwukrotność to umowny poziom bezpieczeństwa). Mały test poniżej wiąże system wybicia z kanału z wielkościami obsunięć.
Tak jak poprzednio bierzemy do testów forexową parę funt/dolar i system wybicia z kanału bez dodatkowych stopów czyli system jest non stop na rynku. Kilka podstawowych założeń i wyników przedstawia zestawienie poniżej.
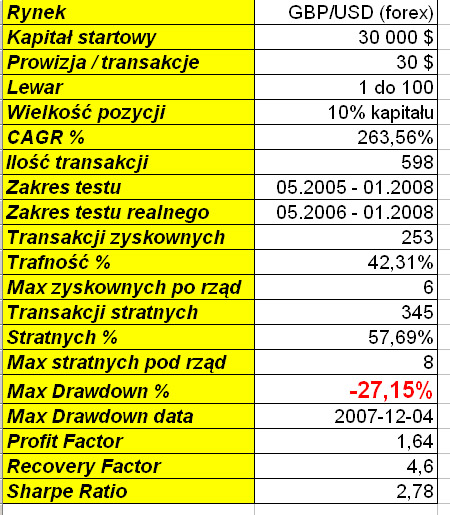
W teście użyłem niezbyt wysublimowanej ale w miarę bezpiecznej metody doboru wielkości pozycji w każdej transakcji – za każdym razem rzucamy na rynek 10% aktualnej wielkości posiadanego kapitału. To łagodzi nieco udostępniany lewar 1:100 choć nie zmienia wartości zmiany ruchu rynku o 1 pips równej 10$. Wskaźnik MAR sięgnął nieco kosmicznych poziomów 9,71 , krzywa equity wygląda jak na wykresie poniżej:
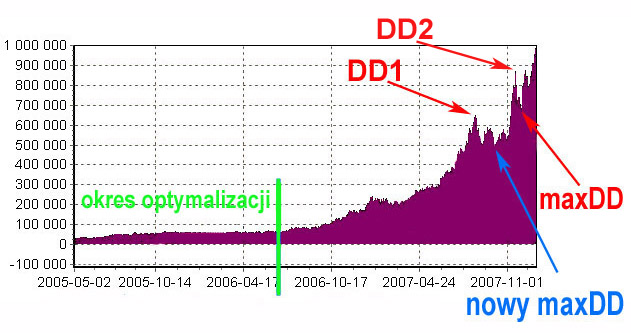
Czerwona strzałka ?maxDD” wskazuje moment największego spadku kapitału o 27,15%. Do tego czasu system stopniowo akumuluje kapitał dzięki pozytywnej wartości oczekiwanej.
Drugi test o identycznych parametrach został puszczony na nieco krótszych danych to jest od sierpnia 2008 roku czyli od momentu wskazanego strzałką z napisem DD1. Zakładamy teoretycznie, że wówczas właśnie wchodzimy do gry realnej. Okazuje się, że przy takim doborze wielkości pozycji (10% equity) maxDD w tym krótszym teście przesunął się na okres wcześniejszy czyli październik 2007 (co wskazuje niebieska strzałka) i wyniósł tylko 24,7%, MAR natomiast 2,55. Natomiast dużo mniejszy spadek wydarzył się w czasie kolejnego obsunięcia w grudniu 2007, które to stanowiło maxDD w teście pierwszym czyli na całym zakresie danych.
I wreszcie kolejny test na jeszcze krótszych danych, zaczynających się w październiku 2007 (moment oznaczony czerwoną strzałką z napisem DD2). Tym razem maxDD sięga 29,5% na dzień 4 grudnia 2007 identycznie jak w pierwszym teście, MAR spadł do 0,3.
Mierniki miernikami ale zawsze warto skatować system w najgorszych dla niego warunkach by wiedzieć czego się spodziewać.
Wszystkie obsunięcia były liczone według cen zamknięcia sesji.
c.d.n.
–* Kathay *–



Dodaj komentarz