

W komentarzu pod jednym z wpisów padło pytanie o test strategii zwanej OOPS. Dlaczego nie, proszę bardzo 🙂
Jej autorem jest Larry Williams, pojawia się w kilku jego książkach, po raz pierwszy w 1978 roku. Wielu celebrities tradingu jego właśnie podaje jako źródło, konstruując swoje mutacje OOPSa. Czytałem opinie, że prawzorem tej strategii był w latach 50tych Bob Evans ale nie jest wykluczone że tak prosty mechanizm mógł zostać wymyślony niezależnie. Z pewnością Williamsowi zawdzięczamy jej popularyzację. Symulacje, które zamieszczał w swoich materiałach, dotyczyły futures na S&P oraz amerykańskie obligacje i wyglądały dość solidnie (nawet 80 trafności). Nic prostszego jak sprawdzić je w akcji samodzielnie.
Jak działa strategia prześledźmy na danych dziennych, schemat dla pozycji długiej czyli kupna:
1/ Sesja otwiera się luką w dół w stosunku do sesji poprzedniej. Musi to być luka zewnętrzna czyli otwarcie wypada poniżej minimum sesji poprzedzającej
2/ Wymagane jest by sesja poprzedzająca miała swoją wymowę techniczną czyli różnica między zamknięciem a otwarciem powinna wynieść minimum 5 tików
3/ Jeśli kurs w czasie dzisiejszej sesji rośnie dochodząc do poziomu minimum sesji z wczoraj – otwieramy długą pozycję zleceniem stop
4/ Poprzednie 3 punkty to najprostsza rzecz w tej strategii. Teraz musimy zapewnić jej optymalna realizację zysków. Williams proponuje kilka sposobów typu bezwzględne zamknięcie na zakończenie tej samej sesji gdzie nastąpiło wejście na pozycję (bez użycia stopów zabezpieczających) lub też wyście z zyskiem na pierwszej sesji, która otworzy się powyżej poziomu wejścia na pozycję + stop chroniący przed stratą wyrażony w dolarach.
Symetrycznie wygląda ta taktyka dla pozycji krótkiej. Dla obu przypadków zmontowałem mały wykres poniżej, myślę że wszystko czarno na białym jest w miarę jasne na nim. Strzałki pokazują sesje na których otwarto pozycje, ciągła niebieska linia- poziom wejścia na pozycję, niebieska przerywana – kurs otwarcia z luką.
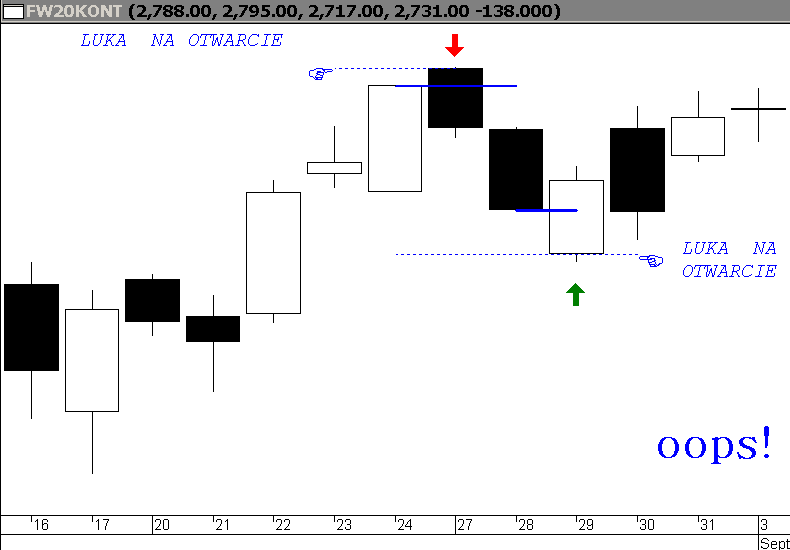
Nazwa tej strategii jest dość adekwatna. Wiąże się z pewnym emocjonalnym rozczarowaniem inwestorów, którzy zajęli wcześniej pozycje w kierunku otwarcia się luki. A ponieważ luki się wcześniej lub później zamykają (gaps fill), tutaj następuje to dość szybko. Reakcja paszczowa jest więc mniej więcej taka: ?oops! chyba mamy problem…”
Lubię tę metodę z powodu kilku zalet:
- krótkoterminowa a więc pasuje mi mentalnie
- niezależna od trendu, często antytrendowa więc wygładza krzywą kapitału ze strategii trendowych
- oparta na twardych i sensownych, dzięki czemu zrozumiałych założeniach logicznych i psychologicznych
- jest rozwiązaniem z gatunku analizy technicznej więc nie wymaga śledzenia newsów, wyników, opinii i dorabiania własnych prognoz
- daje się zapisać w algorytm i przetestować statystycznie jej stabilność, wady i zalety a przy tym wkład optymalizujący jej działanie jest niewielki na poziomie zasadniczej konstrukcji opisanej wyżej (jedynie stop wymaga nieco parametryzacji)
Poznajmy najpierw czy daje jakąś przewagę nad rynkiem w najprostszej wersji.
Testujemy kontrakty futures FW20, wykres kontynuacyjny, 1 kontrakt w każdym wejściu, dla wydobycia efektu pomijam koszty transakcyjne, wielkość rachunku 10 000 zł, pozycje long i short.
Pierwsza symulacja – zamknięcie pozycji następuje zawsze na koniec sesji, na której doszło do jej otwarcia:
łącznie transakcji 493
trafnych 58 %
łączny zysk 1124 punkty (2,28 pkt. na każdą transakcje)
maksymalny spadek kapitału (max drawdown) 476 punkty w lipcu 2006 roku
CAGR + 7,6%
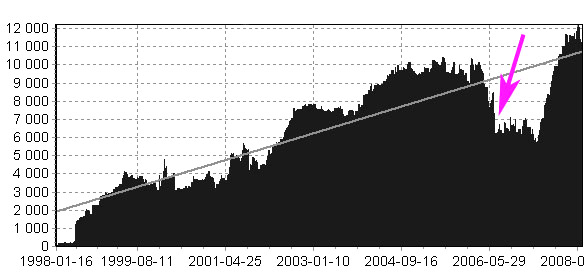
Wykres linii zysków poniżej. Strzałka wskazuje najgorszy okres strategii w 2006 roku zakończony rekordowym spadkiem linii kapitału w lipcu. W tym czasie zmienność rynku urosła do rekordowych poziomów, pobitych dopiero w tym roku, niezdecydowanie inwestorów było wówczas jednak jak widać dużo większe. Ostatni rok był wybitnie przychylny tej taktyce – ceny wracały bardzo często do poziomów z sesji poprzedniej i ze sporym zapasem zamykały się w kierunku owego powrotu. Mimo wszystko zmienność jednosesyjna jest za mała na naszym rynku by zapewnić w takim układzie zyskowność OOPSa. Średni zysk na transakcję 2,28 punktów to poniżej prowizji jeśli założymy jej wielkość jako 30 zł (3 pkt) łącznie za otwarcie i zamknięcie.
Sprawdźmy zatem czy efekt OOPSa przedłuża się na kolejną sesję a więc czy luka była tylko jednorazowym wybrykiem rynku czy czymś trwalszym. Przy tych samych ustawieniach jak wyżej zmieniamy tylko moment wyjścia z pozycji – zamiast na tej samej sesji zamykamy transakcję na koniec sesji dzień po wejściu na pozycję. Dla porównania efektów znów liczymy bez prowizji:
-transakcji jest nadal 493
-łączny zysk liczony w punktach wzrósł ponad dwukrotnie do 2774 pkt (5,6 pkt na transakcję)
-wzrósł niestety również maksymalny spadek kapitału do 804 punktów czyli 80%, nadal 2006 rok rzutuje na jego wielkość, wypełnianie natychmiastowe luk było więc wówczas tylko zdradliwym psikusem rynku…
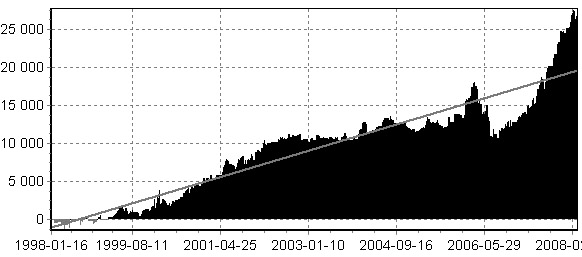
Testując z uwzględnieniem prowizji otrzymujemy zysk na poziomie 8,51% rocznie licząc dla 10 000 zł zaangażowanego kapitału (wykres equity poniżej). Jednak drawdown jest zbyt mocny by w takiej formie używać tej metody. Strategia pokazuje już niewielką przewagę (edge) w dłuższym okresie ale potrzebne są dodatkowe filtry lub stopy zabezpieczające.
C.D.N.
-* Kathay *-



Dodaj komentarz