

Random Jog skomentował interesujący raport KNF o konsekwencjach ewentualnej operacji „przymusowego, ustawowego” przewalutowania kredytów mieszkaniowych udzielonych we frankach szwajcarskich na złotówki.
Szczerze mówiąc nie do końca rozumiem skąd się bierze obecność tego pomysłu w debacie publicznej. Z reguły, w przypadku tego typu inicjatyw występuje wyraźna, dobrze zorganizowana grupa interesu, które chce by rząd zrobił coś korzystnego dla niej, czego koszty poniosą wszyscy obywatele i konsumenci. Takie grupy interesów korzystają z asymetrii rozkładu korzyści i kosztów – korzyści rozkładają się na relatywnie niewielką grupę dając jej mocną motywację do działań lobbingowych, koszty rozkładają się na miliony obywateli czy konsumentów i żaden z nich indywidualnie, nie ma motywacji by walczyć z niekorzystną dla niego inicjatywą.
Problem z przewalutowaniem kredytów mieszkaniowych w CHF na złotówkowe polega na tym, że niespecjalnie dostrzegam zdeterminowanych kredytobiorców walczących o realizację tej idei. A dostrzegłem świetnie zorganizowaną grupę kredytobiorców walczących i to skutecznie o obniżenie spreadów. Być może niezbyt dokładnie szukam.
Wydaje się mi także, że jak wiele pozornie wzniosłych pomysłów także ta idea w dużym stopniu opiera się na niewiedzy, w tym przypadku o tym jak funkcjonuje system bankowy. Jak wyjaśnia bowiem raport KNF przewalutowanie kredytów w CHF byłoby niczym innym jak transferem około 44 mld zł z sektora bankowego do około 580 tysięcy kredytobiorców.
Podstawowy problem z przewalutowaniem kredytów w CHF polega bowiem na tym, że banki musiały pozyskać finansowanie we frankach dla udzielanych we frankach kredytów. Po jednej stronie banki mają więc należności z racji udzielonych kredytów, których wartość wzrosła wraz ze wzrostem kursu franka, a po drugiej stronie mają denominowane w CHF zobowiązania – albo depozyty albo swapy walutowe lub inne transakcje zamykające ich pozycję na rynku walutowym. Wartość tych zobowiązań zwiększyła się wraz ze wzrostem kursu franka. Banki są więc „na zero”.
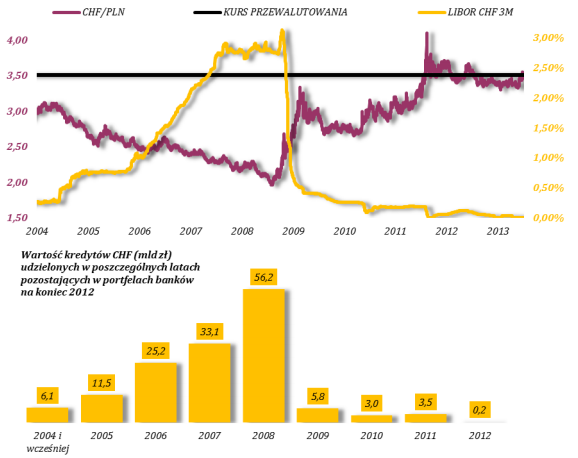
Jeśli więc dojdzie do przymusowego, ustawowego przewalutowania kredytów w CHF po kursie z dnia z udzielenia kredytów to polskie banki zostaną pozbawione około 44 mld zł należności, natomiast ich zobowiązania nie zmienią się co wygeneruje około 44 mld zł strat w sektorze bankowym. W tym przypadku nie ma żadnego darmowego obiadu. Tak przynajmniej wynika z szacunków KNF, która wzięła pod uwagę przy jakim kursie udzielano w Polsce kredytów mieszkaniowych denominowanych w CHF.
Omówiony powyżej problem pokazuje rysunek z raportu KNF:
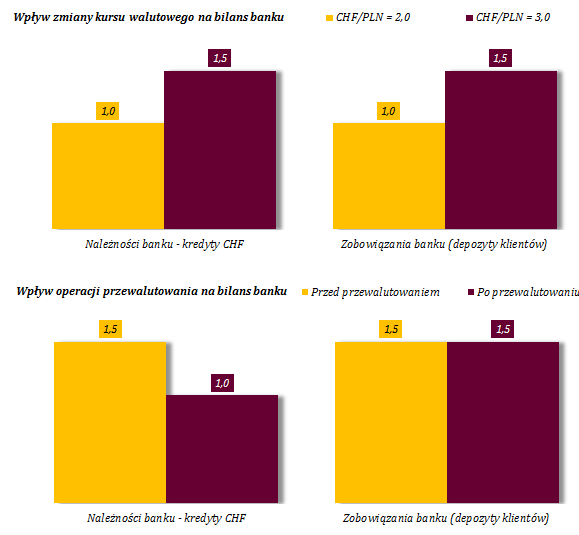
Raport KNF dosyć dokładnie umawia konsekwencje takiej jednorazowej straty dla sektora bankowego:
- kapitały sektora bankowego spadłyby z 145,4 mld zł do 102,5 mld zł, czyli o około 30%
- w trzech bankach straty „wypłukałyby” wszystkie kapitały i banki stałyby się niewypłacalne
- o około 30% spadłyby fundusze własne banków, z 135,9 mld zł do 93,6 mld zł
- nastąpiłby spadek współczynnika wypłacalności sektora bankowego z 15,2% do 11,3%, w tym w siedmiu bankach poniżej ustawowego progu 8% a w 3 bankach stałby się on ujemny
- to oznaczałoby konieczność dokapitalizowania sektora bankowego: o 12,7 mld zł by osiągnąć współczynnik wypłacalności na ustawowym poziomie 8% i o 24,3 mld zł by osiągnąć zalecany przez KNF poziom 12%
Wszystkie te konsekwencje doprowadziłyby do znacznego ograniczenia akcji kredytowej oraz najprawdopodobniej zdestabilizowałyby cały sektor bankowy a wraz z nim całą gospodarkę. Krotko mówiąc, przewalutowanie kredytów mieszkaniowych w CHF oznaczałoby olbrzymie koszty dla całej polskiej gospodarki.
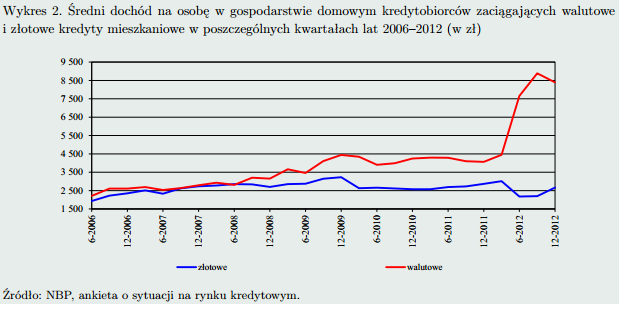
Podstawowe pytanie brzmi: czy warto ponieść te koszty by poprawić sytuację materialną relatywnie niewielkiej grupy, relatywnie zamożnych obywateli? Raport KNF zwraca uwagę na kilka problemów:
- kredytobiorcy w CHF przez kilka ostatnich lat korzystali z niskich stóp procentowych w Szwajcarii (na podstawie danych z sektora bankowego można oszacować te korzyści na kilkanaście miliardów złotych w porównaniu do obsługiwania kredytu złotówkowego)
- nie istnieje poważny problem ze spłacalnością kredytów mieszkaniowych w CHF – udział zagrożonych kredytów walutowych w portfelu kredytów walutowych to 2,9%, ten sam wskaźnik dla kredytów złotówkowych to 2,7% (dane na koniec 2012 roku)
- przewalutowanie kredytów w CHF stworzyłoby problem pokusy nadużycia ponieważ byłoby wynagrodzeniem osób, które świadomie wzięły na siebie dodatkowe ryzyko (walutowe), kosztem osób, które tego ryzyka nie wzięły (bo nie wzięły kredytu lub wzięły kredyt złotówkowy)
W kontekście wymienionych problemów nie do końca rozumiem dlaczego w ogóle idea przewalutowania kredytów w CHF (po kursie z dnia udzielenia kredytu) funkcjonuje w debacie publicznej i jest na tyle popularna, że KNF zdecydowała się opublikować raport w tej sprawie.
Jedyną wadą tego raportu jest pominięcie ewentualnych korzyści z przeprowadzenia tej operacji. Bez wątpienia przewalutowanie kredytów w CHF poprawiłoby majątek netto około 580 tysięcy gospodarstw domowych i być może wygenerowało przez to jakiś efekt bogactwa (jeśli efekt bogactwa istnieje). Być może przewalutowanie zmniejszyłoby także koszty obsługi przewalutowanych kredytów a więc bezpośrednio poprawiłoby budżety domowe wspomnianych gospodarstw domowych a tym samym zwiększyłoby na przykład wydatki konsumpcyjne.
Nie wydaje się mi jednak by uwzględnienie tych potencjalnych korzyści mogło zmienić wyniki analizy KNF.





Tak, choć życie pisze różne scenariusze i brak projektów lub spadek rentowności może być chwilowy. I pytanie co wtedy? Wypłacać…