

Ponownie i z lubością zaglądam do książki Arta Collinsa „Beating the financial futures markets” w poszukiwaniu inwestycyjnych ciekawostek, którymi mógłbym zainteresować albo zaskoczyć Czytelników blogów:)
Torturowanie danych w poszukiwaniu wszelkich nieefektywności, trendów, okazji inwestycyjnych czy zjawisk statystycznych to mój ulubiony rodzaj giełdowej alchemii. A ponieważ jako Tomasz jestem ponoć z natury niewierny więc pomysły Collinsa badam po swojemu i dużo szerzej. Tym razem wybrałem popularną strategię przecięcia 2 średnich, w której ukrywa się coś przeczącego naturze tej metody.
Bohaterkami są więc dwie zwykłe, matematyczne średnie z cen zamknięcia 5 i 2 sesji. Ta krótsza jest oczywiście dużo szybsza i to ona co rusz przebija 5-cio sesyjną to od góry, to od dołu. W klasycznej Analizie Technicznej takie wzajemne przecinanie obu traktuje się jako sygnały zmiany pozycji: na długą (kupno rynku) kiedy średnia 2-sesyjna przebija od dołu 5-sesyjną i na krótką (sprzedaż rynku) gdy 2 sesyjna schodzi z góry i przenika 5-sesyjną.
Collins odwraca jednak ową logikę zapytując:
jaki wynik uzyskamy sprzedając rynek gdy 2-sesyjna średnia przebiega powyżej 5-sesyjnej i kupując gdy biegnie ona poniżej? I paradoksalnie takie przeciwstawienie się rynkowi ma jak się okazuje sens. Strategia gry wyglądałaby następująco:
1. Jeśli budzisz się rano i widzisz, że średni kurs z 2 ostatnich zamknięć sesji jest wyższy niż średni kurs z 5 ostatnich zamknięć to otwórz krótką pozycję w kontraktach na otwarciu sesji i wyjdź z pozycji za zamknięcie tej samej sesji.
2. Jeżeli jednak widzisz układ odwrotny czyli średnia 2 sesyjna przebiega poniżej 5-sesyjnej czym prędzej otwórz długą pozycję na otwarciu sesji i wyjdź z niej na zamknięciu.
Rozrysowałem to dla większej jasności na poniższym wykresie:
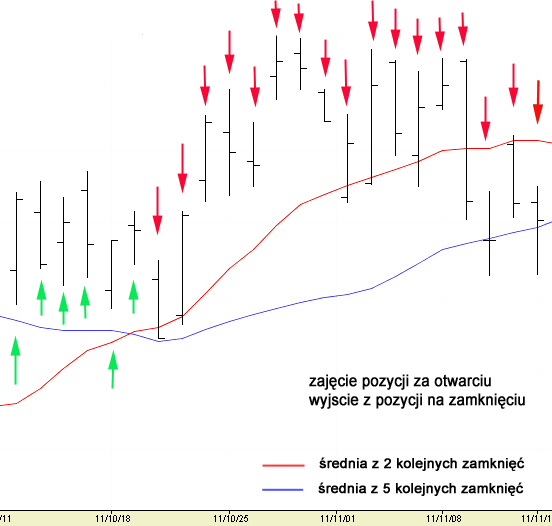
Linie ciągłe to obie średnie, strzałki czerwone wskazują sesje, na których tylko sprzedajemy otwarcie, strzałki zielone – sesje spędzone na pozycjach długich.
W książce pojawiają się testy z okresu tuż przed jej wydaniem czyli lata 2001-2005. Każdorazowo kupno lub sprzedaż jednego tylko kontraktu terminowego, prowizje i poślizgi nie są brane pod uwagę celem wychwycenia samego efektu, kapitał początkowy 100 tys $. I oto wyniki dla kilku różnych kontraktów finansowych:
S&P500
Zysk w porównaniu do kapitału początkowego: 100,14%
Zysk średnioroczny: 14,2%
Trafność: 52,28%
Max. zjazd krzywej kapitału: 69625 $
——————–
NASDAQ
Zysk w porównaniu do kapitału początkowego: 27,15%
Zysk średnioroczny: 4,91%
Trafność: 49,47%
Max. zjazd krzywej kapitału: 136150 $
———————-
30 letnie Obligacje
Zysk w porównaniu do kapitału początkowego: 48,53%
Trafność: 51,03%
Max. zjazd krzywej kapitału: 19344$
———————-
Euro
Zysk w porównaniu do kapitału początkowego: 33,21%
Trafność: 51,72%
Max. zjazd krzywej kapitału: 19588$
———————
Frank szwajcarski
Zysk w porównaniu do kapitału początkowego: 19,18%
Trafność: 50,29%
Max. zjazd krzywej kapitału: 13325$
——————
Wyniki nie imponują wprawdzie ale nie chodziło w tym ćwiczeniu o bicie rekordów zyskowności, ale o udowodnienie istnienia swego rodzaju okazji inwestycyjnej, wynikającej z delikatnej nieefektywności rynkowej (ang. market bias). Oto bowiem siła rynku, reprezentowana przez szybszą średnią, nie jest jak mogłoby się wydawać nazbyt znacząca skoro kontrakty dają zarobić na pozycjach przeciwnych do logiki przebicia 2 średnich. Trafność nie jest większa niż okolice 50% co oznacza, że sesji spadkowych i wzrostowych jest mniej więcej tyle samo, ale te przeciwne do kierunku wskazywanego przez krótszą średnią miały w sumie większy zasięg od otwarcia do zamknięcia. To nieco antyintuicyjne – rynki, które uznajemy za poruszające się w trendach wykazują w takim razie w krótkich terminach dziwną słabość, której z powierzchni nie widać. I którą jak widać można wykorzystać uderzając przeciwnie do trendów.
Dlaczego? Jedno z wytłumaczeń jest takie, że sporo punktów z trendu ‘kradnie’ nam sam ruch przecinający dłuższą średnią przez krótszą. Podobny efekt cytowałem niedawno z Collinsa w przypadku wyczerpywania się impetu po dwóch sesjach w identycznym kierunku. Jeśli bowiem po dwóch dniach wzrostowych zajmujemy krótką pozycję na otwarciu trzeciego, albo po dwóch spadkowych długą na otwarciu kolejnej, i zamykamy wszystkie pozycje na koniec tej samej sesji to rynek daje nam również okazję zarobić. Np. S&P 500 testowany w okresie 2001-2005 na okoliczność otwarcia pozycji przeciwnej do 2 dni w tym samym kierunku pokazał:
Zysk w porównaniu do kapitału początkowego: 49,4%
Trafność: 51,76%
Max. zjazd krzywej kapitału: 53150 $
——————–
a NASDAQ:
Zysk w porównaniu do kapitału początkowego: 63,8%
Trafność: 49,23%
Max. zjazd krzywej kapitału: 36750 $
Test ze średnimi 2 i 5-cio dniowymi poszerzyłem nieco we własnych obliczeniach by przekonać się o ich żywotności w długim okresie i wyszły mi całkiem ciekawe wyniki, o których w kolejnym odcinku. Wniosek z powyższego wpisu: przewagi można szukać w najmniej spodziewanych momentach i miejscach.
—Kat—



Dodaj komentarz