

Kilkuletnia hossa AI zmusza zwolenników tezy o bańce spekulacyjnej do szukania kolejnych argumentów potwierdzających ich rynkowe stanowisko.
Jednym z nich jest idea, że spadające wolne przepływy pieniężne (FCF) hiperskalerów mają świadczyć o pogorszeniu jakości wyników i słabości fundamentów rynku.
Faktem jest, że wolne przepływy pieniężne hiperskalerów – wśród których najczęściej wymienia się Alphabet, Amazon, Meta, Microsoft i Oracle – kurczą się przez eksplozję capexu, czyli wydatków inwestycyjnych.
Na przykład Van Nieuwerburgh podaje, że w 2026 roku wydatki inwestycyjne tych pięciu spółek sięgną 800 mld USD, a przepływy operacyjne (OCF) wyniosą 707 mld USD.
Po raz pierwszy w ostatnich latach capex będzie wyższy niż OCF. Inne źródła także sugerują, że w 2026 roku wolne przepływy pieniężne (FCF) hiperskalerów „zejdą poniżej zera”.
Czy to znaczy, że fundamenty hossy AI są popękane?
Moim zdaniem warto sprawdzić, co dzieje się z gotówką, która „wyparowuje” z rachunku przepływów pieniężnych hiperskalerów. W końcu hiperskalerzy to tylko część rynku akcji.
Na to pytanie odpowiada wykres dnia przygotowany przez analityków a16z, którzy korzystali z danych BofA. Wykres pokazuje prognozę wolnych przepływów pieniężnych hiperskalerów i „półprzewodników” na kolejne 12 miesięcy w okresie od 2007 roku do sierpnia 2026 roku.
Zielona linia to FCF hiperskalerów. Czarna linia to FCF „półprzewodników” – Nvidii, Micronu, Broadcomu i Applied Materials.
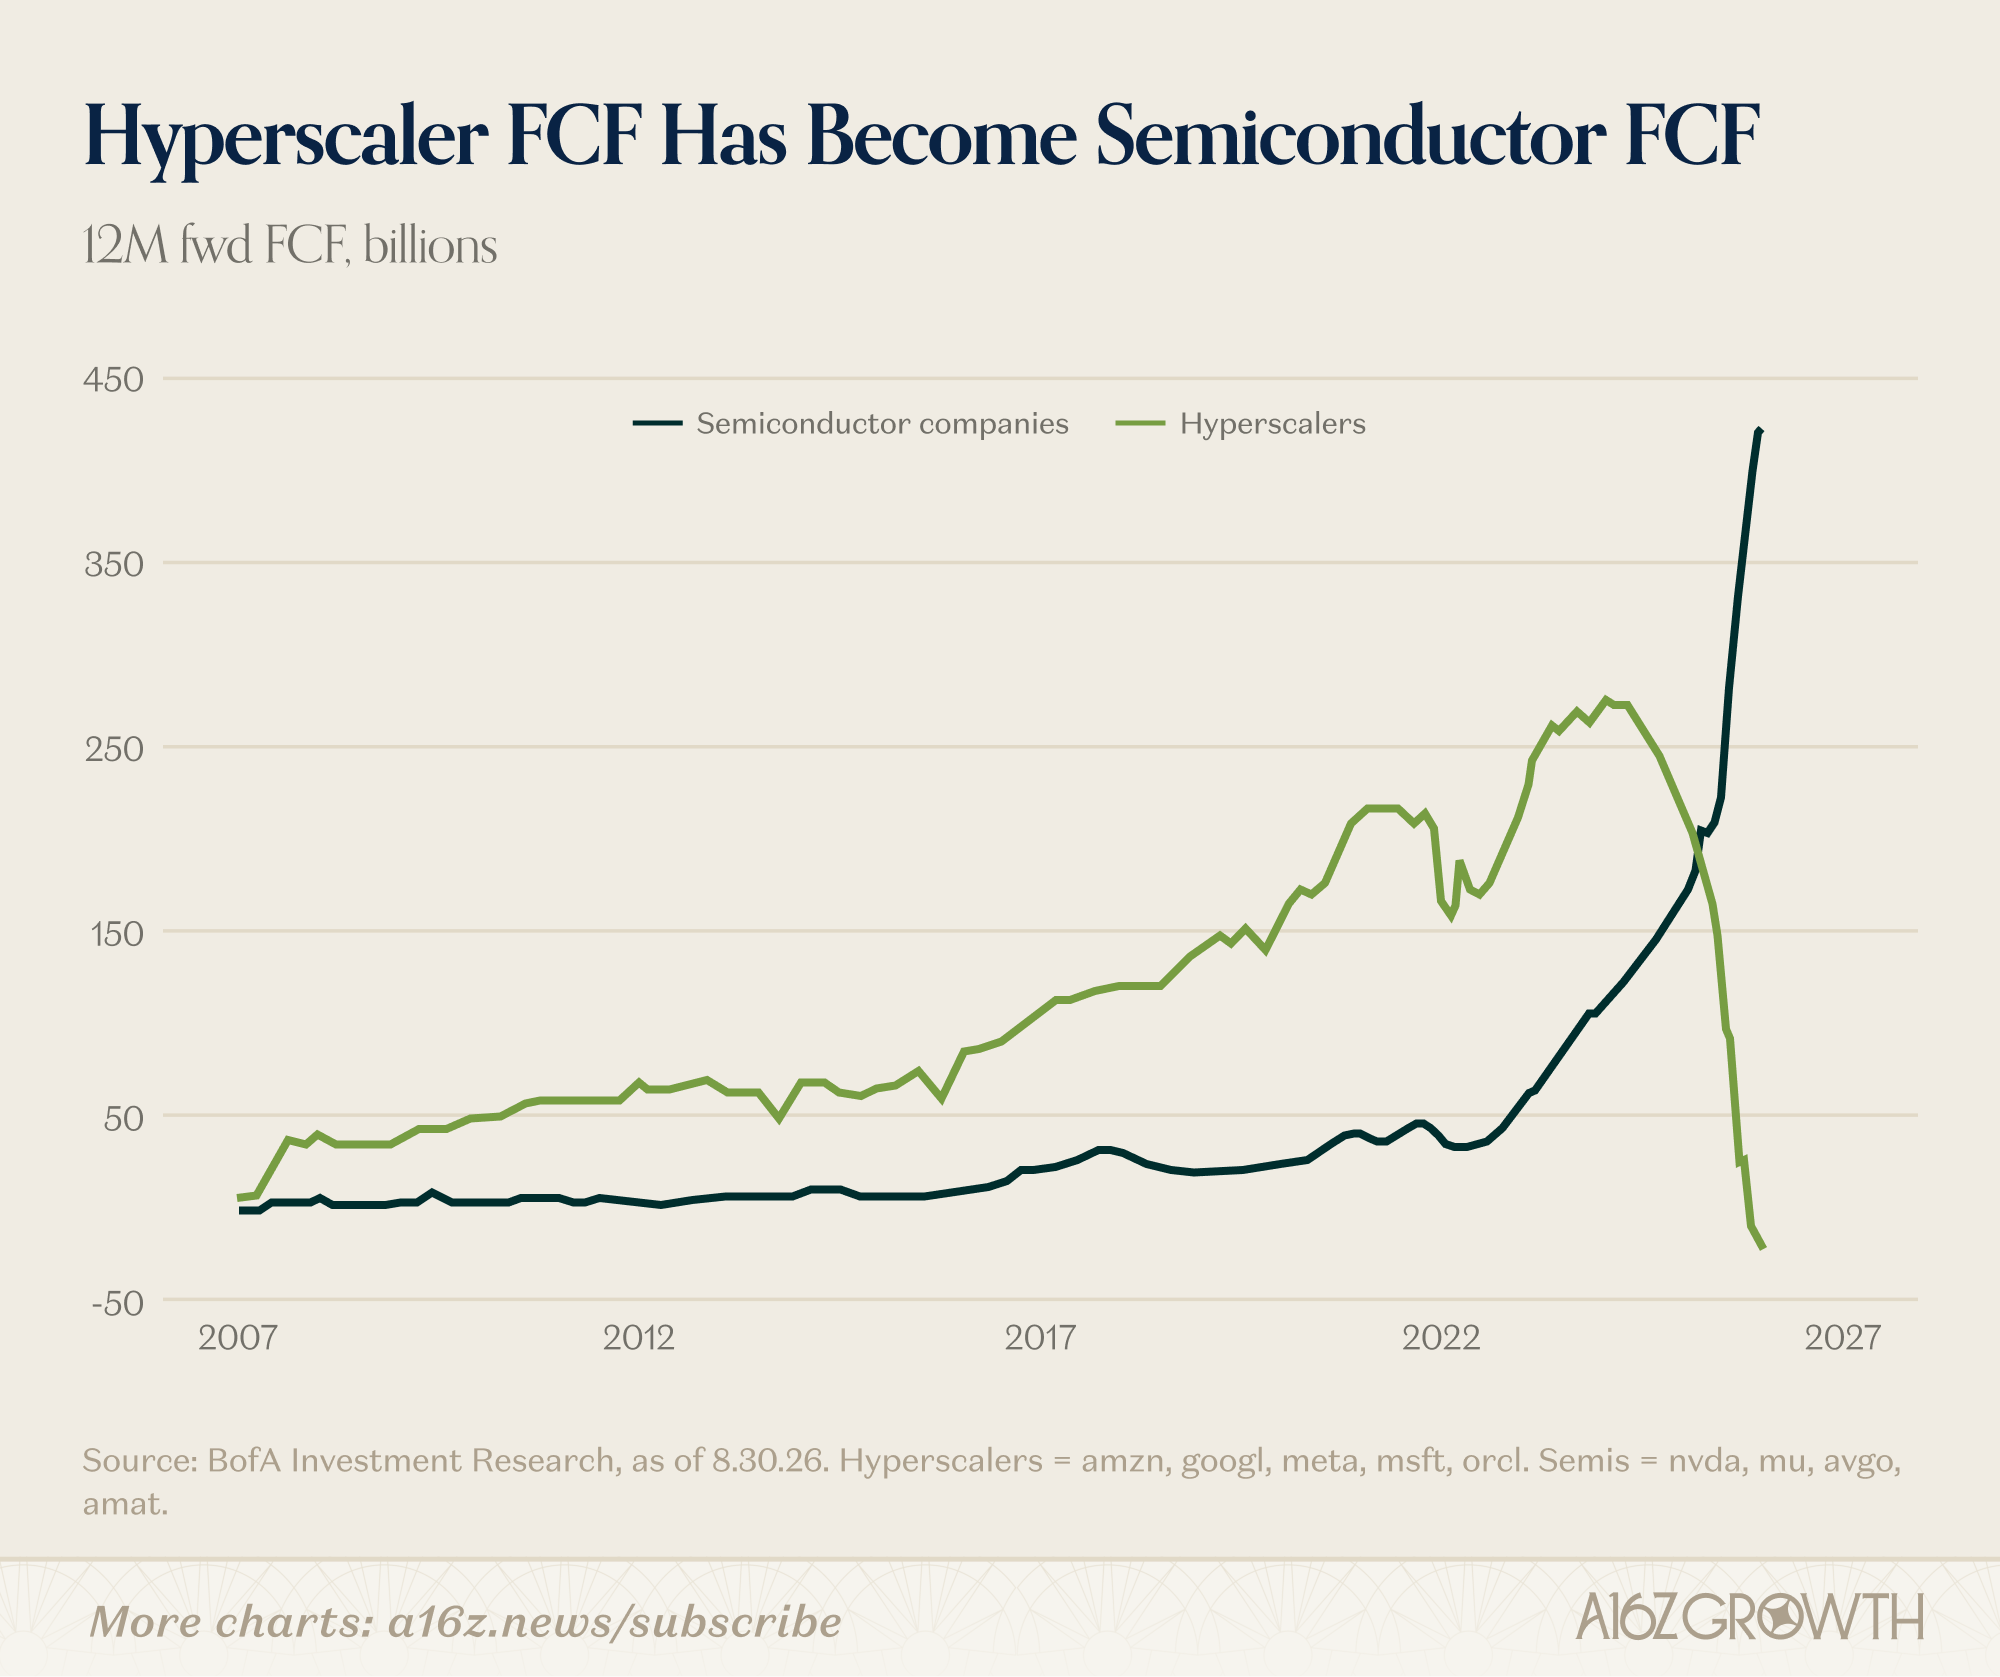
Wolne przepływy pieniężne hiperskalerów nie zniknęły z rynku. W dużej części stały się wolnymi przepływami pieniężnymi producentów półprzewodników. Część FCF hiperskalerów przejęli producenci innych elementów fizycznej infrastruktury centrów danych: od systemów chłodzących, poprzez światłowody, po turbiny gazowe.
Rynek nie stał się „biedniejszy” o kilkaset miliardów USD. Zmienił się właściciel tej „gotówki”.
Nie znaczy to, że spadający poniżej zera FCF hiperskalerów jest neutralny dla narracji AI.
Po pierwsze, hiperskalerzy zaczynają sięgać po zewnętrzne finansowanie (dług, leasingi, specjalne wehikuły inwestycyjne). To zwiększa kruchość boomu inwestycyjnego i zasięg ekonomicznych skutków ewentualnego nagłego zakończenia boomu.
Po drugie, ujemny FCF hiperskalerów może sprawić, że inwestorzy zaniepokoją się tym, że część Big Techu przestała być „maszyną do generowania gotówki”, i „zmuszą” hiperskalerów do ograniczenia capexu.
Po trzecie, w rolę dostawców kapitału dla hiperskalerów i laboratoriów AI – OpenAI i Anthropica – wchodzą sami dostawcy półprzewodników, co tworzy cyrkularność „ekonomii AI”. Producenci półprzewodników współfinansują zakupy swoich klientów. Na przykład sześć wielkich firm z Wall Street stworzyło wartą 500 mld USD linię kredytową na zakup chipów Nvidii, w ramach której Nvidia gwarantuje do 125 mld USD.
Ujemny FCF hiperskalerów tworzy sygnały ostrzegawcze dotyczące sposobu finansowania boomu AI.
Trudno go natomiast traktować jako dowód słabości biznesowych fundamentów i niskiej jakości wyników finansowych całego rynku. „Gotówka” nie znika z rynku, zmienia właściciela.



Dodaj komentarz