

W maju 2020 Systexan – wehikuł kontrolowany przez Polish Enterprise Fund VI – sprzedał w transakcji ABB i w transakcjach rynkowych około 20 mln akcji XTB.
Transakcje w ramach ABB przeprowadzono po 6 zł. Łącznie fundusz zainkasował około 120 mln zł. Dziś ten pakiet warty byłby około 3 mld zł.
Jeden z najlepszych funduszy private equity w regionie „zostawił na stole” niemal 2,9 mld zł.
Wyrażenie „zostawił na stole” nie musi oznaczać inwestycyjnego błędu. Nie wiemy, jak zainwestowano uwolniony kapitał. Oznacza, że sprzedający mógł w przyszłości uzyskać wyższą kwotę za posiadany pakiet akcji.
Fundusz sprzedawał akcje na „covidowym rynku”. Tuż po tym, jak spółka opublikowała pod koniec kwietnia wstępne wyniki za I kw. 2020, w którym zarobiła 176 mln zł zysku netto, przy 0,8 mln zł zysku netto w I kw. 2019 roku.
Systexan zaproponował inwestorom w ABB około 30% dyskonto wobec ceny rynkowej. XTB – traktowany przez rynek jako beneficjent „covidowej zmienności” – miał za sobą ponad 100% rajd od początku 2020 roku.
Dla wielu inwestorów z maja 2020 roku interpretacja tego zdarzenia mogła wydawać się oczywista: profesjonalny inwestor – szanowany fundusz private equity – wychodzi z całego, dużego pakietu (około 19%), korzystając z trzycyfrowego rajdu na akcjach spółki i fenomenalnych wyników kwartalnych, które mogą być wynikiem wyjątkowych, pandemicznych okoliczności.
Dziś, znając ciąg dalszy, wiemy, że tego rodzaju pesymistyczna interpretacja nie sprawdziłaby się jako sygnał inwestycyjny.
Wielu indywidualnych inwestorów traktuje duże transakcje sprzedaży akcji przez profesjonalnych inwestorów – na przykład fundusze venture capital i private equity – oraz założycieli spółki jako jednoznacznie negatywny sygnał. Wychodzą z założenia, że sprzedający muszą coś wiedzieć albo znaleźli atrakcyjniejsze inwestycje.
XTB jest świetnym unaocznieniem tezy, że duże transakcje sprzedaży akcji przez profesjonalnych inwestorów, założycieli i insiderów nie muszą być końcem „inwestycyjnego story” na spółce. Zwłaszcza jeśli biznes pozostaje zdrowy, a spółka się rozwija.
Założyciel też sprzedaje
Po maju 2020 roku na akcjach spółki przeprowadzono jeszcze 5 innych transakcji ABB. Wszystkie dotyczyły XX ZW Investment Group – wehikułu inwestycyjnego kontrolowanego przez Jakuba Zabłockiego. To współzałożyciel spółki i największy akcjonariusz, do niedawna z osobistymi uprawnieniami do powoływania przewodniczącego rady nadzorczej.
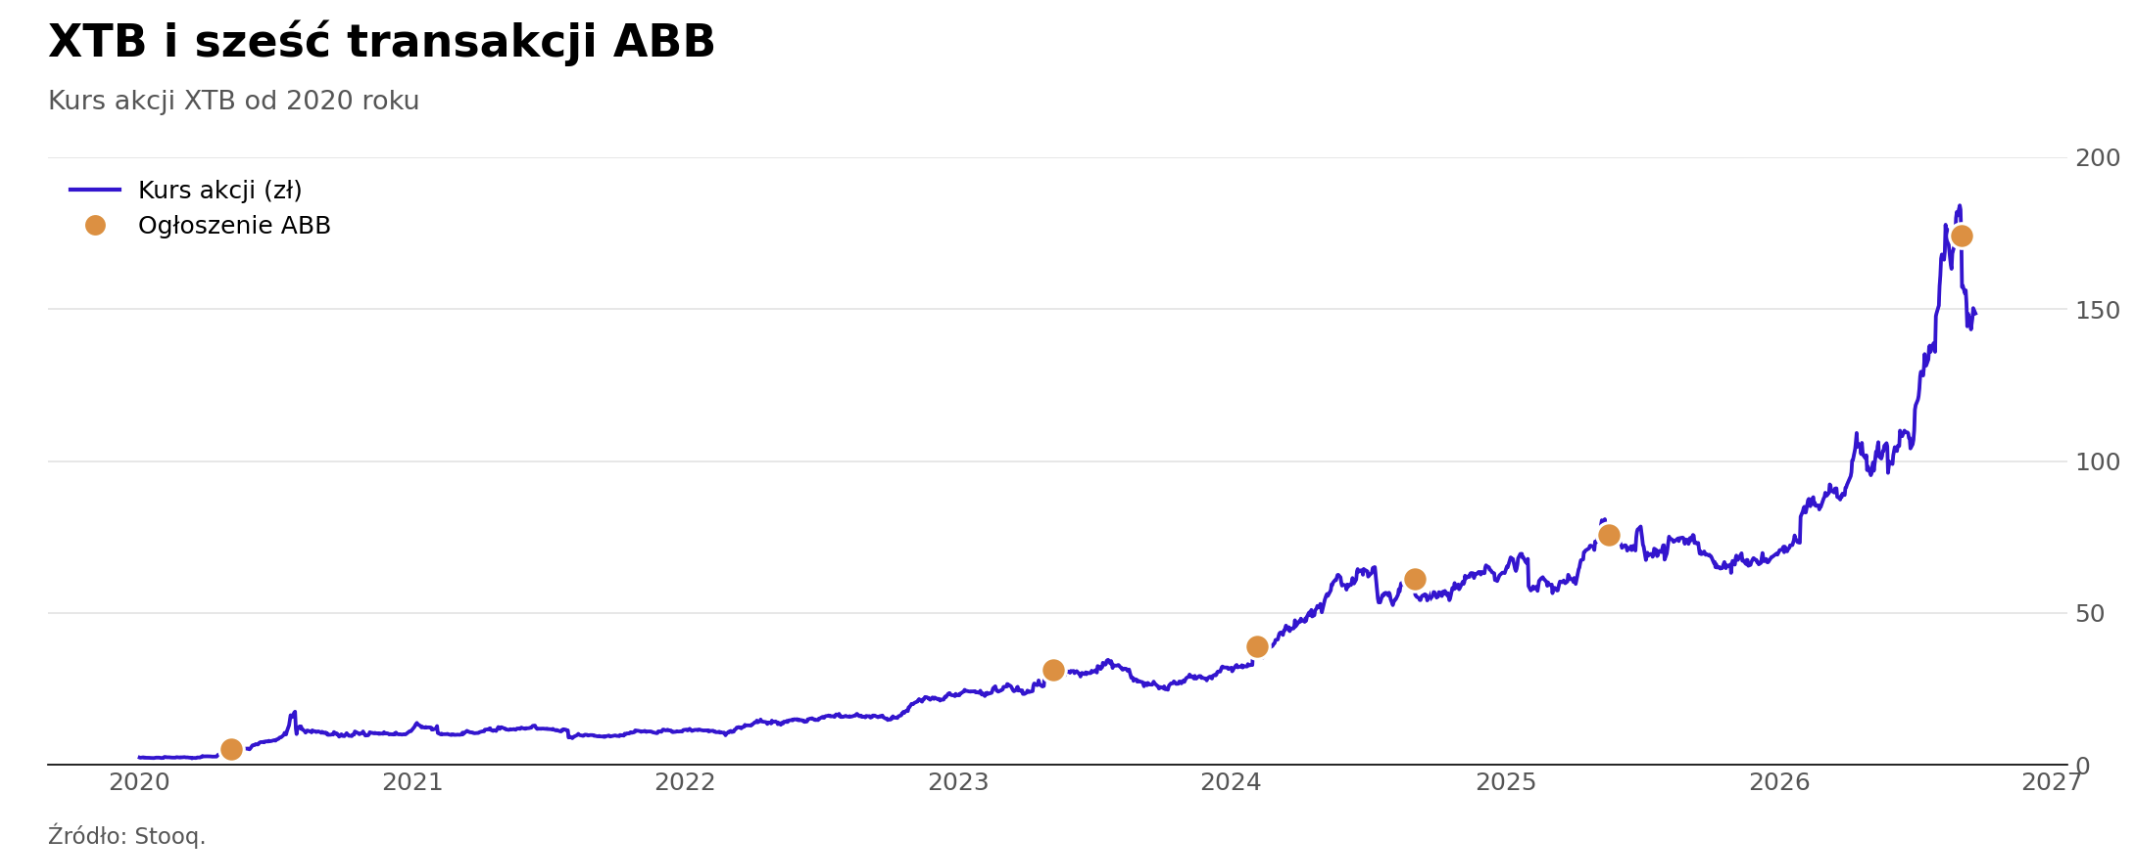
Za każdym razem XX ZW Investment Group sprzedawał akcje po wyższej cenie: po 38 zł, 41 zł, 62,5 zł, 78 zł i 160 zł.
Od maja 2023 roku, w odstępach od kilku miesięcy do nieco ponad roku, sprzedawano pakiety od 6% wszystkich akcji do 10% wszystkich akcji. W tym czasie udział inwestora w akcjonariacie spadł z 67% do 28%.
Wartość sprzedawanych pakietów wahała się od 266 mln do 1,5 mld zł.
We wspomnianych 5 transakcjach dyskonto w ABB wynosiło od ponad 12% do około 8% i zmniejszało się wraz ze wzrostem płynności na akcjach spółki.
Obecny kurs akcji to 153,1 zł. Łącznie inwestor „zostawił na stole” 3,5 mld zł. Wykres poniżej pokazuje sześć opisanych wyżej transakcji ABB na akcjach XTB.
Sprzedaż nie zawsze mówi to, co się wydaje
Przy interpretacji transakcji sprzedaży akcji w ABB przez profesjonalnych inwestorów, założycieli i insiderów należy pamiętać, że mogą mieć oni wiele powodów do sprzedaży akcji poza przekonaniem, że „cena jest przewartościowana” albo „spółka ma słabe perspektywy”.
Na przykład w maju 2020 roku Enterprise Investors wyszedł z 10-letniej inwestycji w spółkę XTB. To relatywnie długi okres dla funduszu private equity.
Profesjonalni inwestorzy mają mandaty inwestycyjne, a poszczególne fundusze zapisy dotyczące na przykład dystrybucji środków do inwestorów.
Założyciele i insiderzy mają w pełni zrozumiałe potrzeby zdywersyfikowania osobistego majątku. Mogą także chcieć „zrealizować ideę FIRE” albo poświęcić się swoim pasjom.
Nie każdy założyciel chce być Warrenem Buffetem. Część chce być Billem Gatesem albo Steve’em Ballmerem.
Należy też pamiętać, że żaden inwestor – nawet insider – nie jest w stanie za każdym razem idealnie ocenić atrakcyjności inwestycyjnej spółki ani jej perspektyw rozwoju.
Wittchen pokazuje drugą stronę
W tekście o sprzedaży akcji przez założycieli i insiderów spółek z GPW nie może zabraknąć przykładu głównego akcjonariusza, założyciela i prezesa spółki Wittchen.
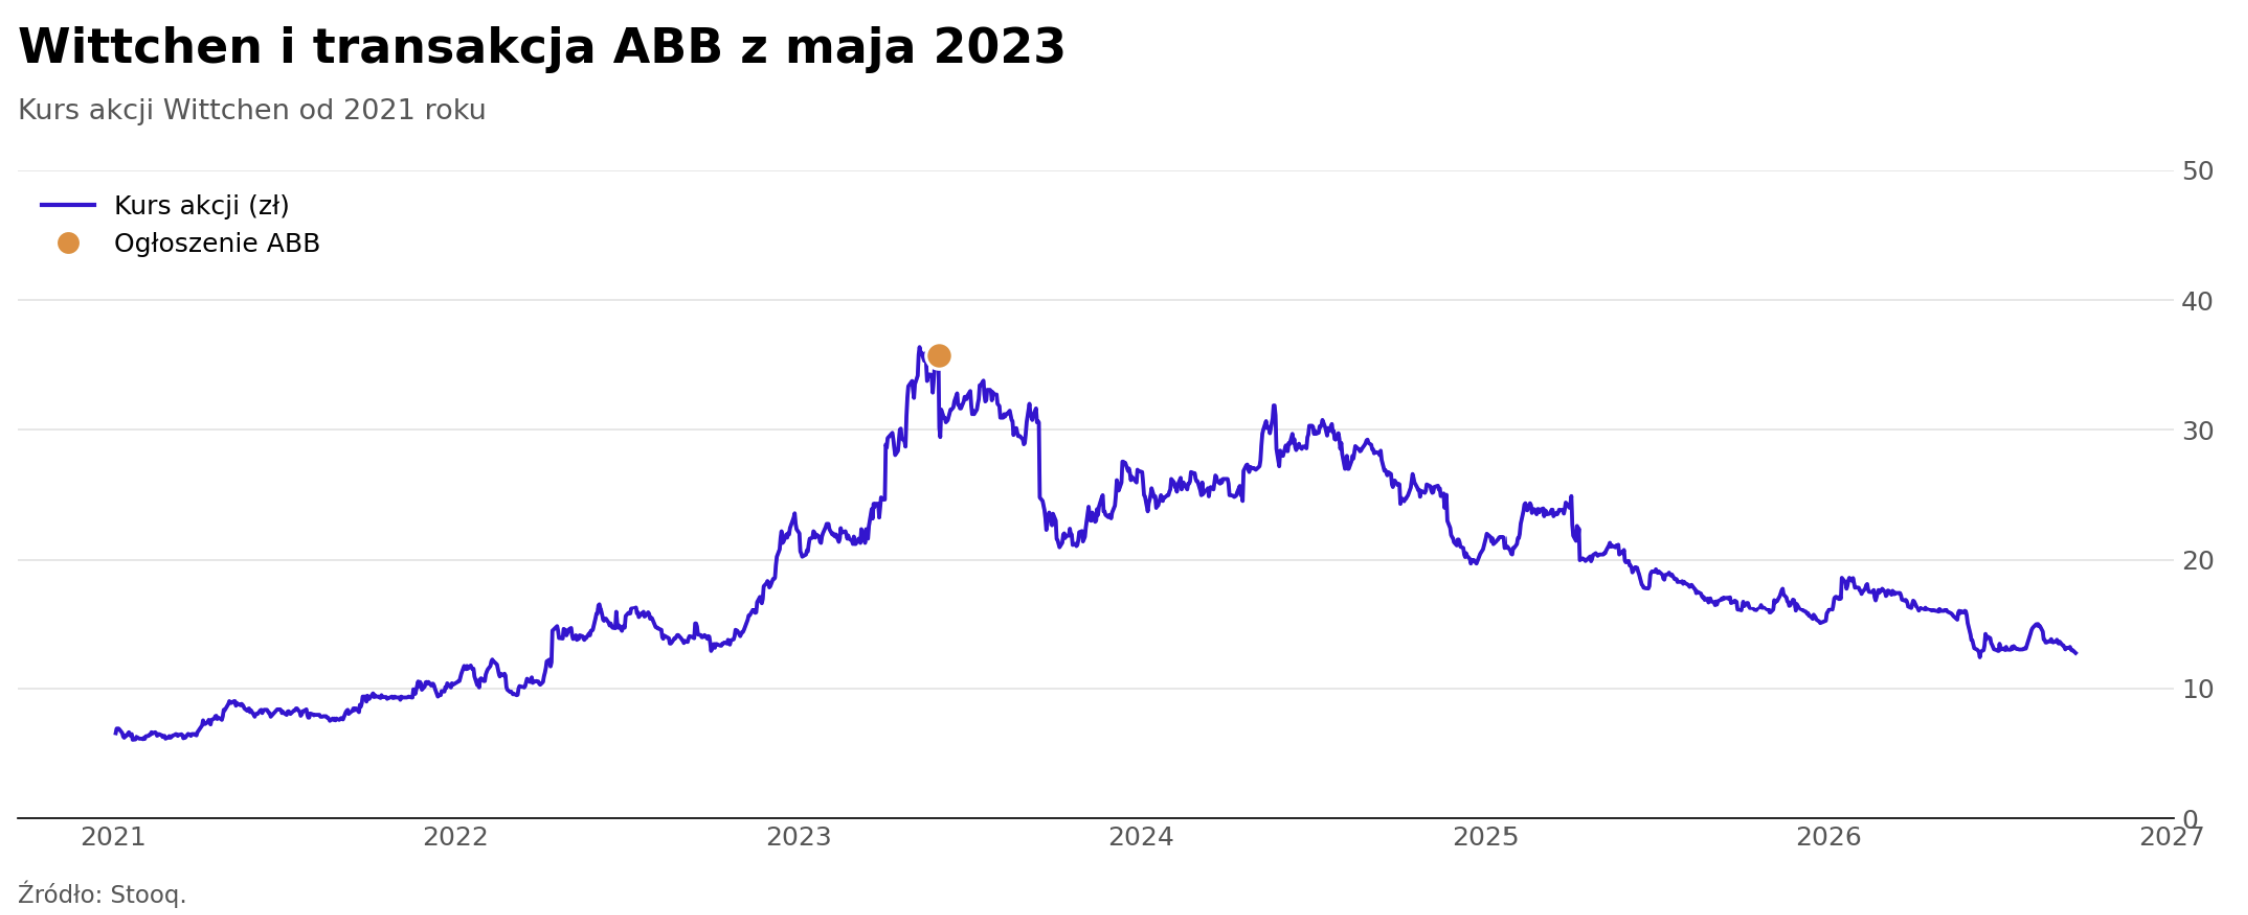
Pod koniec maja 2023 roku kontrolowany przez niego (i jego żonę) wehikuł inwestycyjny sprzedał pakiet około 15% akcji spółki w ABB po 35 zł. Transakcja ABB odbyła się z około 20% dyskontem do kursu na rynku.
Inwestor (wraz z żoną) zmniejszył swój udział w akcjonariacie z 75% do 60%. Pozostał głównym akcjonariuszem i prezesem spółki.
ABB ogłoszono, gdy kurs znajdował się kilkanaście procent poniżej historycznego szczytu z początku maja 2023. Spółka miała za sobą świetny 2022 rok i pierwszy kwartał 2023 roku, w których skorzystała na postpandemicznym wzroście popytu na swoje produkty.
Znalazło to swoje odzwierciedlenie w kursie spółki, który w momencie ogłaszania ABB miał roczną stopę zwrotu na poziomie 130%.
Co stało się potem? Dziś kurs jest ponad 60% poniżej ceny z ABB. Pokazuje to poniższy wykres.
Tak więc transakcja sprzedaży akcji przez profesjonalnego inwestora, założyciela albo insidera może współwystępować z końcem, przynajmniej tymczasowym, „inwestycyjnego story” na spółce.
Dlatego każdą taką transakcję należy analizować indywidualnie. Dobrze jest przy tym koncentrować się na tym, co dzieje się w samej spółce i jej otoczeniu biznesowym, bo są to czynniki, które mają w średnim i długim terminie większy wpływ na kurs spółki niż sama transakcja.
Zastrzeżenie: autor może posiadać akcje omawianych spółek.

Dodaj komentarz