

Siła wspólnej waluty była i jest jednym z cichych bohaterów zeszłorocznych zwyżek cen akcji w Europie. Wzrosty z 2025 roku będą trudne do powtórzenia, ale w części prognoz mówi się o umocnieniu EURUSD do 1,30 (około 11 procent), co zapewne pomogłoby rynkom w bliskim otoczeniu GPW.
Obserwując rynki akcji – zwłaszcza przez pryzmat indeksów, a nie poszczególnych spółek – łatwo zgubić szerszy kontekst, w którym akcje jawią się silnie wrażliwe na kursy walut. Starczy spojrzeć na zeszłoroczną relatywną siłę Europy wobec USA, by dostrzec zależność sentymentu na rynkach akcji od sentymentu do euro i pośrednio do dolara.
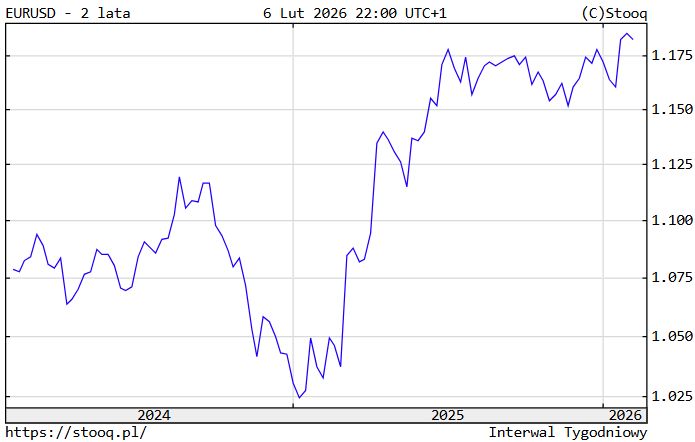
Poniższy wykres pokazuje kurs EURUSD w perspektywie dwuletniej, na którym doskonale widać dynamiczną zwyżkę euro w pierwszej połowie roku, która zmieniła się w półroczną konsolidację w drugiej połowie roku. Gracze – jak autor – którzy w zeszłym roku męczyli się przez sześć miesięcy w trendzie bocznym na DAX-ie, muszą odnotować, iż właśnie eurodolar zamroził rynek w konsolidacji i braku zmienności.
za: stooq.pl
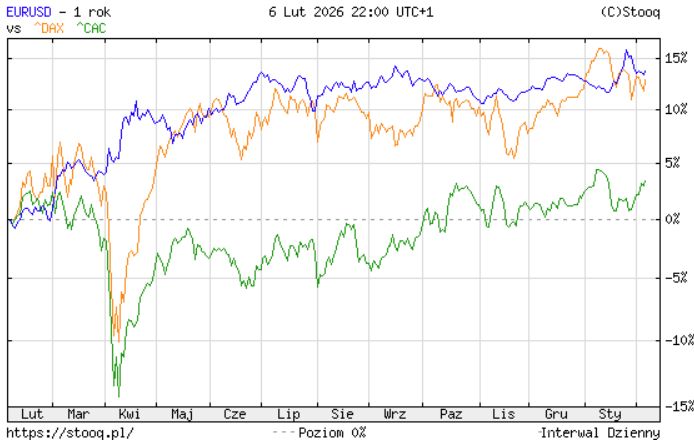
Kolejny wykres – EURUSD, niemieckiego DAX-a i francuskiego CAC w perspektywie rocznej – pokazuje, iż ostatnie wybicie się DAX-a z konsolidacji górą zostało załamane w kontekście osłabienia euro do dolara. Ostrożnie można zakładać, iż ewentualna korekta słabości dolara staje się jednym z zagrożeń dla rynków europejskich i pośrednio dla GPW, która też posilała się osłabieniem dolara i związanym z tym umocnieniem złotego.
za: stooq.pl

Dodaj komentarz